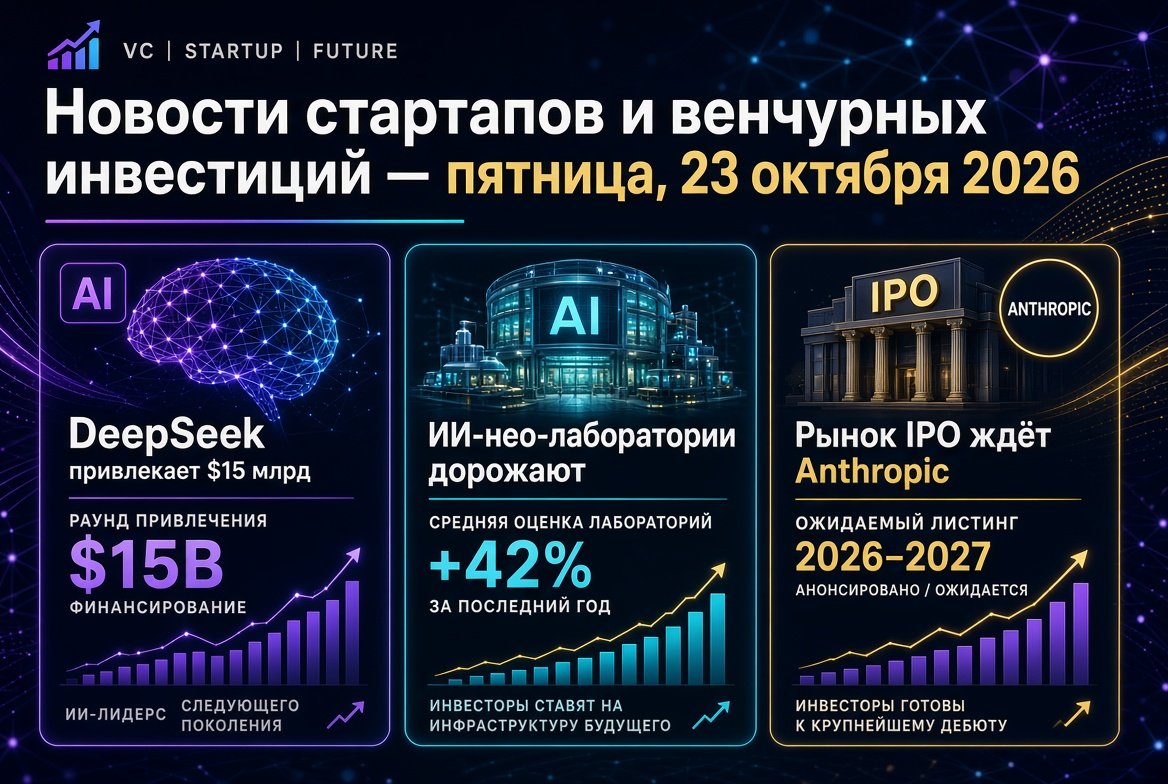
Temas clave que están dando forma a la agenda para los inversores y fondos de capital de riesgo el 16 de octubre de 2026:
- Resultados del tercer trimestre. El capital se concentra en megarrondas, y la participación de la IA en la financiación global de capital de riesgo se acerca a dos tercios.
- Nuevos decacornios en infraestructura de IA. Modal Labs y Applied Intuition muestran un crecimiento múltiple en sus valoraciones en solo unos meses.
- Preparativos para la IPO de Anthropic. El mercado espera la forma pública S-1, cuyos plazos dependen de la ventana de colocaciones de noviembre.
- Deep tech europeo. Fotónica, almacenamiento de energía y fondos gubernamentales respaldan el mejor trimestre de la región en cuatro años.
- Etapas tempranas. Las rondas semilla de $50–60 millones se están convirtiendo en la norma para equipos con una sólida base tecnológica.
El mercado de capital de riesgo en el tercer trimestre de 2026: menos dinero, más megarrondas
Según Crunchbase, la financiación global de capital de riesgo en el tercer trimestre de 2026 alcanzó los $159 mil millones. Alrededor de 6,000 startups recibieron fondos. Esto es un 25% menos que los récords de $212 mil millones del segundo trimestre, pero un 53% más que el año anterior. En los primeros nueve meses, el volumen de inversiones de capital de riesgo alcanzó los $679 mil millones, un máximo para este período en toda la historia.
La estructura del mercado ha cambiado más notablemente que su volumen:
- Récord de megarrondas. 27 empresas recaudaron $1 mil millones o más, en comparación con 16 en el segundo trimestre y 14 en el primero. Estas transacciones representaron aproximadamente un tercio de todo el capital del trimestre.
- Dominio de la IA. Las startups de inteligencia artificial recibieron $102 mil millones, o el 64% de la financiación global de capital de riesgo.
- Líderes del trimestre. Databricks y Safe Superintelligence recaudaron $5 mil millones cada una, mientras que otras seis empresas obtuvieron al menos $3 mil millones cada una.
- Crecimiento en etapas tempranas. La financiación de etapas tempranas creció un 25% interanual, alcanzando los $40.6 mil millones. Las rondas semilla sumaron $13 mil millones.
La concentración también es notable en el lado de los fondos. Según PitchBook y NVCA, en la primera mitad del año, Andreessen Horowitz, Thrive Capital y Founders Fund representaron el 48.1% de todo el capital recaudado por los fondos de capital de riesgo estadounidenses. La creación de fondos de primera emisión ha ido en mínimo desde 2016.
Infraestructura de IA: Modal Labs triplica su valoración y entra en el club de decacornio
La transacción más discutida de la semana es la ronda de Modal Labs. El proveedor neoyorquino de infraestructura de servidores para inferencia cierra una ronda de $750 millones liderada por Accel con una valoración de $15.75 mil millones. En mayo, la empresa fue valorada en $4.65 mil millones en una Serie C de $355 millones. Por lo tanto, su valor ha aumentado más de tres veces en aproximadamente cuatro meses.
La lógica de los inversores es clara:
- los ingresos anuales de Modal superaron los $300 millones ya en primavera;
- la demanda es impulsada por agentes de IA y herramientas de programación que necesitan entornos aislados para la ejecución de código;
- el modelo de pago solo por el tiempo de cómputo real es adecuado para las cargas de inferencia desiguales.
La transacción confirma la tesis que los fondos están cada vez más incorporando en sus estrategias de inversión: en 2026, la revalorización más rápida ocurre en el nivel de “palas y picos” para la economía de agentes de IA.
Sistemas autónomos y tecnologías de defensa: Applied Intuition valorada en $30 mil millones
El desarrollador de software para transporte autónomo, Applied Intuition, ha recibido ofertas de inversión con una valoración de al menos $30 mil millones. Esto es el doble del nivel de $15 mil millones registrado en la ronda Serie F. En los próximos meses es posible una ronda superior a $1 mil millones.
Los parámetros clave para los inversores son:
- la empresa trabaja con 18 de los 20 mayores fabricantes de automóviles del mundo;
- la valoración de $30 mil millones corresponde aproximadamente a 36 ingresos anuales de los ingresos recurrentes proyectados para 2025 de $830 millones;
- el crecimiento del múltiplo está relacionado con la entrada en autonomía militar y todoterreno, donde Applied Intuition compite con Anduril y Saronic.
En el mismo segmento, Fortastra recaudó $30 millones en la ronda Serie A para naves espaciales maniobrables para la seguridad orbital. El desarrollador de entrega autónoma Rino.ai cerró una Serie C de $100 millones.
IPO de Anthropic: el mercado espera el S-1 público
La principal cuestión para el mercado de colocaciones públicas es el cronograma de la IPO de Anthropic. La compañía presentó confidencialmente el proyecto del formulario S-1 el 1 de junio, poco después de la ronda Serie H de $65 mil millones con una valoración de $965 mil millones. Según informes de prensa de negocios, la plataforma elegida es Nasdaq, y la ventana objetivo se ha desplazado de octubre a noviembre para que los inversores vean los resultados del tercer trimestre.
Si el marketing de la colocación comienza en la semana del 9 de noviembre, la versión pública del prospecto debería aparecer antes de finales de octubre. Los hitos de valoración discutidos en el mercado alcanzan los $2 billones. Para los fondos de capital de riesgo, esta transacción es importante por tres razones:
- establecerá un estándar de divulgación de información financiera para todo el sector de IA;
- será una prueba para las valoraciones de etapas tardías en el mercado privado;
- una cotización exitosa puede abrir la ventana para la salida de otras grandes empresas de IA.
Asia: Manus atrae $500 millones tras la cancelación del acuerdo con Meta
La desarrolladora de agentes de IA Manus (la empresa matriz de Butterfly Effect) ha recaudado más de $500 millones. Esta es la primera ronda desde que las autoridades chinas obligaron a Meta a cancelar la compra de la startup por aproximadamente $2 mil millones. La ronda fue liderada por Boyu Capital e IDG Capital, con participación de Tencent, HSG y ZhenFund. La valoración no fue revelada, pero anteriormente se informó de un objetivo de alrededor de $4 mil millones. La compañía también está considerando una IPO en Hong Kong.
La transacción muestra que los riesgos regulatorios de las fusiones y adquisiciones transfronterizas en el ámbito de la IA no disminuyen el apetito de los inversores locales por las plataformas de agentes.
Europa: deep tech, fotónica y fondos gubernamentales
Las startups europeas recaudaron alrededor de $25 mil millones en el tercer trimestre. Este es el mejor resultado de la región en cuatro años y un aumento del 77% interanual. Las transacciones de octubre confirman el cambio hacia tecnologías profundas:
- Skeleton Technologies (Estonia) recibió una inversión estratégica de nueve cifras de Siemens y se unió al club de los “unicornios”. La compañía destinará más de $200 millones para expansión y I+D en Silicon Valley para satisfacer las necesidades de los centros de datos de IA.
- Salience Labs (Oxford) recaudó $125 millones para conmutadores ópticos que conectan miles de GPU mediante luz.
- Rabot Energy cerró una Serie B de $50 millones para convertir baterías domésticas en una planta de energía virtual.
- British Business Bank apoyó a Entrepreneurs First, Headline y Evantic en un programa de £180 millones para fondos de IA.
Rondas semilla y tempranas: nueva norma de cheques
La etapa temprana se está volviendo cada vez más intensiva en capital. Entre las transacciones destacadas de los últimos días:
- Hone — ronda semilla de $60 millones de Benchmark e Index Ventures con una valoración de $285 millones en agentes autónomos de IA responsables de resultados comerciales;
- Sabi — semilla de $50 millones liderada por Khosla Ventures para un interfaz neuronal portátil;
- Oratomic — Serie B de $475 millones para computadoras cuánticas resistentes;
- Arena — Serie B de $200 millones con una valoración de $3.1 mil millones de Lightspeed y Khosla Ventures, casi el doble de la valoración de enero;
- Multiply Labs — Serie B de $75 millones de Lux Capital para la robótica en la producción farmacéutica;
- Matchpoint Therapeutics — Serie B de $150 millones en medicamentos basados en “pegamento molecular”.
El fintech también mantiene su actividad. Valon Technologies recaudó $150 millones con una valoración de $2.3 mil millones, Capitolis — $120 millones en la ronda Serie E, Spiko — $90 millones en la ronda Serie B.
Rusia: mercado cauteloso y enfoque en la demanda corporativa
El mercado de capital de riesgo ruso se mueve en contra de la tendencia mundial. Según el Fondo de Capital de Riesgo de Moscú, en la primera mitad de 2026, el volumen de inversiones de capital de riesgo disminuyó un 48%, a 4.6 mil millones de rublos, y el número de transacciones se redujo en un 45%, hasta 54. La alta rentabilidad de los instrumentos de bajo riesgo desvía capital de las startups, por lo que el dinero se destina principalmente a proyectos B2B con ingresos claros y clientes corporativos.
La infraestructura de apoyo, sin embargo, se está expandiendo:
- El Fondo de Capital de Riesgo de Moscú destinará 250 millones de rublos a empresas tecnológicas y espera atraer alrededor de 1,000 millones de rublos en coinversiones;
- FRII ha lanzado un fondo de 300 millones de rublos para startups en el ámbito de la seguridad informática.
Qué vigilar para los inversores la próxima semana
- Publicación del S-1 de Anthropic. Los plazos de presentación serán el principal indicador para el mercado de IPO de empresas tecnológicas.
- Cierre de la ronda de Applied Intuition. Los resultados mostrarán si el mercado está dispuesto a pagar una prima por la autonomía de doble uso.
- Money20/20 USA (18–21 de octubre). Se esperan nuevas transacciones y asociaciones en fintech durante la conferencia.
- Oslo Innovation Week (19–23 de octubre). Un espacio para anuncios del venture escandinavo en clima y deep tech.
El mercado de capital de riesgo de 2026 opera según el principio de “menos transacciones — más cheques”. El capital está revalorizando rápidamente la infraestructura de IA, y las megarrondas y la preparación de las mayores IPO están formando un nuevo sistema de referencias para las valoraciones. Para los inversores de capital de riesgo y los fondos, la disciplina está tomando protagonismo: los ingresos, los múltiplos y el camino realista hacia la salida son más importantes que el volumen anunciado de la ronda.