Mercado petrolero: la prima geopolítica mantiene el Brent por encima de $105
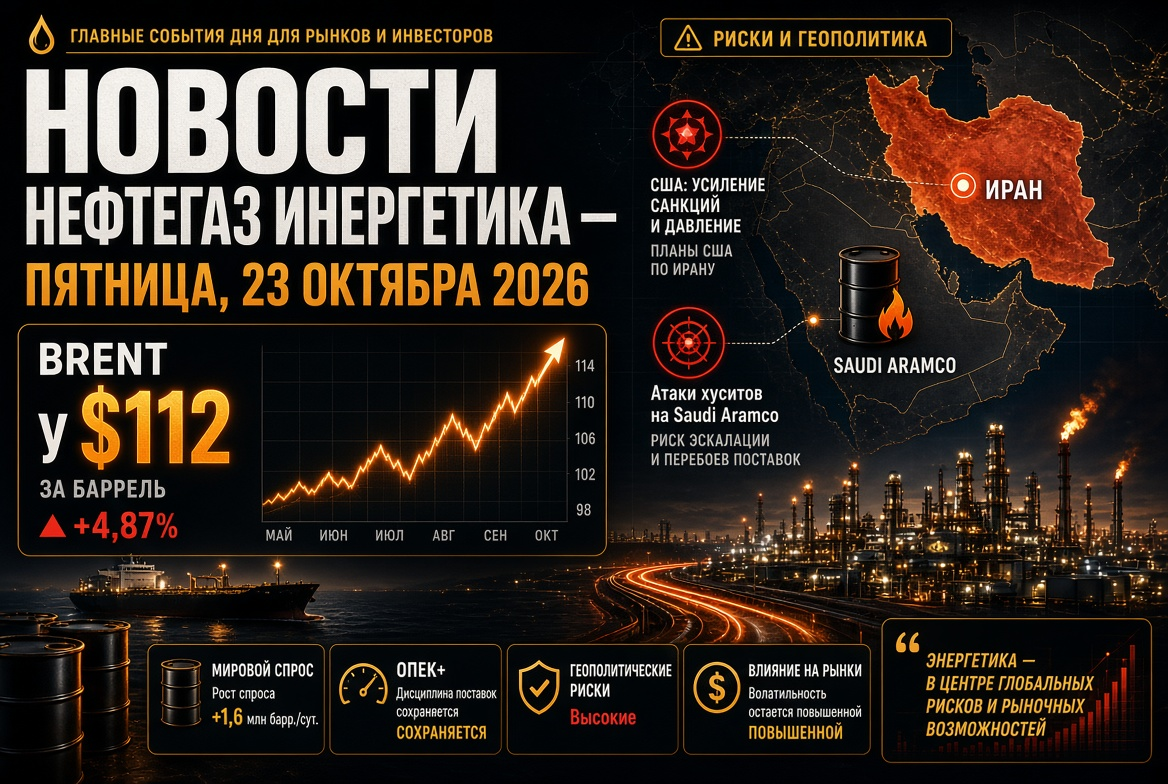
Al cierre de las operaciones del 14 de octubre, el futuro de diciembre del Brent se cotizaba en torno a $106,3–106,5 por barril, alcanzando intradía un pico de $107,15. El WTI estadounidense se negocia cerca de $95. Hace un año, el petróleo valía aproximadamente $62–63, lo que significa que el aumento en los últimos doce meses supera el 70%.
Los principales impulsores de las cotizaciones son:
- Estrecho de Ormuz. Los ataques a embarcaciones continúan: los petroleros que navegan por rutas no autorizadas por Teherán están siendo destruidos por minas, y el 13 de octubre, un portacontenedores se hundió a la salida del estrecho. Irán vincula la apertura total del estrecho a la cumplimiento de siete condiciones planteadas a Washington.
- Bombardeos de los hutíes en Arabia Saudita. El movimiento "Ansar Allah" ha declarado ataques a instalaciones de Saudi Aramco en Dahrán y la Provincia Oriental, refinerías en Riad y el aeropuerto de la capital, prometiendo expandir la lista de objetivos.
- Diferencia entre el mercado de futuros y el mercado físico. Se estima que las cargas reales de crudo valen alrededor de $129 por barril, significativamente más caro que el Brent "papel".
- Flete récord. El envío de petróleo ruso desde los puertos del Báltico y del Mar Negro a India cuesta entre $27–32 por barril, y el transporte desde Ras Tanura a Róterdam ha aumentado de aproximadamente $2 en 2025 a más de $35.
Los analistas prevén fluctuaciones del WTI en el rango de $90–100 en las próximas semanas; una mayor escalada en el Medio Oriente podría devolver al Brent a picos primaverales superiores a $120.
Informe de la AIE: caída de la demanda de petróleo comparable a las mayores crisis
El informe de octubre de la AIE fue el evento analítico principal de la semana para el sector de petróleo y gas. Las cifras más importantes son:
- La demanda mundial de petróleo en 2026 se reducirá en 2,61 millones de barriles por día, hasta 102,38 millones de b/d (la previsión se ha revisado a la baja en aproximadamente 110 mil b/d).
- La oferta mundial de petróleo en 2026 caerá en 5,8 millones de b/d, hasta 100,7 millones de b/d.
- Se espera que la recuperación en el consumo no llegue antes de marzo de 2027; en 2027, la demanda será de aproximadamente 104,38 millones de b/d, que aún estará por debajo de los niveles de 2025.
- Las mayores pérdidas corresponden a destilados y materias primas petroquímicas, especialmente en Asia.
La AIE también está acelerando la liberación de reservas estratégicas: tras una decisión récord en marzo sobre la liberación de 400 millones de barriles, la agencia ha instado a los países a acelerar la entrega de diésel del mercado a partir de sus reservas. La OPEP, por su parte, ha rebajado por sexta vez consecutiva su estimación de demanda para 2026, pero ha elevado el pronóstico de crecimiento para 2027, indicando la necesidad de reponer los inventarios agotados.
OPEP+: cuotas congeladas, producción real por debajo del plan
Siete países de la OPEP+ han mantenido sin cambios los niveles de producción de petróleo para noviembre. Las cuotas se distribuyen de la siguiente manera:
- Arabia Saudita — 10,478 millones de b/d;
- Rusia — 9,949 millones de b/d;
- Iraq — 4,431 millones de b/d;
- Kuwait — 2,676 millones de b/d;
- Kazajistán — 1,628 millones de b/d;
- Argelia — 1,007 millones de b/d;
- Omán — 841 mil b/d.
En la práctica, las cuotas siguen en gran medida en el papel: debido a la guerra y las restricciones logísticas, la producción real de varios participantes es notablemente inferior a los objetivos establecidos. La estructura de la alianza ha cambiado tras la salida de los EAU de la OPEP y OPEP+ desde el 1 de mayo de 2026. La próxima reunión del "grupo de siete" está programada para el 1 de noviembre, y la reunión del comité de supervisión será el 29 de noviembre.
Acuerdo de diésel entre Rusia y EE. UU.: un nuevo factor para el mercado de productos petroleros
El mercado de productos petroleros sigue reaccionando al acuerdo alcanzado el 9 de octubre durante la conversación telefónica entre los presidentes de Rusia y EE. UU. El Departamento del Tesoro de EE. UU. emitió una licencia que debilita temporalmente las sanciones contra el diésel ruso. Los parámetros del acuerdo son:
- más de 300 mil toneladas de diésel para los mercados estadounidense y mundial en octubre;
- 500 mil toneladas más en noviembre y luego alrededor de 1 millón de toneladas;
- en el futuro, hasta 3 millones de toneladas al mes, dependiendo del estado de las refinerías rusas.
Moscú ha levantado anticipadamente las restricciones a la exportación de diésel. Para las empresas petroleras rusas, esto representa ingresos adicionales en divisas y un incentivo para aumentar la actividad de refinación. Para Washington, es una herramienta para reducir los precios del combustible antes de las elecciones al Congreso. La diplomacia europea ha criticado el acuerdo y anunciado nuevas sanciones. Permanece la cuestión de la viabilidad: tras los ataques a las refinerías en verano, parte de la capacidad de refinación aún se está recuperando.
"Tregua energética": pausa frágil para la infraestructura
El 11 de octubre, Donald Trump anunció la entrada en vigor de una "tregua energética" entre Rusia y Ucrania, un pacto mutuo para no atacar la infraestructura energética. El Kremlin calificó la idea como positiva, aunque no se publicaron condiciones oficiales. El 12 de octubre continuaron los ataques a las instalaciones energéticas ucranianas, y solo el 13 de octubre se registró el primer día sin tales ataques. Para los participantes del mercado energético, la estabilidad de esta pausa es crítica: los ataques a las refinerías se han convertido en uno de los factores de la escasez mundial de diésel en 2026.
Gas y GNL: Europa entra al invierno con déficit de reservas
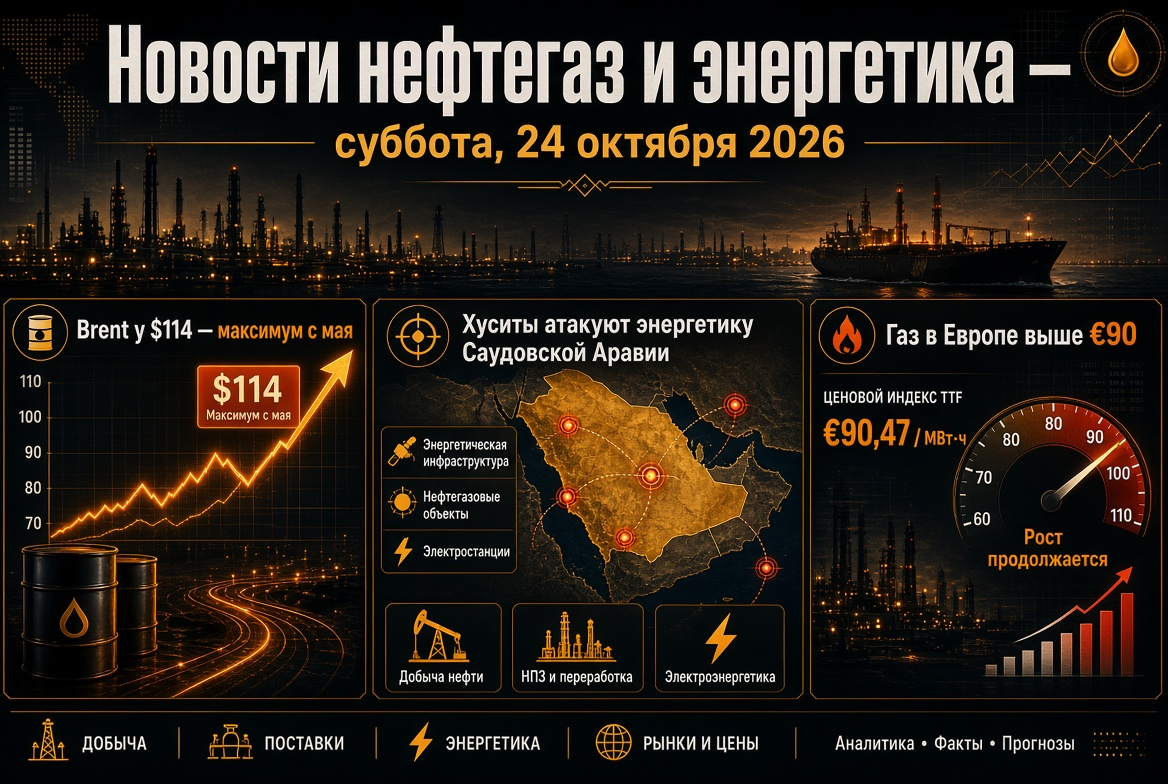
El mercado de gas europeo es el segmento más tenso de la energía mundial. Los futuros en el hub TTF han subido a €86–87 por MWh, el máximo desde diciembre de 2022; el crecimiento en un año es de aproximadamente 170%. Las razones son:
- la caída de las exportaciones de GNL de Catar tras daños en las instalaciones de Ras Laffan;
- los almacenes subterráneos de la UE están llenos en aproximadamente un 73% frente a una norma estacional cercana al 90%;
- una intensa competencia con Asia por partidas disponibles de gas natural licuado.
Algunos analistas mantienen un pronóstico moderado de alrededor de €56 por MWh en el cuarto trimestre gracias a una acelerada inyección. Sin embargo, las limitaciones físicas en el mercado de gas no se eliminan con declaraciones diplomáticas. Es notable que las entregas de GNL ártico ruso a puertos europeos han aumentado aproximadamente un 9,5% en los últimos nueve meses.
Carbón: el regreso del combustible principal de Asia
La escasez de GNL ha convertido al carbón en el principal beneficiario de la crisis. El carbón energético Newcastle se negocia en torno a $149–150 por tonelada, cerca de máximos de tres años, con un aumento de más del 40% en el último año. Con el precio del GNL en Asia cerca de $25 por MMBtu, el carbón de alta calidad cuesta a las empresas generadoras aproximadamente un 80% menos. La AIE espera una demanda mundial récord de carbón en 2026: China, India, Japón, Corea del Sur y parte de Europa están aumentando la generación de carbón. El cuarto trimestre es tradicionalmente el pico para las importaciones, por lo que la exportación de carbón podría aumentar notablemente hacia fin de año. En India, el número de plantas eléctricas con reservas de combustible por debajo del 25% de la norma alcanzó los 85 el 1 de octubre.
ER y electricidad: récords de generación y problema de redes
La transición energética continúa incluso en medio del choque del sector de petróleo y gas. En 2025, las energías renovables sobrepasaron por primera vez al carbón en la generación mundial de electricidad en más de un siglo. Nuevos récords:
- Australia: el 11 de octubre, la generación en paneles solares en los techos del principal sistema eléctrico del país alcanzó los 17,5 GW, y la proporción de energía solar en el consumo fue del 72%;
- India: la generación solar diaria superó un máximo el 30 de septiembre;
- EE. UU.: en mayo, la generación solar superó por primera vez a la generación de carbón.
El lado negativo son los límites récord a la producción de ER y los precios negativos de la electricidad durante las horas de sol máximo. Esto confirma que la inversión en sistemas de almacenamiento de energía y en infraestructura eléctrica se convierte en un tema clave para las compañías energéticas.
Mercado de combustibles ruso: estabilización bajo el control del regulador
El mercado interno de productos petroleros en Rusia sigue en una fase de inestable estabilización:
- el precio minorista promedio de la gasolina es de 78,73 rublos por litro, y del diésel es de 86,72 rublos;
- desde principios de año, la gasolina ha aumentado un 21%, superando considerablemente la inflación general;
- en la bolsa, el AI-92 se ha abarrotado a 69,4 mil rublos por tonelada en la última semana, mientras que el AI-95 ha subido a 70,9 mil rublos;
- la FAS ha firmado acuerdos de precios de combustible con 35 regiones.
El principal riesgo son las reparaciones no planificadas en las refinerías: la expansión de las exportaciones de diésel necesita equilibrar los compromisos externos con un completo abastecimiento del mercado interno.
Lo que es importante para los inversionistas y participantes del mercado energético
- Petróleo: la prima geopolítica se mantiene; el rango base del Brent es de $100–110 con riesgo de picos por ataques a la infraestructura del Golfo Pérsico.
- Productos petroleros: el diésel sigue siendo el producto más escaso; los suministros rusos y las reservas estratégicas de la AIE pueden reducir parcialmente la prima.
- Gas: los precios europeos son sensibles al clima y a las tasas de inyección; un invierno frío podría llevar al TTF por encima de €100.
- Carbón: se mantiene el soporte de precios hasta fin de año debido al pico estacional de la demanda en Asia.
- Fechas clave: reunión de la OPEP+ el 1 de noviembre y datos sobre las reservas de petróleo y gas en EE. UU. y Europa.
La energía mundial en otoño de 2026 vive en un modo de choque de oferta y compresión de la demanda simultánea. Para las compañías de petróleo y gas, este es un período de altos ingresos y riesgos elevados; para los consumidores, es un tiempo de energía cara; y para el sector de ER y almacenadores, es una ventana para un crecimiento acelerado.