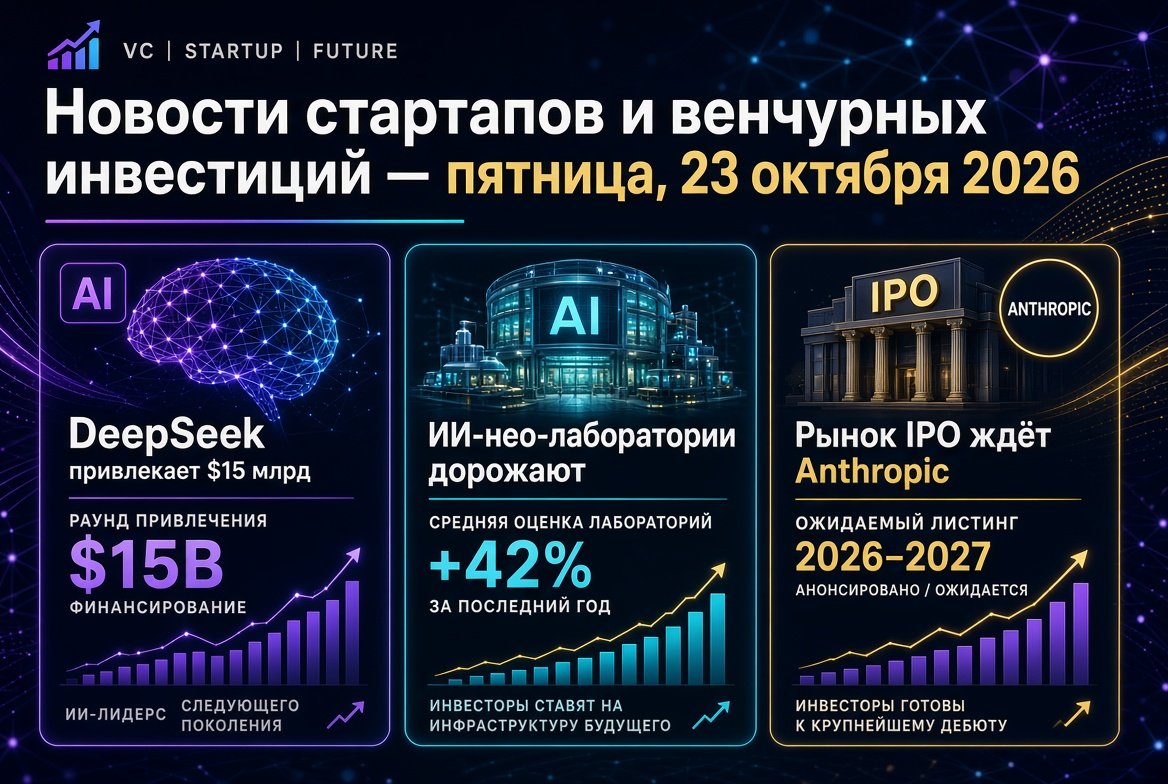
Principales noticias sobre startups e inversiones de riesgo al 15 de octubre de 2026: resultados del tercer trimestre, preparación para la OPI de Anthropic, megarrondas en IA, tecnologías cuánticas y defensa, grandes operaciones de M&A y nuevos fondos de capital riesgo
El mercado global de capital riesgo se aproxima a mediados de octubre de 2026 con señales contradictorias. El volumen de inversiones de riesgo en los primeros nueve meses ha alcanzado un récord histórico, sin embargo, el capital se está concentrando cada vez más en un pequeño grupo de empresas relacionadas con la inteligencia artificial. Para los inversores y fondos de riesgo, tres temas cobran protagonismo: la preparación para la mayor OPI de la década, un número récord de rondas superiores a $1 mil millones y la activación de operaciones de M&A como canal de salidas.
Eventos clave que están configurando la agenda del mercado de startups esta semana:
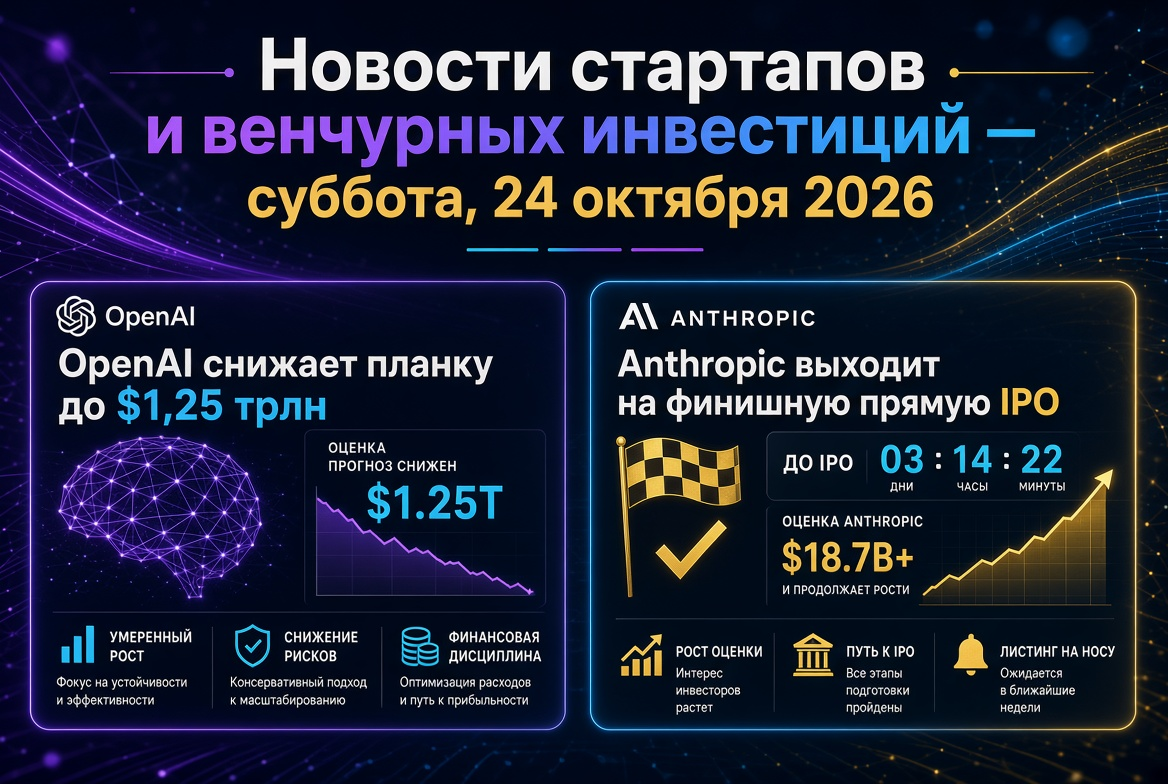
- La OPI de Anthropic se pospone hasta noviembre — la roadshow se espera para la semana del 9 de noviembre, con una valoración objetivo discutida alrededor de $2 billones.
- Récord de megarrondas — en el tercer trimestre, 27 startups atrajeron rondas de $1 mil millones o más.
- El IA chino se acelera — DeepSeek, Manus e Infinigence AI cerraron grandes rondas de financiamiento.
- M&A en la intersección de tecnologías cuánticas y ciberseguridad — IonQ adquiere Elisity por hasta $1,3 mil millones.
- Financiamiento récord en Reino Unido — los fondos de capital riesgo británicos recaudaron $6,9 mil millones en el trimestre.
Resultados del tercer trimestre: nueve meses récord y aumento de la concentración de capital
Según datos de Crunchbase, el volumen mundial de inversiones de riesgo en el tercer trimestre de 2026 fue de $159 mil millones, con casi 6,000 startups financiadas. Esto es un 25% menos que el récord del segundo trimestre ($212 mil millones), pero un 53% más que el año pasado. En nueve meses, el mercado de riesgo atrajo $679 mil millones, la cifra más alta para este periodo en la historia.
Parámetros clave del trimestre:
- $102 mil millones, o el 64% de todas las inversiones de riesgo, correspondieron a startups en el ámbito de la inteligencia artificial.
- 27 rondas de $1 mil millones — un récord absoluto frente a 16 en el segundo trimestre y 14 en el primero; representaron casi un tercio de todo el capital.
- $91 mil millones (57%) fueron atraídos por empresas estadounidenses, y aproximadamente una cuarta parte del volumen global corresponde a la zona de la bahía de San Francisco.
- Las primeras etapas crecieron un 25% interanual — hasta $40,6 mil millones, lo que indica un continuo apetito por rondas seed y Series A.
Los datos de PitchBook y NVCA para EE. UU. confirman la tendencia: desde enero a septiembre, el volumen de operaciones de riesgo en el país alcanzó $515.8 mil millones, de los cuales el 82.7% se destinaron a IA. Sin embargo, los gestores que recaudan un fondo por primera vez cerraron solo 81 fondos por un total de $4.9 mil millones; las nuevas equipos en el mercado de capital siguen teniendo dificultades para competir con los megafondos.
OPI de Anthropic: ventana de noviembre y disputa sobre la valoración
El tema principal para el mercado público es la preparación de la OPI de Anthropic en Nasdaq. Según los últimos informes, la roadshow se ha pospuesto aproximadamente un mes y podría comenzar en la semana del 9 de noviembre, lo que permite esperar un debut antes del Día de Acción de Gracias. Se espera que la empresa revele sus resultados financieros del tercer trimestre antes del inicio de la comercialización de la colocación.
- Última valoración privada — aproximadamente $965 mil millones tras la ronda Series H en mayo de 2026.
- Punto de referencia para la OPI — los inversores discuten una valoración en el rango de $1.8–2 billones y atraer hasta $100 mil millones.
- Cépticos — la firma analítica independiente New Constructs ha calificado la futura colocación de sobrevalorada y evaluó el negocio considerablemente por debajo de las expectativas del mercado.
Para los inversores de riesgo, el factor de riesgo es evidente: las acciones de SpaceX, que se colocaron en el verano con una valoración de aproximadamente $1.77 billones, habían perdido alrededor de la mitad de su valor desde el pico a finales de julio. Los resultados de la OPI de Anthropic serán un indicador clave de si el mercado público está dispuesto a pagar por las empresas de IA múltiplos del mercado privado.
Megarrondas en IA: modelos, defensa y tecnologías legales
Octubre continúa la serie de grandes rondas de financiamiento en el segmento de inteligencia artificial. Las operaciones más notables son:
- Shield AI — $1.5 mil millones en la ronda Series G con una valoración de $12.7 mil millones; los sistemas autónomos en defensa se han convertido en la corriente principal de las inversiones de riesgo.
- Legora — $550 millones en Series D con una valoración de $5.55 mil millones; la IA legal sigue siendo uno de los sectores más fuertes del año.
- Temporal — $550 millones en Series E para el desarrollo de infraestructura de orquestación de flujos de trabajo.
- Arena — $200 millones en Series B con una valoración de $3.1 mil millones bajo el liderazgo de Lightspeed y Khosla Ventures; la demanda por la evaluación y prueba de agentes de IA está en aumento.
- Applied Intuition — según informes, está recibiendo ofertas de inversores con una valoración de aproximadamente $30 mil millones.
Una señal importante: ahora las "valoraciones de laboratorio" las reciben no solo los desarrolladores de modelos fundamentales, sino también las startups de IA aplicadas que venden soluciones para sectores específicos.
China: DeepSeek, Manus y la apuesta por su propia infraestructura de IA
El segmento chino del mercado de riesgo muestra un notable resurgimiento:
- DeepSeek cerró su primera ronda externa — más de $12 mil millones con una valoración superior a $50 mil millones con la participación de Tencent y CATL, y luego lideró una ronda seed de la startup robótica Winverse AI con una valoración de alrededor de $400 millones.
- Manus recaudó más de $500 millones con el liderazgo de Boyu Capital e IDG Capital — la primera ronda tras el bloqueo de su adquisición por parte de Meta en Pekín.
- Infinigence AI obtuvo 2.3 mil millones de yuanes (alrededor de $344 millones) en Series C para desarrollar infraestructura de IA.
- Fujian Fulian Integrated Circuit recaudó casi 1 mil millones de yuanes en una ronda estratégica con el apoyo de fondos industriales estatales.
Tecnologías profundas: computación cuántica, interfaces neuronales y química
El capital de riesgo financia cada vez más las tecnologías profundas con un horizonte de recuperación largo:
- Oratomic — $475 millones en Series B para crear computadoras cuánticas resistentes a fallas.
- Sabi — $50 millones en ronda seed liderada por Khosla Ventures para una interfaz portátil "cerebro–IA".
- Albert — $55 millones en Series B bajo el liderazgo de TCV para una plataforma de IA para investigaciones químicas.
- Soufflé Therapeutics — ronda Series B re-suscrita de $135 millones para promover programas clínicos; biotecnología está recuperando la confianza de los inversores.
Operaciones de M&A: IonQ adquiere Elisity
La operación más grande de la semana en el mercado de fusiones y adquisiciones fue el acuerdo de IonQ para adquirir Elisity — desarrollador de soluciones Zero Trust — por un monto de hasta $1.3 mil millones en acciones, incluyendo hasta $150 millones en pagos por alcance de metas. Se espera que el cierre ocurra en el cuarto trimestre.
- Esta ya es la tercera gran adquisición de IonQ después de SkyWater Technology ($1.8 mil millones) y Oxford Ionics ($1.1 mil millones).
- La lógica de la operación es combinar criptografía postcuántica con control de acceso para usuarios, dispositivos y agentes de IA.
- El mercado recibió la noticia con prudencia: las acciones de IonQ cayeron en medio de preocupaciones sobre la dilución del capital.
Para los fondos, la operación muestra que los compradores estratégicos están dispuestos a pagar una prima por startups de ciberseguridad con ingresos crecientes y una base de clientes corporativos.
Europa: financiamiento récord en Reino Unido y unicornios energéticos
Según datos de HSBC Innovation Banking y Dealroom, los fondos de capital riesgo británicos recaudaron un récord de $6.9 mil millones en el tercer trimestre en el marco de 31 fondos — más de cuatro veces el nivel medio trimestral de los últimos dos años. Las startups británicas atrajeron $6.1 mil millones, y en nueve meses alcanzaron $23.3 mil millones, o el 35% de todas las inversiones de riesgo en Europa.
Entre las operaciones europeas destacadas:
- 1KOMMA5° (Alemania) — €70 millones con una valoración de $1.35 mil millones, la empresa se prepara para su entrada en EE. UU. y está considerando una OPI.
- Epyr — €15 millones para la electrificación del calor industrial.
- Ambio (Finlandia) y OlsAro (Suecia) — rondas seed de alrededor de €5 millones en los segmentos de reciclaje de plásticos y agrotecnologías.
Nuevos fondos de capital riesgo y el mercado de capital para LP
En medio de la concentración de capital en megafondos, los gestores de etapas tempranas continúan cerrando nuevos fondos:
- Pear VC recaudó $333 millones para su quinto fondo enfocado en las etapas más tempranas.
- DataTribe ha comenzado a recaudar un cuarto fondo en el ámbito de la ciberseguridad.
- Monte Carlo Capital realizó un primer cierre de su segundo fondo en €13 millones con un volumen objetivo de €26 millones.
En India, las startups recaudaron $2.9 mil millones en el tercer trimestre, lideradas por vehículos eléctricos e IA. En Rusia, el número de residentes de "Skolkovo" superó los 5.4 mil, y el volumen de inversión en ellos alcanzó un récord de 43.7 mil millones de rublos.
Qué significa esto para los inversores de riesgo
El mercado de riesgo en octubre de 2026 sigue siendo récord en volumen, pero cada vez más selectivo en el acceso al capital. Conclusiones clave para los fondos:
- La concentración es el principal riesgo de las carteras. Un tercio del capital del trimestre se fue a 27 empresas, y la startup promedio compite por una porción de mercado cada vez más reducida.
- La OPI de Anthropic marcará el tono para las salidas. Una colocación exitosa abrirá la ventana para otras empresas de IA tardías, mientras que una fallida impactará negativamente en las valoraciones en el mercado secundario.
- M&A se convierte en un canal de salida consolidado, especialmente en ciberseguridad, tecnologías cuánticas e infraestructura.
- Las primeras etapas siguen siendo el punto de entrada — el crecimiento del financiamiento del 25% interanual brinda a los fondos seed y Series A espacio para realizar operaciones a valoraciones razonables.
Resumen de la semana: las startups y el capital riesgo ingresan en el trimestre final del año en un pico de actividad, pero con una creciente discrepancia entre los líderes de IA y el resto del mercado. Las próximas semanas — la divulgación de informes de Anthropic, la conferencia TechCrunch Disrupt en San Francisco y el cierre de grandes operaciones de M&A — determinarán el ánimo de los inversores hasta finales de 2026.