Tema clave del día: inversiones de riesgo se descomponen en "átomos", neoclouds se sobrevaloran en contratos de Jane Street, y la IPO de Anthropic se traslada a las elecciones de noviembre
Resumen del día: información para inversores
- Espacio. Stoke Space cerró la primera parte de la ronda Serie E en $1 mil millones; The Exploration Company recaudó $450 millones en Serie C con la participación de Scaleup Europe Fund.
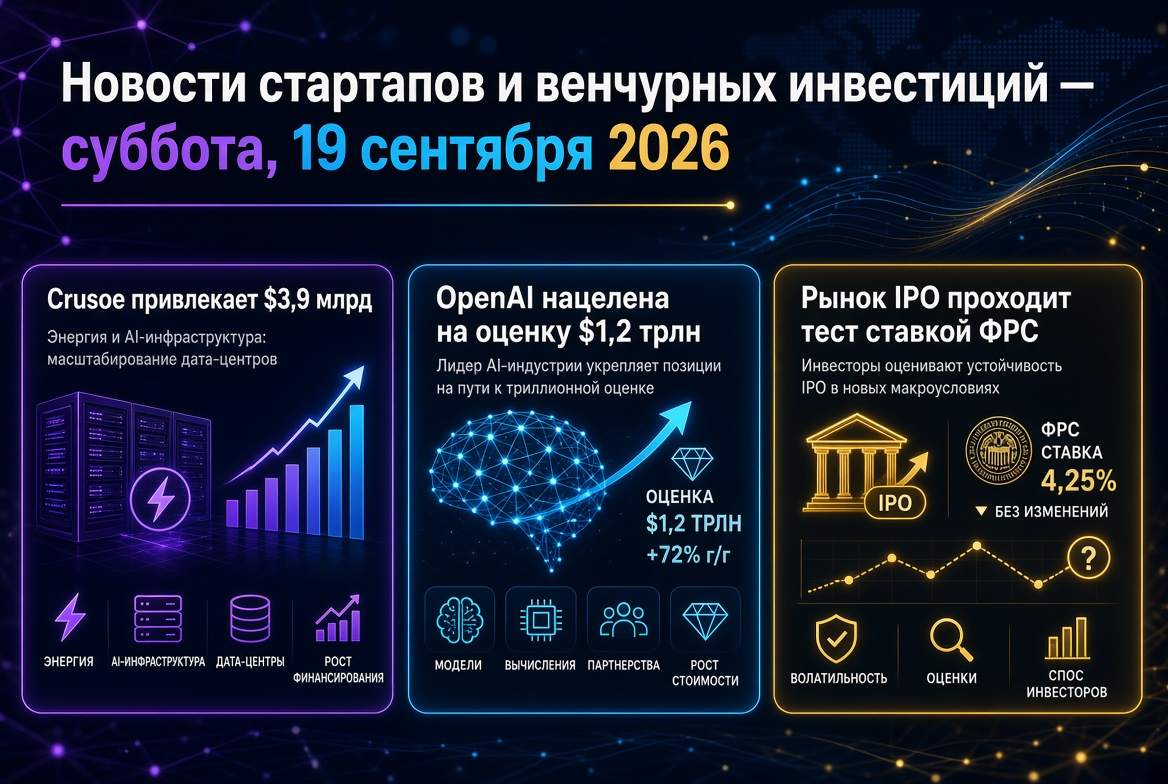
- Infraestructura de IA. Crusoe obtuvo más de $3 mil millones con una valoración de aproximadamente $30 mil millones, Fluidstack —$1,5 mil millones con $18 mil millones; Nscale está levantando $3,5 mil millones en anticipación a su IPO.
- IA aplicada. Forus triplicó su valoración a $3 mil millones en cuatro meses; Split Pay reveló $125 millones en dos rondas; Blee recaudó $20 millones.
- Calendario de IPO. Anthropic: prospecto público — finales de septiembre, roadshow — a más tardar a mediados de octubre, listado — pocos días antes de las elecciones intermedias en los Estados Unidos.
- Macroeconomía. El financiamiento de proyectos de IA alcanzó casi $500 mil millones; los prestamistas endurecen los requisitos para contratos de arrendamiento y permisos de energía.
Startups espaciales: $1,5 mil millones en un día y una nueva lógica de capital soberano
Stoke Space, de Washington, cerró la primera parte de la Serie E en $1 mil millones bajo el co-liderazgo de Point72 Ventures y Spark Capital, elevando su financiamiento total a $2,3 mil millones. La compañía está construyendo el cohete Nova con reutilización total de ambas etapas —el primer vuelo orbital de Nova Pathfinder está programado para principios de 2027, y la versión Block 2 está diseñada para llevar aproximadamente 15 toneladas a la órbita baja. La ronda de mil millones de dólares para una compañía que aún no ha alcanzado la órbita se explica fácilmente: el acceso a lanzamientos se ha convertido en infraestructura, y el mercado depende de un único proveedor dominante.
La compañía de Múnich, The Exploration Company, recaudó $450 millones en Serie C de Bessemer Venture Partners, Atomico y Scaleup Europe Fund con la participación de Balderton, Plural, Cherry y Red River West. El financiamiento total alcanzó aproximadamente $680 millones, y la cartera de contratos y compromisos supera los $2 mil millones. Los fondos se destinarán a la nave reutilizable Nyx y el programa de motores Storm. La participación de un fondo europeo de escalado convierte a este trato en parte de una política industrial: Europa considera la logística orbital como una competencia estratégica, no como una simple categoría tecnológica.
Cerrando el bloque espacial está Poseidon Aerospace: una Serie A re-suscrita de $60 millones bajo el liderazgo de TQ Ventures para el avión de carga no tripulado Egret, con su primer vuelo previsto para finales de 2026. La compañía utiliza intencionadamente un diseño clásico y motores convencionales, centrándose en el riesgo tecnológico únicamente en la autonomía y certificación.
Neoclouds: Jane Street establece el precio de la infraestructura de IA
La sobrevaloración más notable de la semana ocurre en el segmento de centros de datos de IA especializados. Crusoe cerró una Serie F por más de $3 mil millones con una valoración post-financiamiento de alrededor de $30 mil millones bajo el co-liderazgo de Atreides Management y Valor Equity Partners, con la participación de Mubadala Capital —casi tres veces más alto que la cifra de $10 mil millones reportada en octubre de 2025. El catalizador fue un contrato de cinco años por $13 mil millones con Jane Street para el suministro de capacidades de GPU. Fluidstack, socio de infraestructura de Anthropic en un programa de $50 mil millones, recaudó $1,5 mil millones bajo el liderazgo de la misma Jane Street con una valoración de $18 mil millones —en julio, la compañía confirmaba $7,5 mil millones. Nscale, paralelamente, está recolectando $3,5 mil millones con una valoración objetivo de $30 mil millones previo a su listado.
Lo que significa la convergencia de valoraciones para los fondos
- Las valoraciones de los neoclouds se forman no a partir de empresas públicas comparables, sino del volumen de ingresos contratados —de hecho, libros de crédito.
- Las firmas de trading cuantitativo se han convertido en los mayores compradores de computación: Jane Street se ha comprometido a aproximadamente $19 mil millones en CoreWeave y Crusoe y ahora también actúa como inversor.
- El riesgo está en la suposición de que la demanda sostenida de computación IA se mantendrá en niveles actuales; los mayores clientes de los neoclouds son potencialmente sus competidores.
IA aplicada: prima por la propiedad del proceso de trabajo
Las transacciones de software del día comparten una propiedad: la inteligencia artificial está integrada en un proceso operativo regulado o costoso, y no se vende como un modelo independiente. Forus, anteriormente conocida como Tandem, recaudó $150 millones en Serie C con una valoración de $3 mil millones bajo el liderazgo de Bain Capital Ventures con la participación de Thrive Capital, General Catalyst y Accel —la valoración se triplicó en aproximadamente cuatro meses. La compañía automatiza el proceso desde la emisión de recetas hasta el suministro de tratamientos y trabaja con nueve de las quince principales corporaciones biofarmacéuticas.
Split Pay reveló $125 millones en rondas A y B bajo el liderazgo de Khosla Ventures con la participación de Thrive Capital y Max Levchin: el producto permite aplazar hasta la mitad de los pagos de alquiler o hipoteca por 30 días, mientras que la atención de los inversores se centra en el 'underwriting' de IA para consumidores menores de 40 años. Blee, de Nueva York, obtuvo $20 millones en Serie A de Fin Capital y SMBC para una plataforma de control de cumplimiento de materiales de marketing, incluidos aquellos generados por IA. Notable es también la ronda de la compañía israelí-neerlandesa Wonderful de $550 millones con una valoración de $5 mil millones con la participación de Salesforce —un duplicado de su valor en menos de seis meses.
Biotecnología: el capital sigue a un activo clínico concreto
- BrainChild Bio — $116 millones en Serie A para terapia CAR-T BCB-276 contra glioma difuso del tronco encefálico en niños, el programa se encuentra en fase de registro.
- Moonwalk Biosciences — $70 millones en Serie B para interferencia de ARN, que afecta específicamente el tejido adiposo; el candidato líder MW101 entrará en clínica a finales de 2027 como alternativa a GLP-1.
- Bluecore Energy — $50 millones de capital semilla bajo el liderazgo de Silverton Partners para pequeños reactores nucleares en barcazas en puertos; el sitio prioritario es el puerto de Long Beach.
- ARC Ride (Nairobi) — $33,3 millones en capital accionario y de deuda de Norrsken22, Novastar, IFC, BII y Proparco para una red de reemplazo de baterías para motocicletas eléctricas.
El denominador común es que los inversores financian la ejecución y no la narrativa de plataforma: pruebas, licencias, líneas de producción. La estructura de ARC Ride con la participación de instituciones de desarrollo demuestra que para la infraestructura física, la arquitectura de capital es tan importante como el producto.
IPO de Anthropic: el calendario se encuentra con las elecciones de noviembre
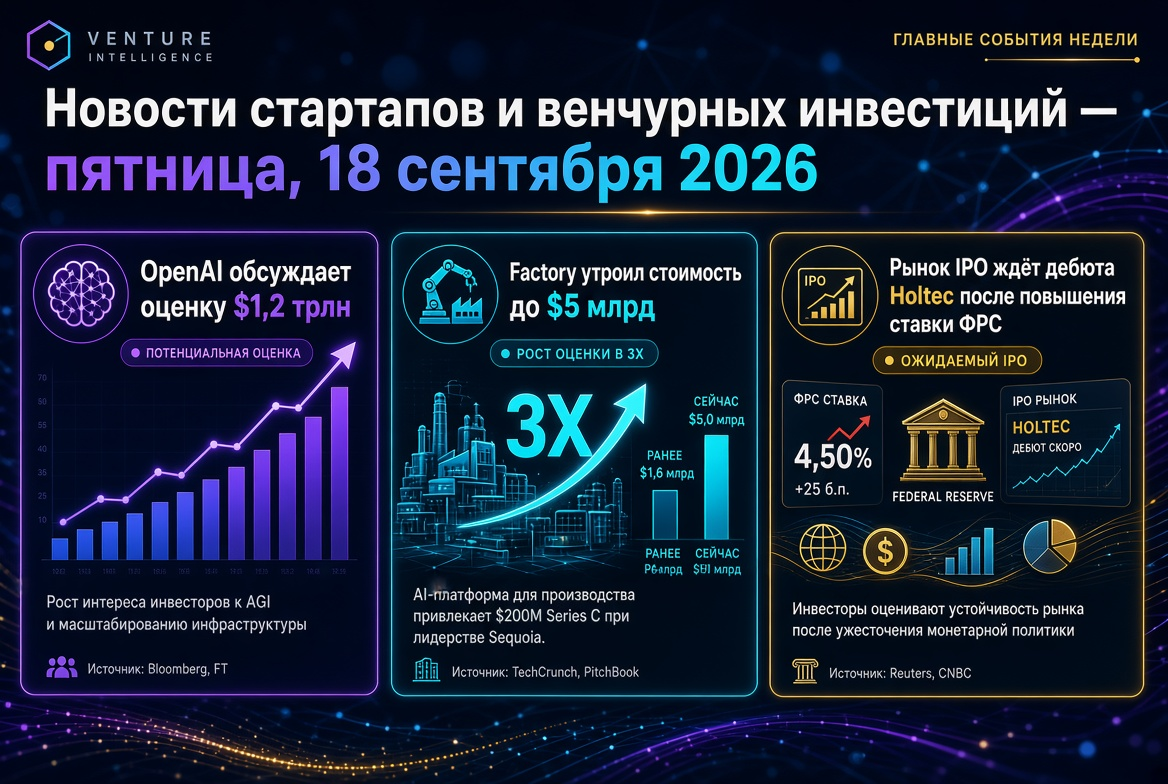
La publicación del prospecto de Anthropic, que se esperaba para esta semana, se ha trasladado a finales de septiembre; el marketing de la colocación comenzará a más tardar a mediados de octubre, y el listado podría realizarse pocos días antes de las elecciones intermedias en los Estados Unidos. Los organizadores son Morgan Stanley, Goldman Sachs, JPMorgan y Citi; antes de las reuniones con analistas, la compañía cierra una línea de crédito revolvente de $15 mil millones. Se está discutiendo una valoración de hasta $2 billones con un volumen de recaudación no menor a $130 mil millones. La experiencia de SpaceX, cuyos acciones, tras su debut en junio a $135, llegaron a $226 y cayeron a $105, empuja al emisor a implementar bloqueos más largos y ventas escalonadas. La línea de crédito es el principal indicador: determina si la empresa podrá resistir un mercado débil en lugar de verse obligada a salir al mercado.
Otras señales del mercado de IPO
- La división de infraestructura de SoftBank ha presentado una solicitud de listado actualizada en Nasdaq; Nvidia se ha comprometido a comprar acciones por $1,5 mil millones al precio de oferta.
- El fabricante chino de robots de servicio Excelland Robotics comienza a negociar en Hong Kong con una recaudación neta de alrededor de $87 millones.
- Crusoe ha llevado a cabo reuniones con bancos líderes sobre su propio listado.
Macronoticias: dinero caro y fondos de crecimiento abarrotados
La tasa de la Reserva Federal se mantiene en el rango del 3,5% al 3,75%, y el mercado discute la posibilidad de un aumento en la reunión de septiembre. Al mismo tiempo, los fondos de crecimiento continúan recaudando capital: Menlo Ventures obtuvo $3 mil millones en 2026, de los cuales $2,25 mil millones son para etapas avanzadas, mientras que CVC cerró su sexto fondo de transacciones secundarias de $10 mil millones. El financiamiento de proyectos de IA ha alcanzado casi $500 mil millones, pero los prestamistas están exigiendo contratos de arrendamiento y permisos de conexión a redes cada vez más confirmados. La combinación de dinero caro, abundante capital de crecimiento y un mercado público fuerte está formando una clásica "barra de flecha": la prima se otorga a las empresas que controlan recursos escasos —y a casi nadie más.
Rusia y CEI: el mercado en fase de selección de negocios sostenibles
El mercado de capital riesgo ruso está experimentando una transformación profunda desde 2009-2011: el volumen de transacciones se ha reducido aproximadamente en un 40%, y las altas tasas de depósitos han hecho que las inversiones largas y ilíquidas sean irracionales para la mayoría de los inversores privados. Los principales acuerdos locales del año se miden en decenas de millones de dólares: una ronda de $15 millones equivale aproximadamente a una décima parte del volumen total de inversiones de capital riesgo del país en 2025. El enfoque se ha desplazado de "ideas prometedoras" a empresas con ingresos confirmados, y las ferias regionales y el Foro de Capital Riesgo de Rusia siguen siendo los principales puntos de encuentro para fondos y fundadores.
Conclusiones para inversores de capital riesgo y fondos
- La escasez se ha convertido en la principal tesis de inversión. Lanzamientos orbitales, generación confiable, soluciones clínicas y experiencia regulatoria —activos que no se pueden reproducir simplemente con el acceso a un modelo básico.
- La eficiencia de capital requiere una nueva métrica. No se puede evaluar una compañía de cohetes según la tasa de quema de una startup SaaS; la pregunta es qué riesgo técnico o regulatorio se elimina con cada dólar adicional.
- Las valoraciones de los neoclouds están vinculadas a contratos, no a múltiplos. Los fondos deberían analizar la estructura de los clientes ancla y la carga de deuda, y no el ritmo de crecimiento de los ingresos.
- Octubre sigue siendo un punto de calibración. El éxito de Anthropic desbloqueará asignaciones para LP ya en el cuarto trimestre; un segundo cambio en los plazos hacia la volatilidad electoral será una señal para revaluar toda la gama de activos privados de IA.