Resumen del mercado energético mundial: petróleo, gas, electricidad, carbón y energías renovables al 9 de septiembre de 2026
Tema principal del día: Estrecho de Ormuz en punto de no retorno
El principal impulsor de todo el sector de materias primas sigue siendo la escalada en torno al estrecho de Ormuz, un corredor marítimo por el que antes del inicio de la crisis pasaba aproximadamente una quinta parte de los suministros de petróleo del mundo. Tras una serie de ataques estadounidenses a instalaciones en la zona del estrecho, Teherán declaró su intención de responder y amenazó con detener la navegación por completo, así como anunció la creación de una "zona prohibida" fuera del estrecho, lo que impacta directamente en el seguro de los transportes de petroleros.
La situación física ya es crítica. Según las estimaciones de seguimiento naval, en los últimos diez días, solo pasaron a través del estrecho, en promedio, alrededor de diez buques con cargas de materias primas por día. El tránsito de petróleo crudo y líquidos petroleros en el segundo trimestre de 2026 fue de aproximadamente 4,9 millones de barriles por día, en comparación con 21,6 millones de barriles/día en el cuarto trimestre de 2025. Las reservas de petróleo mundiales disminuyeron en aproximadamente 4,2 millones de barriles/día en el segundo trimestre, y se espera una reducción adicional de 3,8 millones de barriles/día en el tercer trimestre.
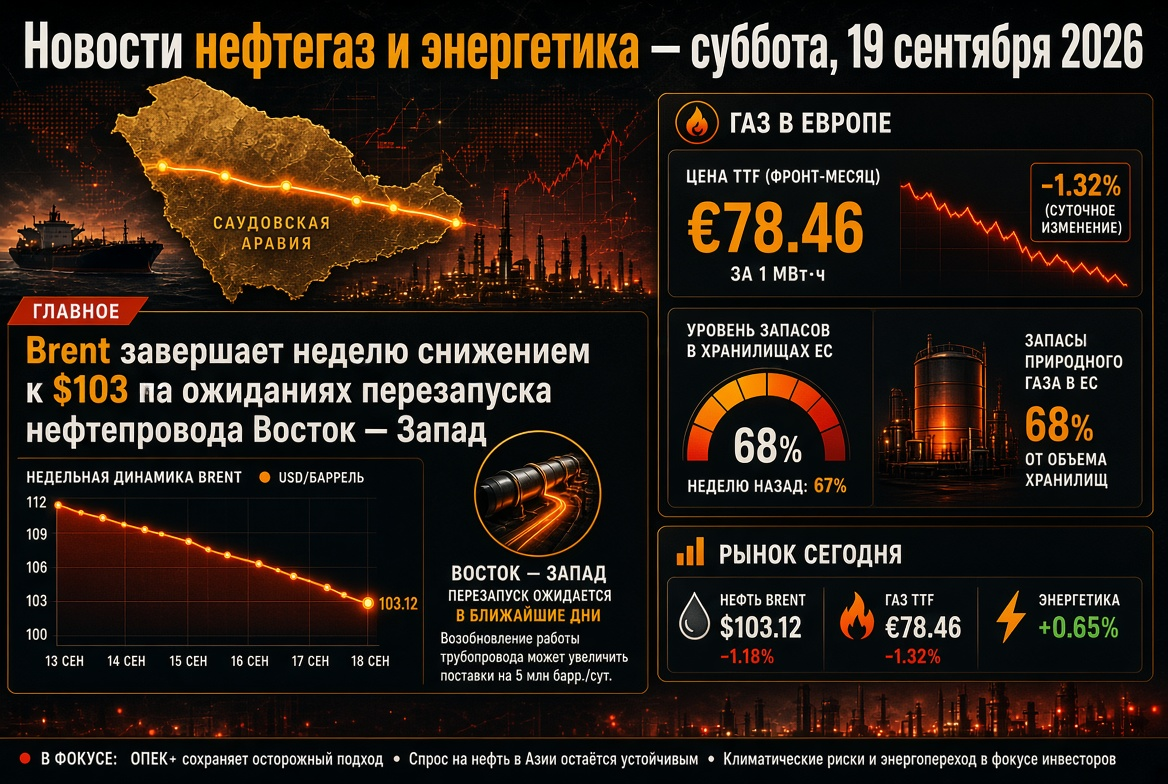
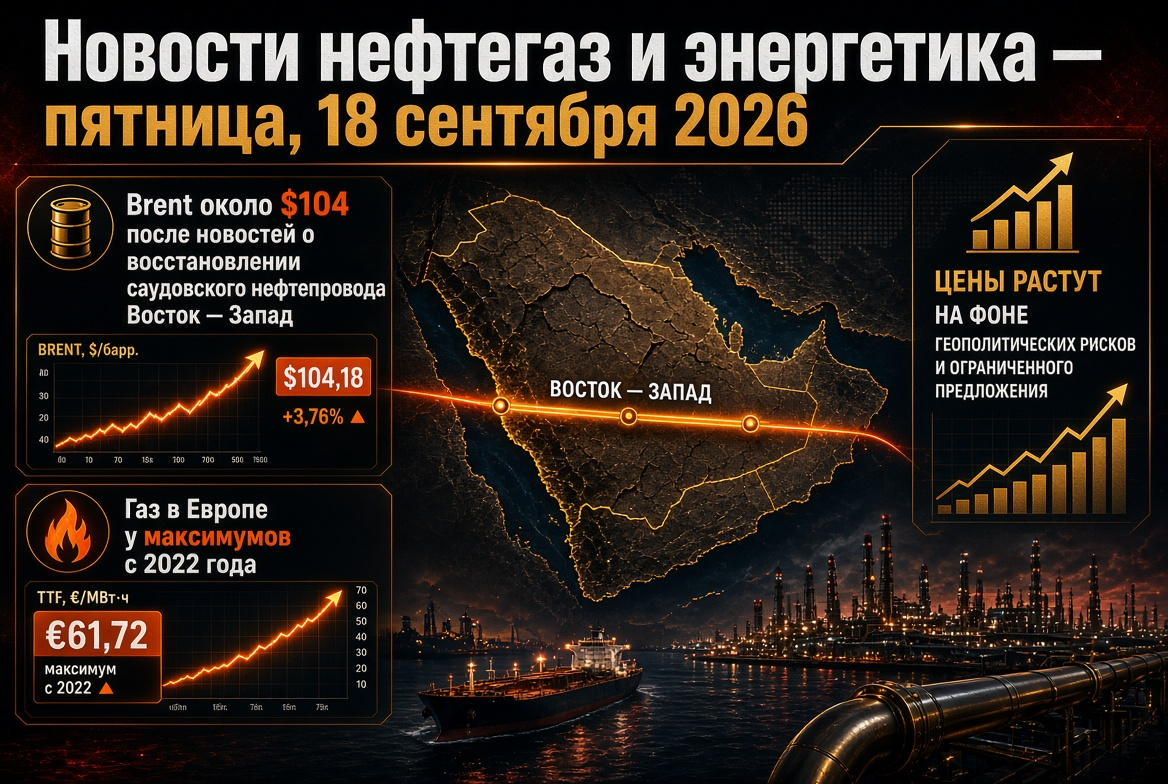
Petróleo: Brent en $99, WTI por encima de $93 — la prima de riesgo en acción
Los principales indicadores del mercado petrolero para la mañana del miércoles:
- Brent (futuro de noviembre, ICE Futures): se cotizó en el rango de $97,9–99,2 por barril, sumando más del 2% el martes y alcanzando un nuevo máximo desde finales de julio.
- WTI (contrato de octubre, NYMEX): se consolidó por encima de $93 por barril, incrementando alrededor del 2% en la sesión.
- Dinámica semanal: Brent aumentó alrededor del 8%, WTI — casi un 10%, lo que representa uno de los mayores aumentos semanales de este año.
- Máximo anual 2026: $126,41 por barril para Brent, registrado el 30 de abril — un pico desde marzo de 2022.
La variedad de pronósticos de bancos de inversión hoy es inusualmente amplia. Con el aumento de ataques a barcos en la región, el escenario objetivo para Brent se desplaza a $120 por barril; con la normalización de las exportaciones desde el Golfo Pérsico — de nuevo a $80. Los analistas advierten que las restricciones de suministro desde el Golfo podrían mantenerse hasta finales de 2026, y no se espera una plena recuperación del tráfico marítimo a través de Ormuz antes de finales del primer trimestre o principios del segundo trimestre de 2027.
Un factor adicional de vulnerabilidad es la reserva estratégica de petróleo de EE.UU., que ha caído a aproximadamente 286,6 millones de barriles. Esto representa un mínimo en varios años, lo que reduce drásticamente la capacidad de Washington para amortiguar choques externos de oferta.
OPEP+ toma pausa: cuotas de producción de petróleo de octubre sin cambios
Siete países de la OPEP+, que participan en recortes voluntarios — Rusia, Arabia Saudita, Iraq, Kuwait, Kazajistán, Argelia y Omán — tras una reunión en línea el 6 de septiembre, decidieron mantener las cuotas de septiembre para octubre sin cambios, interrumpiendo una serie de aumentos. Niveles objetivos: Rusia — 9,949 millones de barriles/día, Arabia Saudita — 10,478 millones de barriles/día, Omán — 841 mil barriles/día.
La lógica detrás de la decisión es clara: en septiembre, la alianza completó el retorno gradual de 1,65 millones de barriles/día que habían sido recortados voluntariamente, no quedó espacio para aumentos adicionales sin revisar las bases para 2027, y disminuir la producción contradice las condiciones del mercado en medio de la crisis en Oriente Medio. La próxima reunión está programada para el 4 de octubre de 2026. Para las compañías petroleras, esto es una señal de previsibilidad en la oferta por parte del cártel, en un contexto de total imprevisibilidad de los corredores de transporte.
Mercado de gas en Europa: almacenes subterráneos en mínimo desde 2011, TTF en $900
El mercado europeo del gas se adentra en la temporada de calefacción en la peor forma en más de una década y media. Según datos de los operadores de infraestructura de gas, al 1 de septiembre, los almacenes de la UE estaban llenos al 65,39% (69,73 mil millones de metros cúbicos); para el 5 de septiembre, estaban al 66,59% (aproximadamente 72,9 mil millones de metros cúbicos). Esto es aproximadamente 16,6 puntos porcentuales por debajo del promedio de cinco años y casi 12 puntos porcentuales por debajo del nivel del año pasado.
La situación en los principales mercados es extremadamente heterogénea:
- Alemania — alrededor del 53%, el peor resultado entre las grandes economías de la UE.
- Austria — aproximadamente el 67%.
- Francia — cerca del 71%.
- Italia — más del 83%, el único gran mercado cerca de la zona de confort.
Los futuros de octubre para TTF a principios de septiembre superaron los $900 por mil metros cúbicos por primera vez desde finales de diciembre de 2022 y se mantienen en el rango de $860–900. Los operadores europeos están prácticamente inyectando gas a precios máximos, y algunos analistas advierten directamente: a las tasas actuales, no será posible llenar los almacenes subterráneos a niveles seguros antes del invierno.
GNL y carbón: la escasez de gas devuelve la generación a carbón
La contracción del mercado de gas natural licuado está reconfigurando el balance energético mundial. Se estima que la escasez de GNL en 2026 será de aproximadamente 35 millones de toneladas, lo que obliga a los países dependientes de las importaciones en Asia a aumentar la generación a carbón. La demanda mundial de carbón podría aumentar cerca del 3%, o 274 millones de toneladas, hasta alrededor de 9,1 mil millones de toneladas.
La reacción más notable proviene de Asia del Este: la producción de carbón en Corea del Sur aumentó casi un 40% hasta alcanzar su máximo desde 2019, mientras que en Japón se incrementó más del 11% con una reducción simultánea de la generación a gas. Al mismo tiempo, varios países de Asia y Europa han implementado medidas de eficiencia energética para contener los costos del combustible importado. Para el sector del carbón, esto significa una coyuntura inesperadamente fuerte, donde hace un año se esperaba una contracción estructural de la demanda.
Restricciones, descuentos y reconfiguración logística de petróleo y productos refinados
El marco de sanciones sigue siendo el segundo factor más importante para el sector energético mundial después de Ormuz. Las restricciones de bloqueo contra las mayores empresas petroleras rusas mantienen un descuento elevado del crudo ruso en comparación con Brent: se estima que el nivel promedio de descuento en 2026 será de alrededor de $22 por barril, con expectativas de reducción a aproximadamente $17 para finales de año a medida que se adapte la logística.
Paralelamente, se están redistribuyendo los flujos de carga globales: los países del Golfo Pérsico utilizan activamente rutas de exportación alternativas para eludir el estrecho, mientras que el aumento de la producción fuera de la OPEP compensa parcialmente los volúmenes perdidos. Según el mercado, estos son los factores que todavía mantienen a Brent por debajo del umbral psicológico de $100.
Mercado de productos refinados en Rusia: refinerías, bolsa y segunda ola de escasez de combustible
El mercado interno de combustible en Rusia sigue en modo de crisis desde mayo de 2026. Los parámetros clave de la situación son los siguientes:
- Refinación: según estimaciones de las autoridades, uno de cada diez refinerías está en reparación; la inactividad de capacidades alcanzó unos 0,35 millones de toneladas por día.
- Restricciones de exportación: se ha prorrogado la prohibición total de la exportación de gasolina hasta el 31 de enero de 2027; el embargo sobre la exportación de gasóleo para los productores se ha prorrogado en varias ocasiones.
- Bolsa: la norma de ventas obligatorias de gasolina en las subastas, reducida al 10%, se ha prorrogado hasta finales de 2026; al mismo tiempo, una parte significativa de los contratos de la bolsa permanece sin cumplir.
- Importación: han comenzado suministros marítimos de gasolina desde India, con un posible volumen de importación de combustible estimado en hasta 400 mil toneladas al mes, principalmente para redes de compañías verticalmente integradas.
- Calidad: a los productores se les ha permitido temporalmente la producción de combustible de calidad ambiental inferior para aumentar la oferta.
Para las estaciones de servicio independientes, la situación sigue siendo la más dolorosa: los precios minoristas se mantienen administrativamente, mientras que los costos de adquisición crecen más rápido.
Electricidad y energías renovables: un giro histórico en el balance energético mundial
En el contexto de la turbulencia en las materias primas, la tendencia estructural hacia la transición energética no se está revertiendo, sino que se está acelerando. Se pronostica que la demanda mundial de electricidad aumentará un 3,6% en 2026 y un 3,8% en 2027, pasando de 28,600 TWh en 2025 a alrededor de 30,700 TWh para 2027. Impulsores: la industria, el transporte eléctrico, la climatización y el crecimiento acelerado del consumo energético de los centros de datos para inteligencia artificial.
El evento más importante del año en el sector eléctrico: las energías renovables superan por primera vez a los combustibles fósiles en términos de generación eléctrica mundial. La generación solar aumenta alrededor de 600 TWh y ocupa el segundo lugar entre las energías renovables tras la hidroeléctrica, superando a la eólica. La dinámica regional de la demanda: China +5,5%, India alrededor del +7%, EE.UU. y UE — aproximadamente un 2%. Para los inversores, esto significa una continuación de la afluencia de capital hacia la generación solar y eólica, almacenamiento de energía e infraestructuras de red.
Calendario de la semana: en qué deben fijarse los participantes del mercado
Los próximos días traerán al mercado la primera confrontación de pronósticos con la realidad en un mes. En el foco estarán los informes mensuales actualizados de agencias especializadas y del cártel, estadísticas sobre reservas de petróleo y productos refinados en EE.UU., así como datos de comercio exterior de China, que mostrarán la magnitud real de la caída de la demanda asiática. Recordemos que en el pronóstico de agosto, el precio medio anual de Brent para 2026 fue elevado casi a $87 por barril, con expectativas alrededor de $85 en el tercer trimestre y un descenso a $78 en el cuarto trimestre; estas cifras, ante las cotizaciones actuales, parecen candidatas a otro ajuste al alza. Un factor estacional adicional: septiembre-octubre es el período de reparaciones programadas en las refinerías estadounidenses, lo que reduce temporalmente el nivel de procesamiento y la producción de productos refinados.
Conclusiones y riesgos para inversores y empresas del sector energético
- Petróleo. Mientras la crisis de Ormuz no se desescalada, el riesgo de que Brent se consolide por encima de $100 por barril sigue siendo fundamental, y el rango de escenarios a tres meses resulta anormalmente amplio — desde $80 hasta $120.
- Gas. Europa entra en invierno con un déficit histórico de reservas; cualquier enfriamiento o nuevo problema en el suministro de GNL podría devolver las cotizaciones de TTF a cifras de cuatro dígitos.
- Carbón. La escasez de gas proporciona a la generación de carbón en Asia una ventana de demanda no planificada — a pesar de la trayectoria de descarbonización a largo plazo.
- Productos refinados y refinerías. Los altos márgenes de refinación apoyan la rentabilidad, pero las restricciones de exportación y los riesgos logísticos redistribuyen las ganancias entre regiones.
- Energías renovables. El cambio estructural a favor de las energías renovables sigue siendo el único elemento verdaderamente predecible en la ecuación y la principal referencia para inversiones a largo plazo en el sector energético.
La conclusión del día para el sector energético mundial se formula de manera simple: a corto plazo, los precios del petróleo, gas y electricidad están determinados por la geopolítica del Golfo Pérsico, a medio plazo — por la capacidad de Europa para sobrevivir el invierno con almacenes semivacios, y a largo plazo — por la velocidad de la transición energética. En estas condiciones, para los participantes del mercado energético es crucial el planeamiento de escenarios, la diversificación logística y un estricto control de los riesgos de cobertura.