Revisión del mercado energético mundial: petróleo, gas, electricidad, carbón y energías renovables al 10 de septiembre de 2026
Tema principal del día: Brent por encima de $100 — ataques a petroleros y respuesta de Teherán
Las cotizaciones del petróleo han estado en aumento durante cuatro sesiones consecutivas, y el desencadenante de este nuevo aumento fue la escalada militar directa en el Golfo Pérsico. El Comando Central de las Fuerzas Armadas de EE.UU. informó sobre la destrucción de cinco petroleros iraníes en el Golfo de Omán y cerca de la isla de Jarg, en respuesta a los intentos de ataques a barcos estadounidenses; en total, en una semana, según el Pentágono, se han neutralizado diez barcos del "flota sombra". Irán ha declarado que atacó la base de Muwaffaq Salti en Jordania (donde se interceptaron 18 misiles), así como dos destructores de la Armada de EE.UU. y diez barcos cerca de Ormuz. El servicio marítimo UKMTO registró el impacto de un proyectil desconocido en un petrolero cerca de Al Fao, Irak, y daños a un barco en Port Rashid, Emiratos Árabes Unidos.
La amenaza clave para la navegación es la "zona prohibida" declarada por Teherán fuera del estrecho, donde las fuerzas iraníes pretenden detener barcos sin autorización. Para los comerciantes y aseguradoras, esto significa un aumento adicional en las primas de riesgo militar y una reducción en el número de armadores dispuestos a entrar en la región. En respuesta, Washington ha ampliado su campaña de sanciones contra la aviación iraní, mientras que Seúl está considerando participar en la seguridad del estrecho.
Mercado del petróleo: cotizaciones, dinámica y pronósticos
Líneas de referencia del mercado del petróleo para la mañana del jueves:
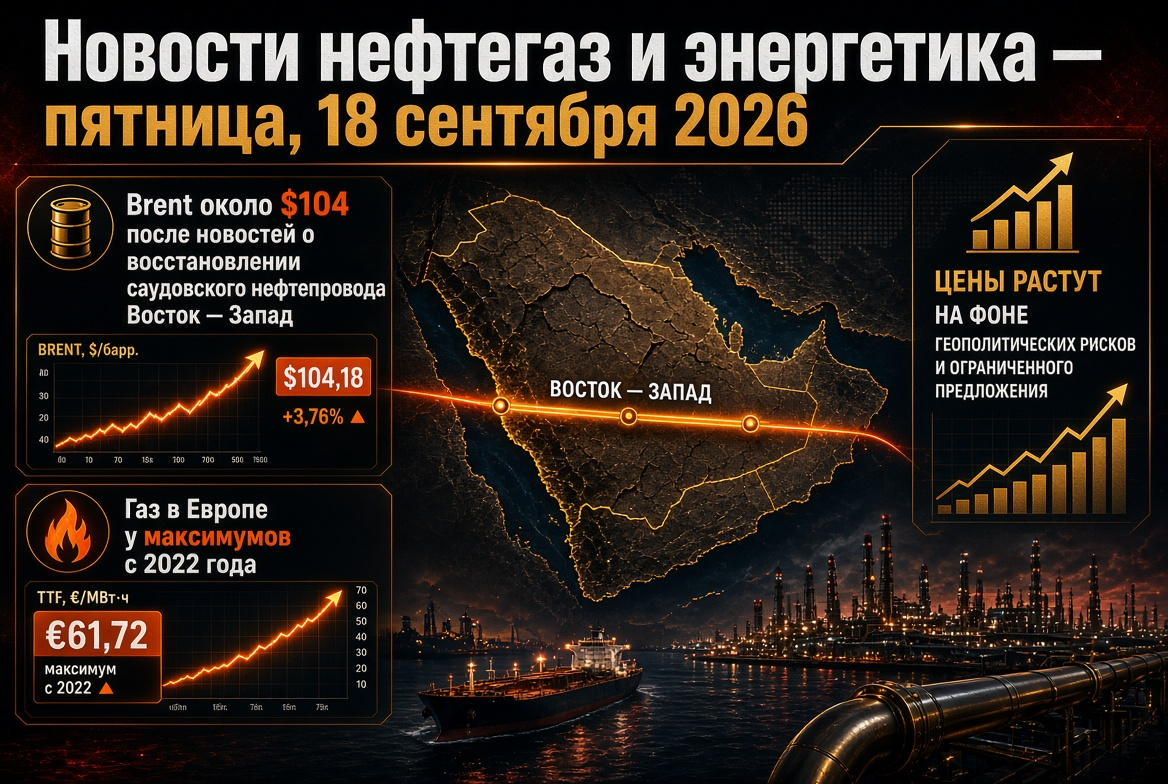
- Brent (noviembre, ICE): pico el miércoles de $100,19 por barril, superando por primera vez los $100 desde el 24 de julio; luego una consolidación cerca de $99,7–100,5.
- WTI (octubre, NYMEX): alrededor de $94,7, con un crecimiento de aproximadamente 2% durante la sesión.
- Dinamismo: desde el 31 de agosto, Brent ha aumentado alrededor de 13,5%, y desde el inicio de la guerra con Irán a finales de febrero, casi un 40%; el pico de abril superó los $125.
- Pronósticos: Goldman Sachs prevé $120 con un aumento de ataques a barcos en Ormuz y el Mar Rojo o un retorno a $80 si se normaliza la exportación; ING espera mantener una prima de riesgo significativa hasta que se reanuden las negociaciones.
El entorno fundamental sigue siendo deficitario. Según la EIA, las reservas mundiales de petróleo han disminuido en 4,2 millones de barriles/día en el segundo trimestre y en otros 3,8 millones de barriles/día en el tercero; el tránsito por Ormuz en el segundo trimestre fue de solo 4,9 millones de barriles/día frente a 21,6 millones antes del conflicto. La previsión de agosto de la agencia es de $85 por barril en el tercer trimestre y $78 en el cuarto; con las cotizaciones actuales se considera desactualizada, y el informe de septiembre de STEO, publicado el 9 de septiembre, será comparado con la realidad de "cien". La reserva estratégica de EE.UU. está alrededor de 286,6 millones de barriles, lo que limita la capacidad de Washington para suavizar los shocks de precios mediante intervenciones.
Medio Oriente: doble bloqueo de Arabia Saudita
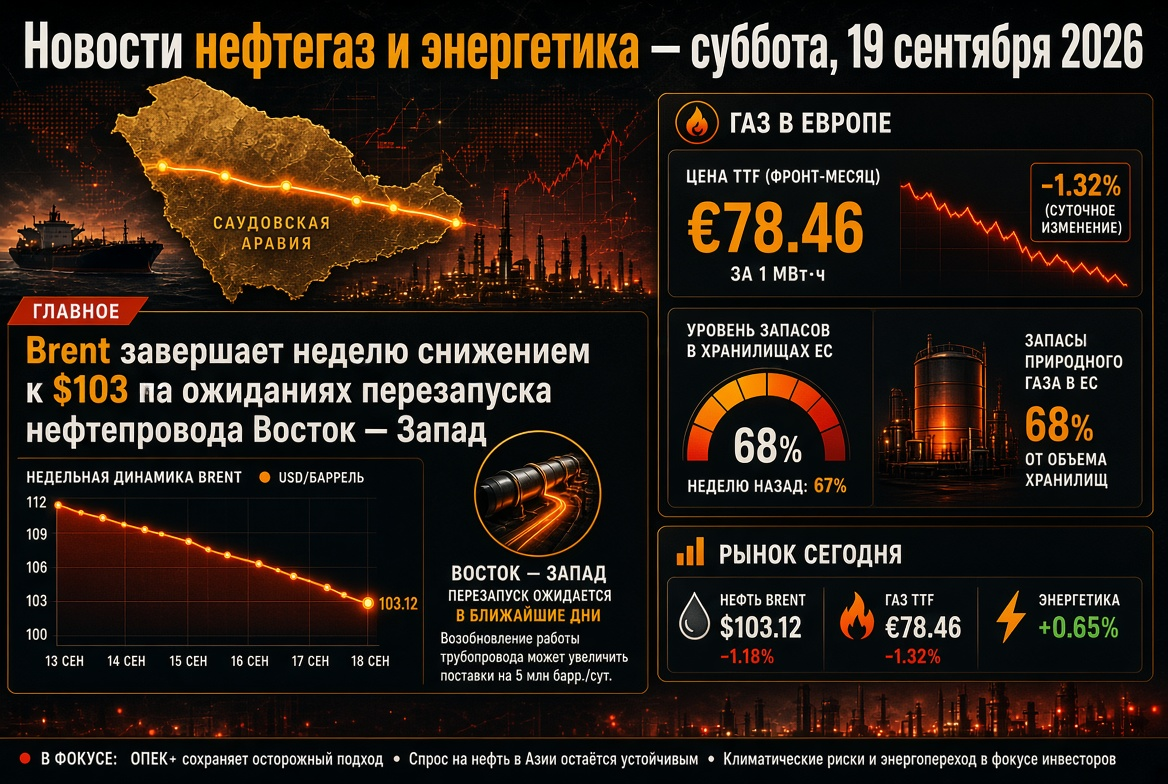
El segundo frente de riesgos es el Mar Rojo. Los hutíes bombardearon el 8 de septiembre objetivos en Abha, Khamis Mushait, Jizan y Najran: 73 personas resultaron heridas, y se produjeron incendios en la refinería de Aramco en Jizan con una capacidad de 400 mil barriles/día. Al mismo tiempo, el movimiento ha declarado una campaña para controlar Bab el-Mandeb. El problema para los suministros de petróleo es que tras el cierre de Ormuz, el Mar Rojo se ha convertido en la arteria principal del reino: el oleoducto Este-Oeste opera a un récord de 7 millones de barriles/día, y el terminal de Yanbu asegura más del 90% de las exportaciones marítimas de petróleo saudí. El pacto defensivo de Riad con Turquía y Pakistán aún no ha eliminado la amenaza a la infraestructura. Cualquier interrupción en Yanbu significaría la salida del mayor exportador del mercado durante el cierre de ambos estrechos.
Mercado del gas: TTF por encima de $950, almacenamiento al mínimo desde 2011
El mercado europeo del gas se mueve en contra de la lógica estacional. Los futuros de octubre en TTF alcanzaron el 9 de septiembre los 78,8 euros/MWh (aproximadamente $970 por mil metros cúbicos), aumentando casi un 4% en un día; desde principios de año, las cotizaciones han crecido aproximadamente un 120%. Parámetros clave:
- El almacenamiento de gas en la UE está al 66,9% al 7 de septiembre, alrededor de 71,7 mil millones de metros cúbicos; es el mínimo para esta fecha en la historia de las observaciones desde 2011 y 13,8 mil millones de metros cúbicos menos que el nivel del año pasado.
- Alemania está alrededor del 53%, el peor indicador entre las grandes economías; Italia es el único gran mercado cerca del cómodo 80% +.
- Normativa objetivo es del 90% en el intervalo del 1 de octubre al 1 de diciembre con un margen de 10 puntos porcentuales; desde abril se ha inyectado solo alrededor del 62% de los volúmenes necesarios.
La Comisión Europea, tras el grupo coordinador de gas del 3 de septiembre, declaró que no hay amenaza inmediata a la seguridad de los suministros y no ve razones para intervención, citando la diversificación, las capacidades de regasificación y la reducción de la demanda. No obstante, la producción de GNL en Catar sigue parada, y Europa se ve obligada a competir por petroleros con Asia en picos de precios. Para la industria de la UE, esto significa entrar en la temporada de calefacción con el más caro almacenamiento en cuatro años.
GNL y carbón: la escasez de gas apoya la generación de carbón
La escasez de GNL en 2026 se estima en aproximadamente 35 millones de toneladas, lo que obliga a los países dependientes de importaciones en el noreste asiático a aumentar la producción de carbón: en Corea del Sur ha crecido casi un 40%, y en Japón más del 11%. La demanda mundial de carbón podría aumentar en aproximadamente un 3%, acercándose a 9,1 mil millones de toneladas. Para los exportadores de carbón — Indonesia, Australia, Rusia, Sudáfrica — esta es una ventana de demanda inesperada, en contra de la tendencia a largo plazo de descarbonización.
China y Asia: las importaciones de petróleo se recuperan de un mínimo de diez años
Las estadísticas aduaneras de China para agosto mostraron un aumento durante segundo mes consecutivo: las importaciones de petróleo alcanzaron los 37,93 millones de toneladas (8,93 millones de barriles/día), +6,2% respecto a julio, pero aún un 23,4% por debajo del nivel del año pasado; en los primeros ocho meses, las compras cayeron un 14,6%. Las refinerías chinas están aumentando activamente las compras de ESPO ruso eludiendo Ormuz y explorando rutas no típicas, incluida Argentina. Las exportaciones de productos petroleros se dispararon un 29% hasta 6 millones de toneladas ante la escasez de diésel en el mundo, mientras que la demanda interna de gasolina y diésel sigue un 8-9% por debajo del año anterior. La reducción de inventarios se ha desacelerado a 550 mil barriles/día, lo que indica un regreso gradual de Pekín al mercado al contado.
Rusia: descuento de Urales, exportaciones y segunda ola de la crisis de combustibles
El alto precio de Brent compensa parcialmente a las empresas rusas con un descuento ampliado: después de la expiración de la licencia estadounidense para transacciones con petróleo ruso, el descuento en Urales durante el verano alcanzó los $23-24 por barril, y el nivel promedio anual se estima en $17-22. El mercado interno de productos petroleros sigue en modo de crisis:
- Las ventas en bolsa de gasolina del 1 al 4 de septiembre crecieron un 69% respecto a agosto, alcanzando las 72,75 mil toneladas, pero ya el 7 de septiembre cayeron a 12,24 mil toneladas debido a reparaciones no programadas en las refinerías;
- La demanda insatisfecha de pago — 37,7 mil toneladas de AI-92 y 35,3 mil toneladas de AI-95; desde mayo, solo se han cumplido alrededor del 41% de los contratos de bolsa;
- Desde el inicio del año, se han vendido en bolsa 5,44 millones de toneladas de gasolina, un 23,7% menos que el año anterior;
- La prohibición de exportación de gasolina se ha extendido hasta el 31 de enero de 2027, y el Ministerio de Energía está discutiendo la restricción de exportaciones de diésel durante el período de reparaciones y demanda invernal, se han comenzado suministros de importación desde India.
Electricidad y energías renovables: la tendencia estructural no se revierte
Durante el shock de las materias primas, la transición energética se acelera. Según Ember, en 2025 las energías renovables superaron por primera vez en un siglo al carbón en la generación mundial (33,8% frente a 33,0%), y en mayo de 2026 la energía solar superó por primera vez al carbón en el balance energético de EE.UU. (12,8% frente a 12,2%). África está camino a un año récord con un crecimiento de la capacidad solar del 45%. La demanda mundial de electricidad en 2026 aumentará un 3,6% gracias al transporte eléctrico, la refrigeración y los centros de datos para IA. Para los inversores en energías renovables, los acumuladores y las redes, el gas caro no actúa como un freno, sino como un argumento adicional.
Calendario del jueves: OPEC, EIA e inflación en EE.UU.
El 10 de septiembre es uno de los días más intensos del mes para los participantes del mercado energético. OPEC publicará su informe mensual con las estimaciones actualizadas sobre la demanda y la producción, que mostrarán en qué medida el cártel está considerando la caída del consumo en Asia. La EIA, debido a la programación de vacaciones, publicará las estadísticas semanales sobre reservas de petróleo y productos petroleros precisamente el jueves; tras una serie de reducciones en las reservas comerciales de EE.UU. por debajo del mínimo de cinco años, estos datos son críticos para WTI. En EE.UU. se publicará el índice de precios al productor de agosto, y el viernes se dará a conocer el informe de la AIE y la inflación al consumidor, de los cuales depende la retórica de la Fed. La próxima reunión de OPEC+ está programada para el 4 de octubre; las cuotas de octubre permanecen sin cambios.
Conclusiones y riesgos para inversionistas y empresas energéticas
- Petróleo. La consolidación de Brent por encima de $100 depende de si los ataques a petroleros se transforman en un cierre total de Ormuz y Bab el-Mandeb; el rango de escenarios para el trimestre es de $80 a $120.
- Gas. Europa entra al invierno con un déficit histórico de reservas; un noviembre frío o una nueva interrupción en los suministros de GNL pueden devolver al TTF a cifras de cuatro dígitos.
- Carbón y refinerías. La escasez de gas y diésel apoya el margen de la generación de carbón y el refinado, pero concentra las ganancias en regiones fuera de la zona de conflicto.
- Rusia. El petróleo caro mitiga los riesgos presupuestarios; sin embargo, el mercado interno de combustibles sigue siendo vulnerable hasta que se completen las reparaciones de las refinerías.
- Energías renovables. La energía renovable sigue siendo el único elemento predecible en el balance energético mundial y la principal referencia para inversiones a largo plazo.
La conclusión del día para el sector energético global: el precio a corto plazo del petróleo y el gas está dictado por la lógica militar del Golfo Pérsico y el Mar Rojo, la perspectiva a medio plazo por la capacidad de Europa y Asia para atravesar el invierno con almacenes medio vacíos y la a largo plazo por la velocidad de la transición energética. En estas condiciones, la planificación de escenarios, la diversificación de la logística y la disciplina de cobertura se convierten en condiciones de supervivencia para los participantes del mercado energético, no en opciones.