Temas clave del día: ventana de IPO, concentración de capital y el giro de las inversiones de capital riesgo hacia tecnologías soberanas e infraestructura física
Resumen del día: un breve informe para inversores
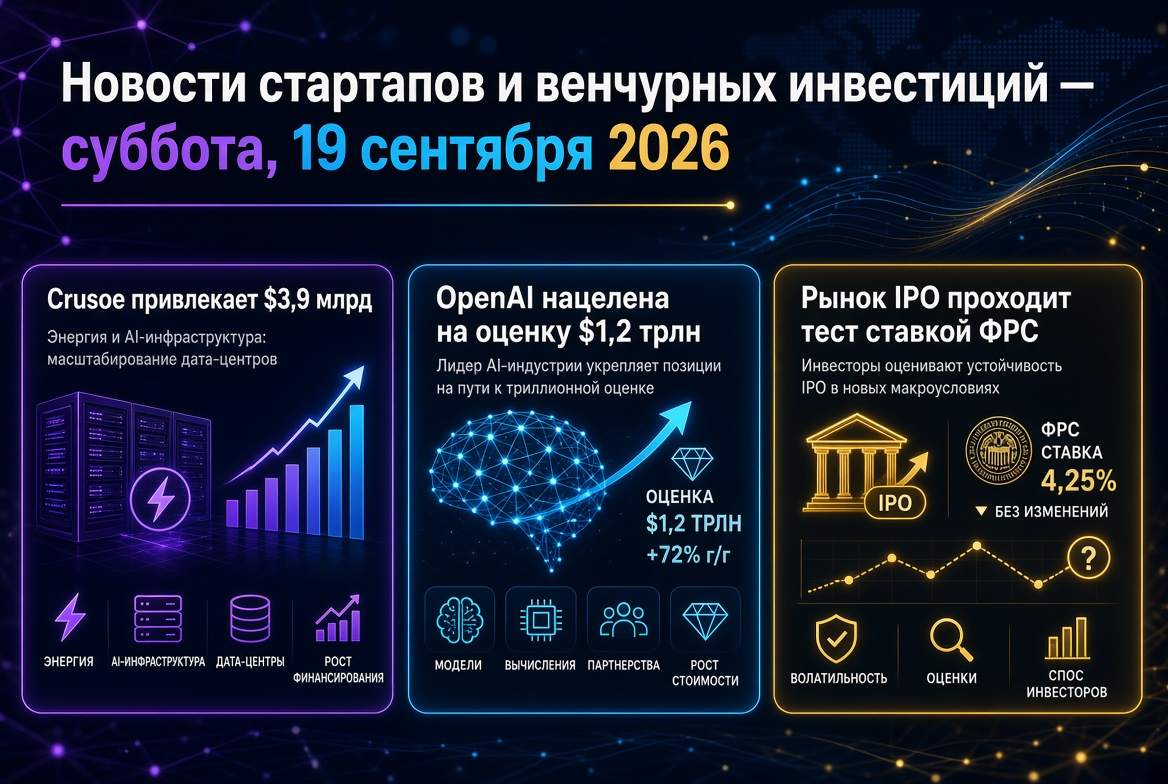
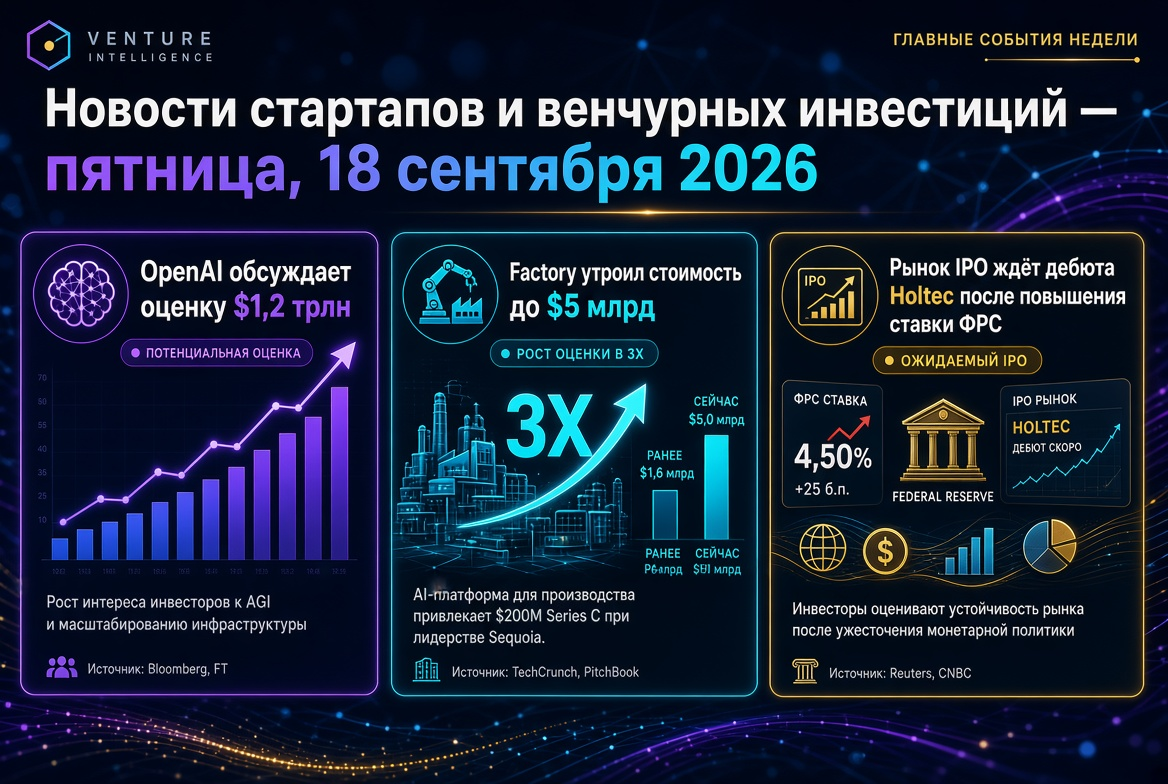
- Ventana de IPO. Anthropic mantiene su objetivo de cotizar en Nasdaq en octubre tras una presentación de documentos en confidencialidad; se discute un volumen de colocación de hasta $100 mil millones. OpenAI, que presentó su solicitud una semana después, está considerando posponer su salida para 2027.
- Mercado de colocaciones. El número de IPOs tecnológicas estadounidenses en 2026 superó los 235, siendo el segundo trimestre un récord en volumen de recaudación: aproximadamente $104.8 mil millones.
- Dinámica de inversiones. Agosto: $42 mil millones en poco más de 1,500 startups en todo el mundo: corrección respecto a julio, manteniendo crecimiento interanual significativo.
- Concentración. Al final del primer semestre, las inversiones globales en capital riesgo alcanzaron $510 mil millones, de los cuales $217 mil millones (43%) se destinaron a solo dos empresas.
- Cambio de enfoque. Las transacciones recientes de la semana en el espacio, combustibles de aviación sostenibles, visión por computadora industrial e IA de voz para sectores regulados muestran un giro del capital riesgo hacia activos “físicos” y soberanos.
La ventana de IPO se estrecha: por qué octubre es más importante que cualquier megarronda
La narrativa clave del otoño no es el tamaño de la siguiente ronda, sino el precio de salida. La colocación de junio de SpaceX, valorada en aproximadamente $1.77 billones, se convirtió en la mayor IPO de la historia, pero la posterior corrección de las cotizaciones de aproximadamente un tercio desde el pico dio una señal cautelosa al mercado. Por esto, la salida de Anthropic en octubre se convierte en un punto de referencia: establecerá el múltiplo según el cual todas las empresas privadas en el ámbito de la inteligencia artificial serán revaluadas.
Para los gestores de fondos, esto no es solo una cuestión de imagen, sino de distribuciones. La industria lleva tres años lidiando con un déficit de liquidez: los LP reciben dinero más lentamente de lo que los fondos solicitan nuevos compromisos. Las grandes IPOs tecnológicas pueden desbloquear distribuciones y desencadenar un nuevo ciclo de recaudación de fondos. Los analistas ya han señalado que el valor total de las salidas esperadas es comparable al total de salidas del mercado de capital riesgo de EE. UU. en los últimos veinticinco años.
Dinámica de agosto: corrección sin cambio de tendencia
Las estadísticas de agosto merecen una lectura sobria. La caída del 25% en comparación con julio se explica no por un deterioro del entorno económico, sino por el calendario y el efecto base: en meses individuales de 2026, una o dos megarrondas formaban la mitad del volumen total. Tres conclusiones para evaluar el mercado:
- La volatilidad mensual ha dejado de ser un indicador. Con la estructura actual de transacciones, la dispersión de los volúmenes se determina por decisiones de unos pocos emisores, no por el comportamiento conjunto de miles de empresas.
- La cantidad de transacciones es más estable que la suma. Aproximadamente 1,500 startups financiadas al mes es un nivel sostenible que indica un flujo de trato funcionando en fases tempranas.
- La dinámica anual sigue siendo multiplicativa. Un crecimiento de más del doble en comparación con agosto de 2025 confirma que el mercado está en una fase de expansión y no de recuperación.
Concentración de capital: un mercado de dos emisores y megafondos
Una característica estructural de 2026 es la concentración sin precedentes. Los récord de $510 mil millones en inversiones globales de capital riesgo en el primer semestre se formaron principalmente por megatransacciones, y no por la expansión en el número de rondas. Más del 70% del capital en el segundo trimestre se destinaron a empresas vinculadas a la inteligencia artificial, y dieciséis rondas de más de $1 mil millones generaron $108.6 mil millones: más de la mitad del volumen trimestral. América del Norte atrajo $392 mil millones, manteniendo un dominio absoluto.
Al mismo tiempo, se está consolidando el lado de la gestión: los fondos con activos superiores a $1 mil millones controlan una parte abrumadora del valor de las transacciones, y la mayor parte de los nuevos compromisos de los LP se concentra en unas pocas plataformas principales. Para los fondos de tamaño mediano, esto significa la necesidad de una especialización rigurosa: competir en capital con megafondos es inútil, mientras que competir en experiencia es posible.
Technologías soberanas e infraestructura física: una nueva tesis de inversión
El cambio más notable de los últimos días es la migración del capital riesgo hacia empresas que controlan sistemas físicos y datos críticos. Ejemplos de transacciones de principios de la semana incluyen:
- Espacio. La empresa india Pixxel cerró una ronda de financiación Series C por $100 millones liderada en co-participación por Temasek y Seraphim, elevando su financiación total a $195 millones. La empresa se está expandiendo de la imagen hiperespectral hacia una plataforma de inteligencia terrestre, fabricación de satélites y sistemas soberanos para gobiernos.
- Transición energética. La australiana Jet Zero recaudó A$30 millones con la participación de Qantas, Airbus y POSCO International para un proyecto de refinería de combustible de aviación sostenible con una capacidad de hasta 113 millones de litros al año.
- IA industrial. La empresa suiza Jaipur Robotics obtuvo €4.3 millones para sistemas de visión por computadora para plantas de incineración de residuos y fábricas de cemento, tras haber entrenado modelos con más de 50 millones de imágenes etiquetadas.
El denominador común es la naturaleza estratégica, no solo comercial, de la demanda. Los estados y corporaciones buscan controlar la sensorización, combustibles, cálculos y datos que consideran críticos. Para los fondos de capital riesgo, esto abre un segmento con ciclos más largos, pero también con barreras de entrada más altas.
IA vertical: el valor defendible se desplaza hacia el flujo de trabajo
La valoración de startups en IA aplicada depende cada vez menos del acceso a modelos base. La italiana Cato recaudó €6 millones para automatizar la participación en licitaciones públicas por un volumen de alrededor de €309.7 mil millones; la india Navana.ai, ₹40 crores para una IA de voz para bancos con requerimientos de implementación local. La lógica de los inversionistas es similar: la ventaja competitiva no la proporciona el modelo, sino el flujo de trabajo sectorial, los datos propietarios y la conformidad regulatoria.
Qué revisan los inversores en transacciones de IA vertical
- La disponibilidad de datos que no se pueden reproducir conectándose al mismo modelo.
- La profundidad de la integración en los procesos operativos del cliente y el costo de transición.
- El cumplimiento de los requisitos de residencia de datos y despliegue local.
- La economía de inferencia y su resistencia a la caída de precios en computación.
Geografía: India, Europa y mercados fuera de Silicon Valley
El ecosistema de startups indio muestra el patrón característico de 2026: los volúmenes están creciendo, mientras que el número de rondas se reduce: el capital se vuelve más concentrado y selectivo. Las transacciones recientes en infraestructura hídrica, distribución farmacéutica y tecnología de juegos confirman la demanda de soluciones aplicadas, y el cierre de un fondo especializado en salud por encima de su objetivo indica un apetito persistente de los LP por estrategias especializadas.
Europa trabaja de manera puntual: pequeñas rondas con líderes sectoriales fuertes y participación de inversores estratégicos. La presencia de corporaciones en sindicaciones de semillas se está convirtiendo en norma: los actores industriales aseguran acceso a tecnologías antes de las rondas de crecimiento.
Financiamiento estructurado: la deuda de riesgo está regresando al escenario
Una tendencia notable en septiembre es el aumento de la proporción de transacciones mixtas que combinan capital accionario y deuda. Para las empresas con ingresos predecibles, flujos de efectivo o activos de crédito, esto permite atraer capital sin dilución excesiva. Para los inversores, reduce el riesgo a través de la estructura de la transacción, y no solo por la valoración. La arquitectura financiera en etapas tardías se está volviendo más compleja, y los fondos requieren cada vez más competencias en estructuración, y no solo en selección.
Tres conclusiones para inversores de capital riesgo y fondos
- Otoño de 2026 se trata de liquidez, no de acceso a capital. El riesgo clave de la cartera hoy no es la imposibilidad de recaudar una ronda, sino la falta de salidas. La fijación de precios de las colocaciones de octubre es más importante que cualquier nuevo megarronda.
- La estructura de tipo barbells se mantiene. El capital se distribuye entre megatransacciones de líderes y selecciones tempranas selectivas. Las empresas en la etapa Series B y C sin métricas destacadas enfrentan la máxima presión.
- La prima por narrativa desaparece. El due diligence se está endureciendo en toda la embudo: los inversores exigen ingresos verificados, estructuras de propiedad intelectual claras y economías de unidad comprensibles incluso en la etapa seed.
Pronóstico: septiembre como punto de calibración
Hasta finales de septiembre, el mercado vivirá en modo de espera. Una colocación exitosa que mantenga las cotizaciones tras el debut abrirá el camino a toda una clase de empresas tecnológicas y desbloqueará distribuciones para los LP ya en el cuarto trimestre. Un debut débil obligará a revaluar todo el conjunto de activos privados de IA, marcados por múltiplos de crecimiento. Para los gestores de fondos, la conclusión es pragmática: en un mercado donde unos pocos emisores absorben casi la mitad del financiamiento global de capital riesgo, el rendimiento de la cartera se define por la disciplina de colocación y la calidad de la selección, y no por el acceso al capital.