Lo más destacado del día: eventos clave en el mercado de capital de riesgo
- Cognition AI, desarrollador del agente de IA para programación Devin, cierra una ronda de aproximadamente $1 mil millones a una valoración cercana a $47 mil millones, con el interés de los inversores en la operación acercándose a los $10 mil millones.
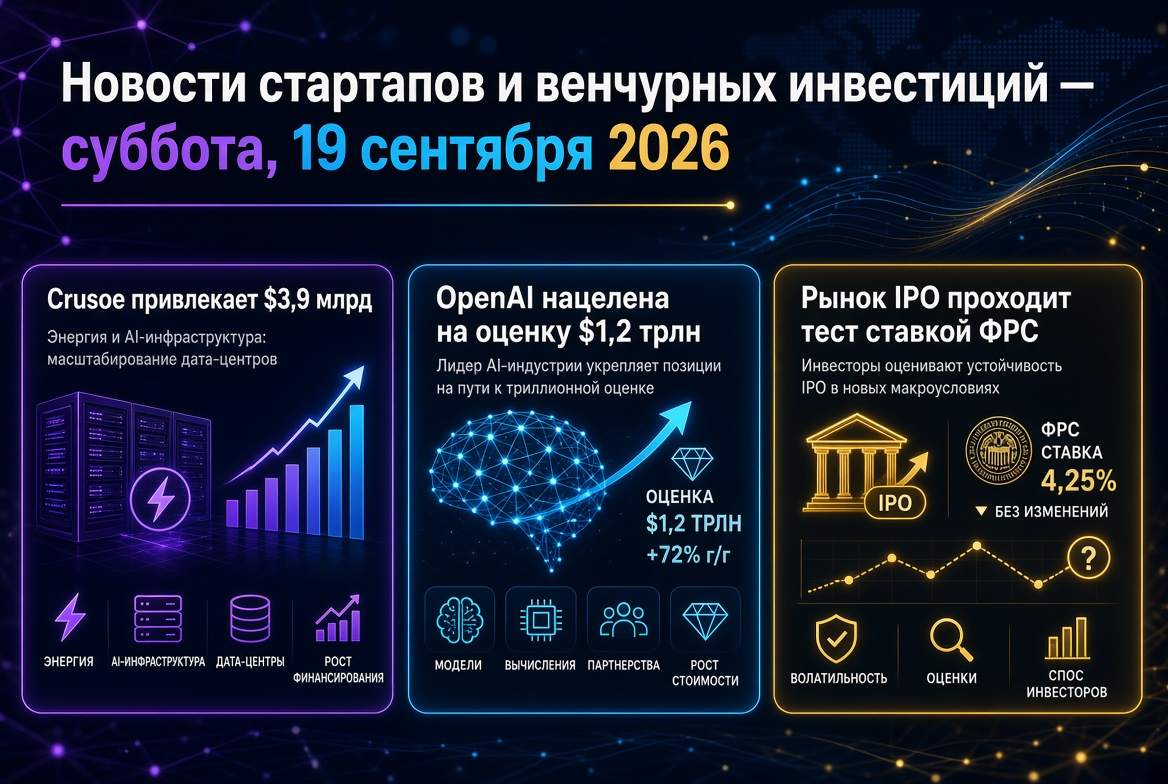
- Crusoe, operador de infraestructura de IA y centros de datos, atrae más de $3 mil millones con una valoración post-inversión de aproximadamente $30 mil millones de Atreides Management, Valor Equity Partners y Mubadala Capital.
- Los megafondos con activos superiores a $1 mil millones controlan el 72% de todo el valor de las transacciones de capital de riesgo en 2026, frente al 25% del año anterior.
- Más del 70% del capital global de riesgo en el segundo trimestre se destinó a empresas de IA, alcanzando un máximo histórico de concentración.
Cognition AI: valoración de $47 mil millones y nueva economía de agentes de IA
La transacción central de la semana es la ronda de financiación de Cognition AI. La startup detrás del programador AI autónomo Devin atrae alrededor de $1 mil millones, lo que eleva su valoración a aproximadamente $47 mil millones. Es notable que la demanda de los inversores para participar en la ronda casi se ha multiplicado por diez respecto al volumen objetivo: la compañía recibió solicitudes por casi $10 mil millones.
Para los fondos de capital de riesgo, esta transacción es un indicador del desplazamiento de capital de los modelos de lenguaje básico hacia agentes de IA aplicados con ingresos medibles. Cognition muestra uno de los crecimientos más rápidos en ARR en la historia del sector, y los inversores están dispuestos a pagar una prima por la monetización comprobada, algo que no está disponible para las empresas con productos "conceptuales". Rondas de tal magnitud en el segmento de codificación de IA están estableciendo un nuevo estándar de precios para toda la categoría de herramientas de desarrollo.
Infraestructura de IA: Crusoe, Gimlet Labs y la batalla por el poder computacional
El segmento de infraestructura sigue siendo el segundo imán de capital después de la IA aplicada. Las transacciones clave de los últimos días incluyen:
- Crusoe ha concluido una financiación superior a $3 mil millones con una valoración aproximada de $30 mil millones. Los fondos se destinarán a la construcción de centros de datos y expansión de capacidades en la nube para cargas de trabajo de IA.
- Gimlet Labs ha recaudado $300 millones en una ronda dirigida por Andreessen Horowitz, valorada en $3 mil millones. Entre los nuevos inversores se encuentran Arm Holdings y la división de capital de riesgo de Microsoft M12. La empresa está desarrollando software para distribuir cargas de IA entre diferentes tipos de procesadores, una tecnología crítica en un contexto de fragmentación de la infraestructura computacional.
- HiddenLayer, especializado en la seguridad de aplicaciones de IA generativa y agentes, cerró una ronda de la Serie B de $100 millones; el segmento de seguridad en IA se está convirtiendo en un tema obligado en las tesis de los fondos.
La lógica de los inversores es clara: mientras el costo de entrenamiento e inferencia de modelos siga aumentando, las empresas que reduzcan los costos de computación o aumenten su eficiencia obtendrán ventajas estructurales y una demanda corporativa predecible.
Los megafondos están redefiniendo el sector: el 72% del mercado en manos de gigantes
El cambio estructural de 2026 es el dominio total de los megafondos. Según datos de PitchBook, los fondos con activos superiores a $1 mil millones representaron el 72% de todo el valor de las transacciones de capital de riesgo en el primer semestre, mientras que el año pasado esta cifra era solo del 25%. Los megafondos atrajeron $50 mil millones de nuevo capital en seis meses, en comparación con $8 mil millones en el mismo período del año anterior, siendo el 73% de todos los nuevos compromisos LP atribuidos a solo cinco empresas gestoras.
Entre los cierres más grandes: Thrive Capital con el fondo Thrive X de $10 mil millones, Sequoia Capital con un fondo de IA en etapa tardía de $7 mil millones y Andreessen Horowitz con un fondo de crecimiento de $6.75 mil millones; a su vez, a16z, según informes del mercado, está formando un megafondo de IA de hasta $20 mil millones. En Europa, la Comisión Europea eligió a EQT como gestor del fondo Scaleup Europe de €5 mil millones, de los cuales la mitad ya ha sido contratada por inversores institucionales como Novo Holdings, Allianz y APG.
Semestre récord: $510 mil millones y el fenómeno de dos empresas
Las estadísticas de Crunchbase registran una anomalía histórica: OpenAI y Anthropic atrajeron un total de $217 mil millones, lo que representa el 43% de toda la financiación mundial de capital de riesgo en la primera mitad de 2026. La ronda de OpenAI de $122 mil millones en el primer trimestre se convirtió en la mayor transacción privada en la historia, y Anthropic, tras atraer $65 mil millones en el segundo trimestre, lideró el ranking de las empresas privadas más valiosas del mundo. En el segundo trimestre, 16 empresas cerraron rondas por más de $1 mil millones, totalizando $108.6 mil millones, lo que representa más de la mitad del volumen de inversión trimestral.
América del Norte mantiene el liderazgo: las inversiones en startups de EE. UU. y Canadá alcanzaron $392 mil millones en el semestre. También es notable el renacimiento de las etapas tempranas: el capital temprano superó los $31 mil millones en el trimestre, casi el doble del nivel del año anterior, gracias en gran parte a la ronda de $12 mil millones para Prometheus, una startup en el área de IA física con la participación de Jeff Bezos.
Más allá de la IA: dónde más está trabajando el capital de riesgo
A pesar del dominio de la narrativa de IA, el capital encuentra aplicación en verticales relacionadas:
- Tecnologías de defensa: $12.3 mil millones en inversiones en el semestre, casi el doble que el resultado del año anterior; Anduril Industries cerró una Serie H de $5 mil millones.
- Salud: AusperBio Therapeutics atrajo $120 millones en la Serie C, Elucid — $55 millones en la Serie D, Scan.com — $90 millones para el desarrollo de imágenes médicas.
- Fintech: la startup de Ghana Moment recibió $22 millones en la Serie A de Speedinvest y QED Investors para construir infraestructura de pago en los mercados africanos.
- Sector de consumo: la cadena de cafeterías Blank Street atrajo $105 millones para su expansión, y la plataforma turística WeRoad — $58 millones.
Europa y etapas tempranas: selectividad en lugar de escasez
El mercado europeo muestra actividad selectiva. Zeit AI de Múnich, fundado por exmiembros de Palantir, atrajo €5 millones en inversiones iniciales con la participación de Y Combinator y el fondo de scouting de Sequoia; la empresa está construyendo un agente autónomo de ingeniería de datos que se integra con más de 600 sistemas corporativos. Backbone de Bruselas cerró una pre-semilla de €4 millones en el segmento de cumplimiento de la industria alimentaria. Es notable la participación de inversores estratégicos y actores del sector en sindicado en fases tempranas: las corporaciones están accediendo cada vez más a las etapas iniciales para asegurar el acceso a tecnologías antes de las rondas de crecimiento.
Qué significa esto para los inversores: tres conclusiones
- La estructura de barra de barbells se ha consolidado. El capital se distribuye entre megarrondas de líderes y transacciones tempranas selectivas, mientras que el medio — Series B y C para empresas sin métricas destacadas — enfrenta la máxima presión. Los fondos de tamaño medio requieren una especialización clara para competir por un flujo de acuerdos de calidad.
- La diligencia debida se está volviendo más estricta en toda la tubería. Los inversores exigen ingresos comprobados, una estructura de propiedad intelectual clara y una economía unitaria comprensible incluso en etapas iniciales. La prima por la "narrativa de IA” sin evidencia comercial está desapareciendo rápidamente.
- Infraestructura e IA vertical serán los temas principales de la segunda mitad del año. La eficiencia computacional, la seguridad en IA, la robótica y los agentes industriales con efecto medible para los negocios siguen siendo los segmentos más competitivos para nuevas asignaciones.
Pronóstico: otoño de altas tasas
Septiembre tradicionalmente abre la temporada de negocios, y 2026 no será la excepción: se esperan nuevas megarrondas en el segmento de frontier IA, la activación de la ventana de IPO tras un fuerte segundo trimestre y la continuación de la consolidación en verticales de IA aplicada a través de fusiones y adquisiciones. Para los fondos de capital de riesgo, la cuestión clave del otoño no será la disponibilidad de capital, sino la disciplina en su asignación: en un mercado donde dos emisores absorben casi la mitad de las inversiones mundiales, la calidad de la selección determina la rentabilidad de la cartera más que nunca en la última década.