Temas clave del día para inversores de capital riesgo y fondos:
- Mercado de IPO — OPay en la NYSE, el debut de Jio Platforms, la preparación de Anthropic para cotizar en el Nasdaq.
- Megarrondas en IA — operaciones por cientos de millones y miles de millones de dólares con valuaciones superiores a los USD 5.000 millones.
- IA física y robótica — el sector con el crecimiento de financiamiento más rápido en 2026.
- Nuevos fondos de capital riesgo — desde vehículos multimillonarios hasta fondos de nicho en su primer lanzamiento.
- M&A y exits — adquisiciones estratégicas de tecnología y equipos.
Panorama macro: el mercado de capital riesgo tras un semestre récord
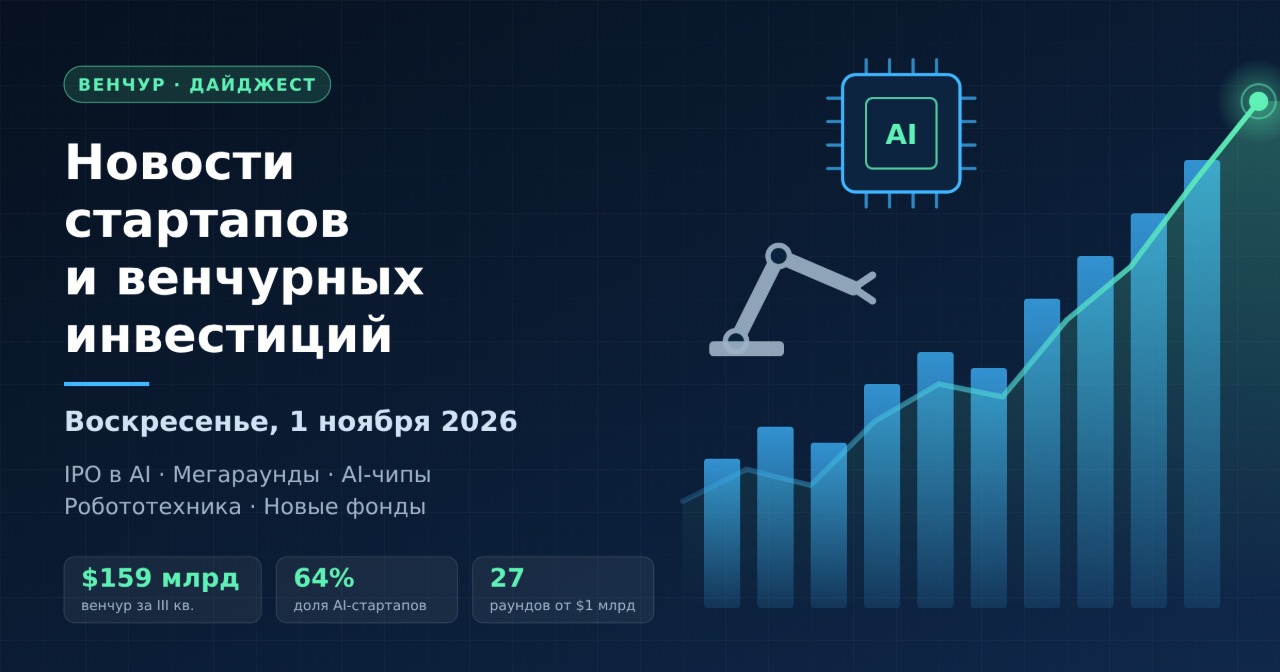
Según datos de Crunchbase, en el tercer trimestre de 2026 la inversión global de capital riesgo ascendió a unos USD 159.000 millones. Esto representa un 25% menos que los récord de USD 212.000 millones del segundo trimestre, pero un 53% más que el registro de hace un año. Cerca de dos tercios del capital se destinaron a compañías vinculadas a la inteligencia artificial.
La caída trimestral no debe interpretarse como un cambio de tendencia: el segundo trimestre estuvo inflado por operaciones individuales de gran escala. La estructura del mercado se mantiene:
- El capital se concentra en los líderes del segmento: un número reducido de rondas conforma la mayor parte del volumen.
- Los inversores se desplazan de los modelos de IA "puros" hacia compañías que convierten la IA en resultados operativos.
- Crece el rol de las etapas tardías y las operaciones secundarias a medida que se abre la ventana para los exits.
Anthropic: prospecto publicado, el mercado espera el rango de precios
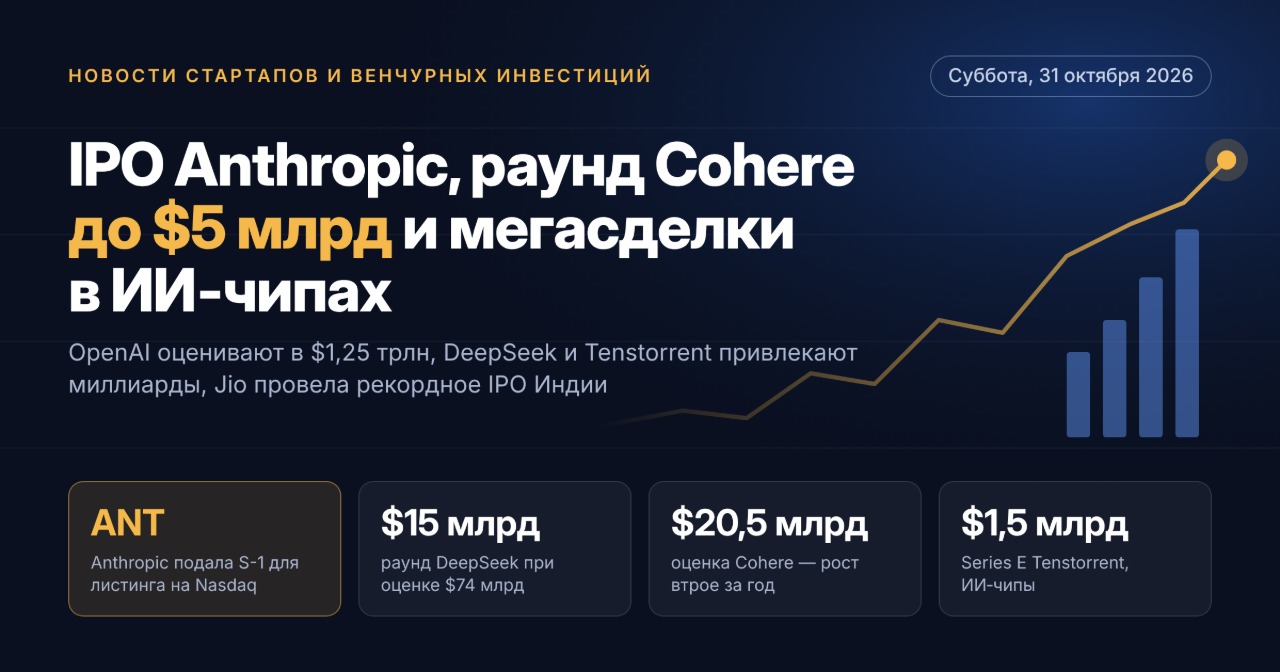
El evento principal de la semana sigue siendo el formulario público S-1 de Anthropic, presentado el 26 de octubre. El desarrollador de Claude planea listar acciones clase A en el Nasdaq Global Select Market bajo el ticker ANT. Los ingresos del primer semestre de 2026 rondaron los USD 16.300 millones frente a los USD 1.200 millones del año anterior; en el segundo trimestre la compañía alcanzó rentabilidad operativa.
Lo que importa a los inversores:
- El rango de precios y el volumen de la colocación aún no se han revelado; se conocerán con la enmienda al S-1.
- Según la prensa estadounidense, la cotización podría comenzar en la semana del 16 de noviembre.
- Los participantes del mercado estiman un volumen potencial de captación de alrededor de USD 75.000 millones, comparable con la IPO de SpaceX.
- Los compromisos de compra de capacidad de cómputo superan los USD 400.000 millones en un horizonte de hasta 20 años.
- Un calendario de lock-up no estándar permite a los insiders vender acciones desde el primer día de cotización.
Para los fondos de capital riesgo, el listado de Anthropic será el mayor exit potencial de la década, y para toda la industria, un benchmark de valuación de los laboratorios de IA.
Mercado de IPO: OPay, Jio Platforms y colocaciones biotech
El miércoles 28 de octubre, Jio Platforms realizó la mayor IPO de la historia de India: la compañía captó alrededor de ₹30.200 crore y las acciones abrieron con una prima de cerca del 21% sobre el precio de colocación. El libro de órdenes se sobresuscribió más de 20 veces, y los inversores institucionales calificados presentaron órdenes por un volumen 70 veces superior a la oferta.
El jueves 29 de octubre se espera el debut de OPay en la NYSE:
- Rango de USD 19–21 por acción depositária, alrededor de 16 millones de títulos.
- Valuación objetivo de hasta USD 4.400 millones frente a los USD 2.000 millones de la ronda de 2021 liderada por SoftBank.
- Los ingresos del primer semestre de 2026 crecieron un 137% hasta USD 467 millones, y la ganancia neta hasta USD 91 millones.
- Standard Bank invertirá hasta USD 200 millones mediante una colocación privada paralela.
La colocación será la primera IPO estadounidense de un fintech que atiende principalmente a clientes nigerianos, y fijará una referencia de valuación para todo el sector de capital riesgo africano. En la misma semana, las compañías biotecnológicas Aspen Neuroscience y Bambusa Therapeutics se preparan para cotizar en el Nasdaq con un rango de USD 15–17 por acción.
Megarrondas en inteligencia artificial
Octubre se convirtió en uno de los meses más intensos del año en volumen de grandes rondas de financiamiento. Las operaciones más destacadas de las últimas dos semanas:
- Ramp — USD 1.850 millones con una valuación de USD 60.000 millones; el fintech de gestión de gastos corporativos construye su estrategia en torno a agentes de IA.
- Tenstorrent — USD 1.500 millones en una ronda Serie E con una valuación de USD 6.200 millones para desarrollar arquitectura abierta de chips de IA.
- Flapping Airplanes — USD 1.000 millones en Serie A con una valuación de USD 6.000 millones liderada por Index Ventures y Lux Capital, sin producto comercial ni ingresos.
- Legora — USD 550 millones con una valuación de USD 8.800 millones; el legal-tech sueco confirma su estatus de líder europeo.
- Pigment — USD 250 millones con una valuación de USD 2.300 millones y participación prevista de Nvidia.
- Whop — USD 200 millones en Serie D con una valuación de USD 5.100 millones.
Se destaca por separado la capa de infraestructura: General Compute captó USD 100 millones en Serie A, Hyperbolic USD 30 millones para agregar capacidad de proveedores cloud independientes, y Daytona ingresó al club de los "unicornios" con una valuación de USD 1.000 millones.
IA física y robótica: el segmento de mayor crecimiento
Según datos de Crunchbase, el financiamiento de startups robóticas en el tercer trimestre creció un 185% interanual, y Estados Unidos y China siguen liderando. Las operaciones recientes confirman la tendencia:
- Bedrock Robotics — USD 600 millones en Serie C para excavadoras autónomas; el financiamiento acumulado se acercó a los USD 1.000 millones.
- Warhound — USD 200 millones con una valuación de USD 1.200 millones con participación de Sequoia, 8VC e In-Q-Tel.
- Machenta — USD 40 millones de financiamiento semilla para el entrenamiento de robots en simulación.
Para los fondos esto es una señal: el costo de entrada en robótica en etapas tempranas crece rápidamente, y las aplicaciones de defensa e industriales se consolidan como una tesis de inversión propia.
Fintech, clima e IA vertical
La diversificación del portafolio de capital riesgo continúa. Entre las operaciones destacadas de la semana:
- Nevis — USD 70 millones en Serie B liderada por EQT Ventures para una plataforma de IA de gestión de patrimonios.
- Peak Energy — USD 108 millones en Serie B para sistemas de almacenamiento de energía de iones de sodio.
- Town — USD 108 millones en Serie B para un asistente de IA para el trabajo en equipo.
- Emvolon — USD 22 millones en Serie A para plantas modulares de conversión de metano en biometanol.
Fondos de capital riesgo: capital de gran escala y especialización
El fundraising de las gestoras se mantiene activo, y los LP privilegian marcas reconocidas y una especialización acotada:
- Disruptive conforma un fondo de hasta USD 10.000 millones con una apuesta concentrada en un círculo limitado de compañías.
- Spectrum Equity cerró el mayor fondo de crecimiento de su historia por USD 2.500 millones.
- Seaya realizó el primer cierre de su nuevo fondo de crecimiento Nova por €600 millones.
- Inspired Capital reunió USD 450 millones para su cuarto fondo con foco en Nueva York.
- Trust Ventures presentó documentos para un fondo V de USD 400 millones, mientras Benchmark registró fondos de socios con participación de Jack Altman.
Al mismo tiempo, el nuevo fondo de capital riesgo mediano sigue siendo pequeño, alrededor de USD 3,4 millones, lo que refleja la polarización entre megafondos y microfondos.
M&A y operaciones estratégicas
La consolidación se concentra en infraestructura de IA y semiconductores:
- Anthropic reveló la compra de Mithril Medicine, una startup biotech de un solo empleado que desarrolló con Claude un candidato a fármaco para una forma rara de distrofia muscular.
- Unconventional AI adquiere al desarrollador israelí de procesadores NeuReality.
- SG Micro compra el paquete controlante de Shenxiling Microelectronics por aproximadamente USD 114,5 millones.
Asia Central, Rusia y la CEI
Los ecosistemas regionales de startups muestran una actividad moderada pero sostenida. La startup kazaja de IA Riasm captó USD 3 millones en una ronda pre-seed, Jooba USD 4 millones de inversión semilla, y Astana Hub continúa consolidándose como punto de atracción para el capital internacional. Un fondo de capital riesgo moscovita destinará 250 millones de rublos a compañías tecnológicas con un volumen objetivo de coinversión de alrededor de 1.000 millones de rublos. El interés adicional en la región lo generan los planes de inDrive de probar robotaxis en Asia Central en 2027 junto con Pony AI y Nvidia.
Conclusiones para inversores
El mercado de capital riesgo a fines de octubre de 2026 está determinado por tres factores: la ventana de IPO que se abre, la concentración de capital en los líderes de IA y el rápido crecimiento de la IA física. En las próximas semanas, los inversores deberían monitorear:
- el rango de precios y la demanda en el libro de órdenes de Anthropic;
- la evolución de las acciones de OPay y Jio Platforms tras el debut como indicador del apetito por mercados emergentes;
- la sostenibilidad de las valuaciones en las megarrondas de IA en un contexto de volatilidad del mercado público;
- el ritmo de fundraising de los fondos de capital riesgo en la antesala de 2027.
Las colocaciones exitosas pueden activar un ciclo de retorno de capital a los LP y una nueva ola de inversión de capital riesgo en startups; sin embargo, la disciplina en las valuaciones sigue siendo la condición clave para un crecimiento de calidad del mercado.