Mercado del petróleo: Brent en USD 115, WTI por encima de USD 100
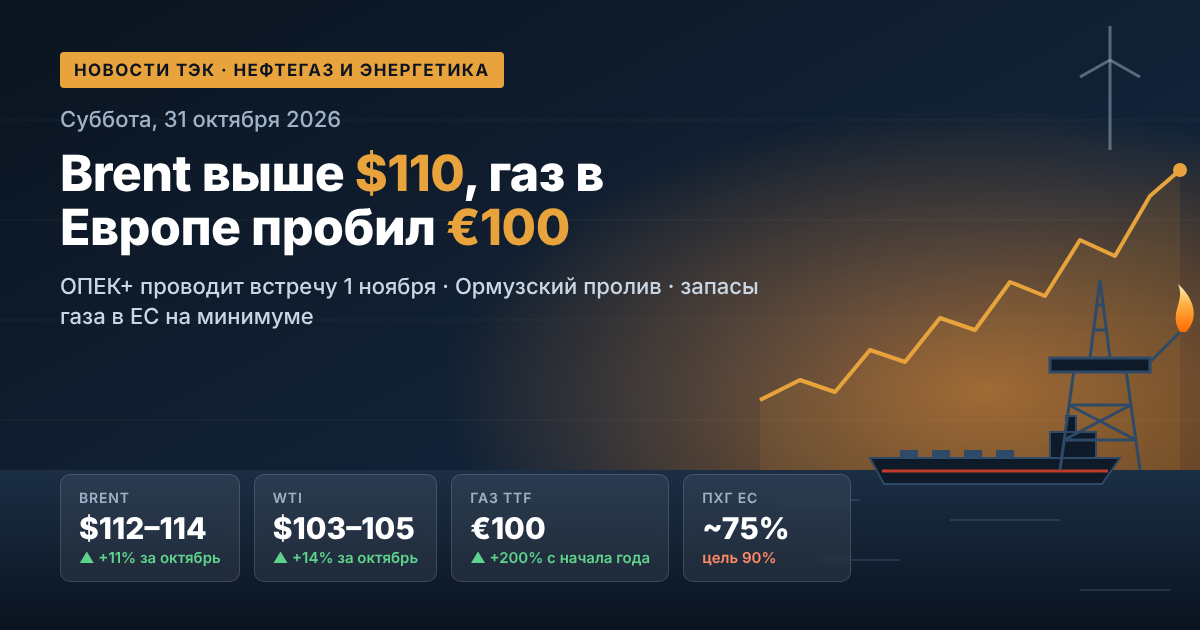
Al cierre de las operaciones del 28 de octubre, el futuro de diciembre sobre Brent en ICE sumaba alrededor de 1,2–1,4% y se mantenía en el rango de USD 114,7–115,5 por barril, recuperando la caída de la sesión anterior. El WTI estadounidense se fortaleció hasta USD 101–102. En el mes, el Brent se encareció aproximadamente un 20%, y frente al año anterior, casi un 80%.
Principales impulsores de las cotizaciones del petróleo
- Impacto en Ras Tanura. Los hutíes anunciaron un ataque con misiles contra una refinería con capacidad de 550 mil barriles diarios. Riad no confirmó el hecho, pero Ras Tanura es uno de los dos principales nodos de exportación del reino, y el mercado descontó el riesgo de inmediato.
- Inventarios en EE. UU. La API registró una reducción de los inventarios de petróleo de 2,03 millones de barriles frente a un aumento esperado de 0,8 millones, lo que sostuvo al WTI.
- Incertidumbre política. Las elecciones en Israel concluyeron en un virtual punto muerto: ni Benjamín Netanyahu ni Gadi Eisenkot obtuvieron un camino claro hacia la mayoría.
- Estructura de la curva. El contrato de enero del Brent cotiza notablemente por debajo del de diciembre (cerca de USD 111), y el spread Brent–WTI se amplió hasta aproximadamente USD 14: la prima de guerra se concentra precisamente en el referente europeo.
Estrecho de Ormuz: el principal riesgo para la oferta mundial de petróleo y GNL
El Cuerpo de la Guardia Revolucionaria Islámica declaró oficialmente cerrado el estrecho el 26 de octubre, y la Organización Marítima Internacional advirtió el 27 de octubre sobre el peligro de minas en la ruta y la imposibilidad de garantizar un paso seguro. La parte iraní informó sobre un buque cisterna incendiado tras la explosión de una mina en una ruta "no autorizada" y extendió el bloqueo al golfo de Omán.
En la vía negociadora, Teherán plantea siete condiciones para la apertura del estrecho, entre ellas el levantamiento del bloqueo naval estadounidense, una excepción para las sanciones petroleras y la desbloqueo de al menos USD 12.000 millones en activos. Según la parte iraní, el movimiento de buques cisterna podría restablecerse en 4–5 días tras el cumplimiento de las exigencias. Un dato importante para el mercado: considerando las rutas alternativas, las exportaciones de petróleo de Medio Oriente en la semana previa al 18 de octubre superaban los 24 millones de barriles diarios, es decir, por encima del nivel previo a la guerra. El déficit físico, por lo tanto, está parcialmente compensado, pero el costo del flete y del seguro sigue siendo extremo.
OPEP+: la reunión del 1 de noviembre y las cuotas para 2027
Siete miembros clave de la alianza —Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán— se reunirán el domingo 1 de noviembre. En octubre y noviembre las cuotas se mantuvieron sin cambios: 10,5 millones de b/d para Arabia Saudita, 9,9 millones de b/d para Rusia, 4,4 millones de b/d para Irak.
- La producción efectiva de los siete en agosto fue de cerca de 25 millones de b/d, aproximadamente 5 millones de b/d por debajo del nivel de febrero previo a la guerra.
- Los aumentos de cuotas en 2026 quedaron en gran medida sobre el papel debido a las interrupciones de las exportaciones a través de Ormuz.
- La revisión de las capacidades de producción, necesaria para distribuir las cuotas de 2027, se postergó; el escenario base del mercado es el mantenimiento de la política actual.
Gas y GNL: Europa entra al invierno con las reservas más bajas desde 2009
El hub neerlandés TTF cotiza en torno a €96–97 por MWh, el máximo desde diciembre de 2022. Desde comienzos de año, los precios del gas en Europa se multiplicaron por más de tres. La ocupación de los almacenamientos subterráneos de la UE es de alrededor del 74,6%, el nivel más bajo para esta época del año en toda la serie histórica, aproximadamente 14 puntos porcentuales por debajo del promedio de cinco años.
- La caída del GNL catarí sigue siendo el factor clave del déficit en el mercado de gas natural licuado.
- La competencia con Asia por los cargamentos flexibles de GNL obliga a Europa a pagar un sobreprecio.
- Los suministros noruegos se vieron contenidos en otoño por reparaciones no programadas.
- Henry Hub en EE. UU. se mantiene en torno a USD 3 por MMBtu, lo que refuerza la economía de los exportadores estadounidenses de GNL.
Para la industria de alto consumo energético y la generación de Europa, esto implica precios elevados de la electricidad en el pico invernal y el riesgo de restricción del consumo en caso de clima frío.
Rusia: ingresos récord por exportaciones y señales de flexibilización de sanciones
Las exportaciones marítimas de petróleo ruso en la semana previa al 25 de octubre crecieron hasta 3,85 millones de b/d, y su valor semanal alcanzó USD 2.760 millones, el máximo de todo el período del conflicto. La caída del precio del Urals fue compensada por el aumento de los embarques y el encarecimiento del ESPO. Al mismo tiempo, el promedio de cuatro semanas descendió a 3,55 millones de b/d, y los operadores esperan una reducción de los embarques desde los puertos occidentales en noviembre debido al aumento de la carga de las refinerías y al cierre de la navegación por la Ruta del Mar del Norte.
Agenda de sanciones
- El 28 de octubre se envió a exportación el cuarto buque cisterna con diésel ruso en el marco del acuerdo entre Moscú y Washington del 9 de octubre.
- Según la prensa económica, las partes analizan el regreso de empresas estadounidenses al mercado petrolero ruso y la reanudación de los suministros por el oleoducto "Druzhba" hacia Europa.
- Hungría procura la extensión de la excepción estadounidense para la compra de petróleo ruso, que vence el 21 de noviembre.
Productos refinados y refinerías: déficit de diésel y regulación del mercado interno
El segmento de productos refinados sigue siendo el eslabón más tensionado del complejo energético mundial. En EE. UU., los inventarios de destilados se mantuvieron durante el otoño notablemente por debajo de la norma de cinco años, y la carga de las refinerías desciende a medida que avanzan las reparaciones estacionales.
En Rusia rige la prohibición de exportar nafta, diésel y combustible naval desde el 1 de agosto de 2026 hasta el 31 de enero de 2027, con cuotas para parte de los exportadores de diésel. El precio minorista promedio del litro de nafta a mediados de octubre fue de alrededor de 78,7 rublos. El Ministerio de Energía propuso al gobierno variantes de apoyo a la importación de combustibles, una de las cuales contempla un aumento de los precios minoristas de 2,1 rublos por litro. Los ataques con drones a refinerías, las reparaciones prolongadas y las restricciones sancionatorias sobre equipos siguen presionando el margen de la refinación.
Carbón y sector eléctrico: el regreso del carbón en Asia
El carbón energético Newcastle se mantiene en torno a USD 150 por tonelada, con un alza de más del 40% en el año; el 6 de octubre las cotizaciones alcanzaron USD 152,2, el máximo desde octubre de 2024. El GNL caro estimula el cambio de la generación asiática hacia el carbón, y la incertidumbre sobre las reglas de exportación de Indonesia demora las negociaciones de contratos para 2027. Para las empresas carboníferas de Australia, Indonesia, Rusia y Sudáfrica, esta es una ventana de rentabilidad elevada.
Energías renovables y transición energética: récords en medio de la crisis
Según estimaciones de la AIE, en 2026 las fuentes renovables superarán por primera vez al carbón como mayor fuente de generación eléctrica del mundo, y la generación solar superará a la eólica. En India, la generación solar y eólica creció más del 25% en el primer semestre. La crisis energética acelera las inversiones en renovables, sistemas de almacenamiento de energía y redes, pero los picos de demanda vespertinos siguen cubriéndose con gas y carbón, y la falta de flexibilidad provoca una mayor frecuencia de precios negativos en el mercado mayorista.
Qué es importante para los inversores y participantes del mercado energético el 29 de octubre
- Ormuz e Irán: cualquier señal de avance en las negociaciones puede retirar rápidamente parte de la prima del Brent; una escalada hacia las elecciones de medio término en EE. UU. del 3 de noviembre abriría el camino a USD 120.
- Confirmación del daño en Ras Tanura: factor clave para el mercado de productos refinados de Asia y Medio Oriente.
- OPEP+ del 1 de noviembre: se espera el mantenimiento de las cuotas; una sorpresa sería el debate sobre las cuotas para 2027.
- Gas: los pronósticos meteorológicos y el ritmo de extracción de los almacenamientos determinarán si el TTF se mantiene por debajo de €100.
- Sanciones contra Rusia: las decisiones sobre Hungría, el "acuerdo del diésel" y el acceso de empresas estadounidenses son un indicador de una posible reconfiguración de los flujos mundiales de petróleo.
El mercado de petróleo y gas a fines de octubre de 2026 sigue siendo un mercado de oferta y geopolítica: petróleo, gas, carbón y productos refinados cotizan simultáneamente con prima de riesgo, y la transición energética se acelera precisamente en medio de la crisis de los combustibles fósiles tradicionales.