Mercado del petróleo: la diplomacia presiona los precios, la geopolítica mantiene la prima
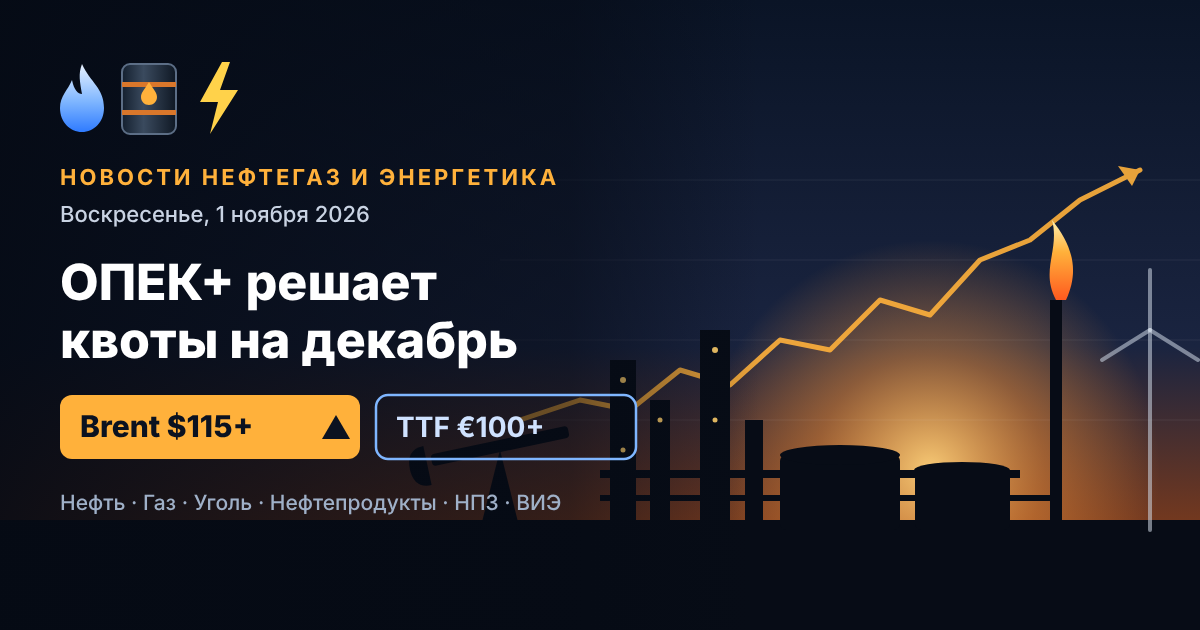
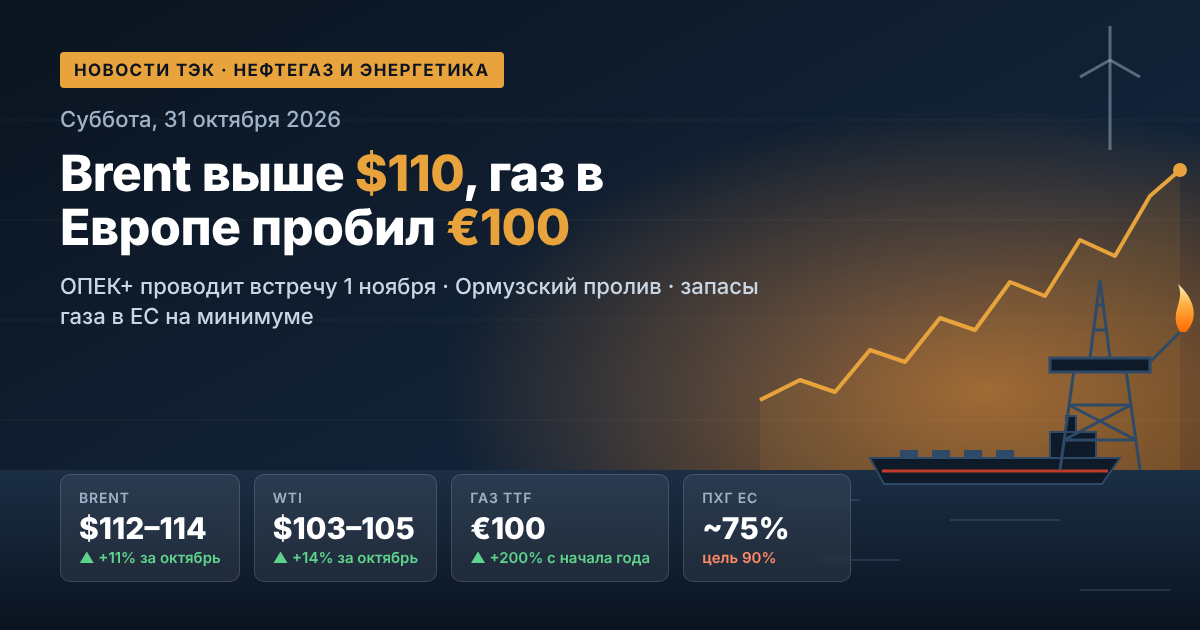
Al cierre del martes, el futuro de enero del Brent cayó por debajo de $110 por barril, mientras que el contrato cercano de diciembre se negociaba en torno a $114–116. Esta brecha entre los contratos refleja una profunda backwardation: el mercado está pagando una prima significativa por entregas inmediatas de petróleo. El WTI se mantiene alrededor de $101, y el diferencial Brent-WTI se ha estrechado a aproximadamente $9.
Los factores clave que determinan la dinámica de los precios del petróleo son:
- Trayectoria diplomática. Delegaciones de Arabia Saudita, Turquía y Pakistán llevaron a cabo negociaciones a principios de semana en Teherán, y las partes acordaron continuar los contactos. Este es el primer argumento sólido para los vendedores durante el rally bélico.
- Calendario político de EE. UU. Washington había dejado claro anteriormente que no planea nuevos ataques a Irán hasta las elecciones intermedias del 3 de noviembre, lo que reduce temporalmente el riesgo de una escalada abrupta.
- Política monetaria. La Reserva Federal aumentó la tasa en septiembre por primera vez en tres años, y el caro petróleo aumenta la presión inflacionaria y las expectativas de un endurecimiento adicional, lo que frena la demanda de activos de materias primas.
- Panorama técnico. Los precios están estancados en el límite superior del rango anual; algunos analistas prevén una corrección, mientras que en caso de nueva escalada no se descarta un movimiento hacia los $120 a fin de año.
Estrecho de Ormuz y Golfo Pérsico: riesgos físicos para el suministro de petróleo
A pesar de las señales diplomáticas, los riesgos de infraestructura siguen siendo sin precedentes. Durante la última semana, Irán informó sobre daños a siete petroleros en una sola noche, y el Cuerpo de la Guardia Revolucionaria Islámica (CGRI) anunció la minería de una ruta sur “no autorizada”, donde dos superpetroleros con una carga total de más de 4,5 millones de barriles fueron destruidos. Los hutíes yemeníes continúan atacando las instalaciones de Saudi Aramco, que ha evacuado a su personal de la sede en la provincia oriental.
Aun así, la exportación de petróleo desde Oriente Medio ha recuperado paradójicamente su nivel: según el seguimiento de buques, en la semana hasta el 18 de octubre superó los 24 millones de barriles por día, por encima del nivel anterior a la guerra. Saudi Aramco ha más que triplicado el bombeo por el oleoducto que elude el estrecho hacia los puertos del Mar Rojo, aunque el costo del seguro contra riesgos bélicos sigue rondando el 3% del valor del buque.
OPEP+: cuotas sobre papel y reunión del 1 de noviembre
Siete participantes clave de la alianza —Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán— han mantenido por segundo mes consecutivo los niveles de producción objetivo. La cuota de Riad es de 10,5 millones de barriles por día, y la de Rusia es de 9,9 millones. Sin embargo, la producción real del grupo en agosto fue de alrededor de 25 millones de barriles por día, aproximadamente 5 millones por debajo de los niveles anteriores a la guerra. La próxima reunión está programada para el 1 de noviembre; el mercado no espera cambios en las cuotas hasta 2027, ya que la guerra ha retrasado la revisión de las capacidades de producción de los países miembros. El descuento del Urals ruso con respecto al Brent se estima entre $8 y $15 por barril.
Mercado del gas: Europa se adentra en el invierno con reservas mínimas en 15 años
El futuro de noviembre del TTF alcanzó el lunes los $1133 por mil metros cúbicos —su máximo desde diciembre de 2022. El martes, los precios se corrigieron a aproximadamente $1100, mientras que el contrato de diciembre se negociaba alrededor de €96 por MWh. Esto es casi tres veces superior al promedio del invierno pasado.
Los principales impulsores del aumento de precios del gas son:
- Déficit de GNL del Golfo Pérsico. Las entregas de la región, que proporcionaba aproximadamente el 20% de la oferta mundial de gas licuado, han caído drásticamente; dos plantas de licuefacción de Qatar con una capacidad de 12,8 millones de toneladas por año están fuera de servicio durante un período de tres años.
- Bajas reservas en GNL. Los almacenes de la UE están llenos aproximadamente en un 74,9% (alrededor de 80 mil millones de metros cúbicos) —14–15 puntos porcentuales por debajo de la norma de cinco años. La Comisión Europea ya ha reducido su objetivo del 90% al 80% para el 1 de diciembre.
- Competencia con Asia. Los compradores europeos se ven obligados a pagar de más por los envíos de gas licuado en el mercado spot.
- Factor climático. El enfriamiento ha llevado a varios países de la UE a comenzar a extraer gas antes de lo habitual.
Los analistas prevén un aumento de precios hasta $1200–1400 por mil metros cúbicos en los meses pico durante un invierno frío.
Cumbre del FPEG en Moscú: señales para el mercado mundial del gas
Vladimir Putin, al hablar en la cumbre del Foro de Países Exportadores de Gas, mencionó los serios trastornos en la industria y vinculó el aumento de los costos para los consumidores europeos con el rechazo de los suministros de energía rusos. Entre los puntos clave:
- la demanda mundial de gas podría aumentar hasta 5,5 trillones de metros cúbicos al año para mediados de siglo, y el comercio internacional podría llegar a 1,7 trillones;
- para estabilizar el mercado, es necesario poner fin a los conflictos y levantar las sanciones;
- para los productores, la estabilidad es más importante que el doble crecimiento de los precios spot;
- Rusia está considerando la posibilidad de colaborar con socios estadounidenses en el Ártico.
El día anterior, el Kremlin declaró su disposición a discutir la reanudación de las entregas de gas a Europa en presencia de compradores interesados.
Productos petroleros y refinerías: déficit de diésel y regulación en Rusia
El mercado mundial de productos petroleros sigue siendo notablemente más tenso que el mercado de petróleo crudo. Los futuros de fuel y diésel en EE. UU. se negocian alrededor de $4,9 por galón —más del doble del nivel del año pasado. El déficit de destilados medios mantiene el margen de refinación y beneficia a las refinerías independientes con acceso a materias primas.
En Rusia, existe una prohibición total sobre la exportación de gasolina, diésel y combustible marítimo hasta el 31 de enero de 2027. Los precios minoristas de la gasolina han aumentado aproximadamente un 20,5% desde principios de año, y el diésel un 13,4%. Según datos de mediados de octubre, el precio promedio de la gasolina ha bajado a 78 rublos por litro, pero la situación sigue siendo frágil: las refinerías operan a máxima capacidad, las reparaciones programadas han sido pospuestas, y los datos sobre la refinación están clasificados.
Electricidad y ERNC: la crisis energética acelera la transición energética
Los altos precios de los combustibles fósiles refuerzan los argumentos económicos a favor de la energía renovable. En primavera de 2026, la generación eólica y solar superará por primera vez en la historia a la generada por gas a nivel mundial, representando el 22% de la producción de electricidad frente al 20% del gas. En EE. UU., se espera que a fin de año se pongan en marcha 86 GW de nuevas capacidades, más del 90% de las cuales corresponderán a plantas solares, almacenamiento y energía eólica. Indonesia, Corea del Sur y varios otros países están acelerando sus programas de desarrollo de ERNC, viéndolos como una herramienta para la seguridad energética y la reducción de la dependencia de las importaciones de GNL.
Carbón: la demanda asiática sostiene los precios
Los altos precios del gas están estimulando la conversión de parte de los sistemas energéticos del noreste de Asia al carbón. Los precios del carbón energético en el hub australiano de Newcastle alcanzaron en octubre máximos de tres años, y se pronostica un precio promedio de $130 por tonelada FOB para 2026. Sin embargo, el crecimiento de las ERNC limita las importaciones: se han reducido las proyecciones de importación de carbón de China, India y Japón para el año en curso.
Lo que es importante para los inversores: indicadores clave de la semana
- Negociaciones sobre Irán — el principal factor para el petróleo y GNL; el progreso podría reducir parte de la prima geopolítica.
- Datos semanales sobre reservas de petróleo en EE. UU. — una señal sobre el equilibrio entre la oferta y la demanda.
- Decisión del BCE — impacto en el euro y el precio del gas en dólares.
- Reunión de OPEP+ el 1 de noviembre — el escenario base prevé la conservación de cuotas.
- Elecciones en EE. UU. el 3 de noviembre — riesgo de cambio en la política exterior de Washington.
- Clima y extracción de gas de los GNL en Europa — indicador de los precios de gas y electricidad en invierno.
El mercado de petróleo y gas sigue en un estado de alta volatilidad, donde las noticias diplomáticas y los incidentes en el Golfo Pérsico pueden cambiar los precios en varios puntos porcentuales en una sola sesión. Para las compañías petroleras, de gas y de combustibles, así como para los inversores en el sector de materias primas, las próximas dos semanas serán una prueba de la resistencia de los niveles de precios actuales antes del comienzo de la temporada de calefacción.