Noticias actuales sobre startups e inversiones de capital de riesgo al 12 de septiembre de 2026: megarrondas en infraestructura, chips de IA y tecnologías de defensa, preparación de IPO de DeepSeek y Oura, acuerdos estratégicos de Meta y Salesforce, así como señales para inversionistas y fondos.
La segunda semana de septiembre de 2026 mostró hacia dónde realmente se dirige el capital de riesgo. En un solo día, diez de las transacciones más grandes generaron alrededor de $4.8 mil millones, con el 93% de esta suma yendo a solo tres empresas: The Boring Company, Positron AI y Mach Industries. El mercado no se ha vuelto “ampliamente arriesgado”: los inversionistas están dispuestos a emitir cheques gigantescos solo a aquellas startups que controlan un recurso escaso: túneles, chips de inferencia, conexiones ópticas para centros de datos o producción de defensa.
Los eventos clave que están dando forma a la agenda del mercado de capital de riesgo para el sábado 12 de septiembre de 2026 son:
- The Boring Company cerró una ronda Serie D por $3 mil millones con una valoración de $23 mil millones; el principal inversionista fue los Emiratos Árabes Unidos, y la transacción incluye un contrato para construir más de 150 km de túneles.
- Positron AI atrajo $875 millones con una valoración de $5 mil millones apenas siete meses después de una ronda de $1.06 mil millones.
- Mach Industries amplió su Serie C en otros $600 millones; la valoración de la startup de defensa se duplicó a $3.7 mil millones en tres meses.
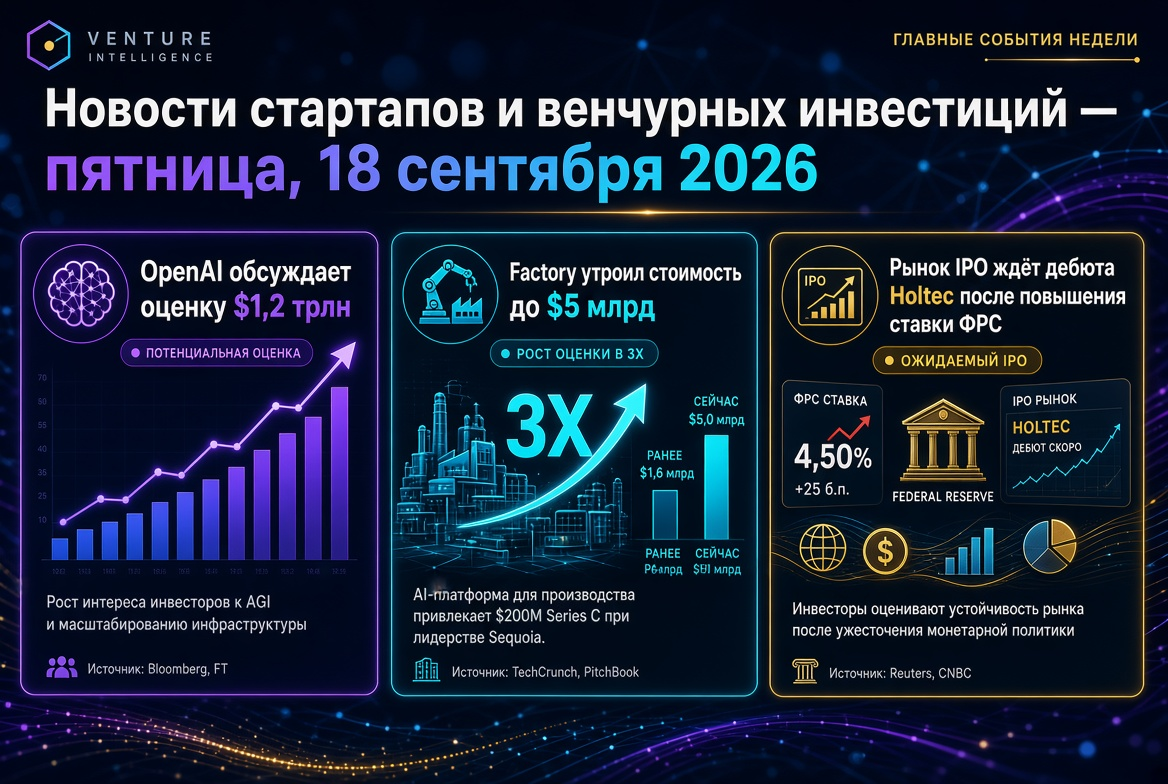
- Harvey recibió $550 millones con una valoración de $15.5 mil millones, consolidando el argumento de que la IA vertical es una categoría por derecho propio.
- DeepSeek contrató a CITIC Securities para preparar un IPO en el STAR Market de Shanghái con una valorización posible de alrededor de $75 mil millones.
- Meta y Salesforce están comprando equipos de IA: Stilla.ai ya está dentro del perímetro de Meta, mientras que Listen Labs está siendo discutido por aproximadamente $2 mil millones.
The Boring Company: $3 mil millones y capital soberano como estrategia de ingreso al mercado
La mayor transacción de la semana fue la ronda Serie D de The Boring Company por $3 mil millones con una valoración de $23 mil millones. Los Emiratos Árabes Unidos fueron los principales inversionistas, y entre los co-inversionistas están Sequoia Capital, Andreessen Horowitz y Baron Capital. Es fundamental que la financiación vino acompañada de un acuerdo para construir más de 150 km de túneles en el territorio de los EAU.
Para los inversionistas de capital de riesgo, esto es un ejemplo de un nuevo formato: el capital soberano actúa simultáneamente como accionista y cliente ancla, eliminando el riesgo de búsqueda de clientes para la empresa. Sin embargo, los riesgos de ingeniería y diseño no desaparecen; la principal vitrina operativa de la empresa sigue siendo Vegas Loop, mientras que los proyectos en Los Ángeles, Washington y Chicago fueron cancelados. Aun así, la valoración de $23 mil millones fija una nueva norma: las startups de infraestructura con tecnología, acceso político y la capacidad de participar en licitaciones a gran escala están obteniendo multiplicadores de capital de riesgo.
Infraestructura de IA: inferencia y fotónica en lugar de otro chatbot
El centro de gravedad de las inversiones de capital de riesgo en inteligencia artificial se ha desplazado definitivamente de los modelos a “hardware”, que las soporta.
Positron AI: $875 millones como alternativa a Nvidia en inferencia
La startup de Reno (Nevada) cerró su Serie C con $375 millones y Serie C-1 por hasta $500 millones con una valoración de $5 mil millones. La ronda fue liderada por NEA, Atreides Management, Valor Equity Partners, Andra Capital, SemiAnalysis Capital y Jim Clark; participaron Qatar Investment Authority, Cisco Investments y Naver Ventures. El procesador Asimov utiliza una arquitectura “memoria primero” con hasta 2.3 TB por chip, y la producción en serie está programada para la segunda mitad de 2027. Más de 50 servidores de la generación anterior ya están desplegados en Oracle Cloud Infrastructure.
Ayar Labs: conexiones ópticas por $5 mil millones
El desarrollador de fotónica de silicio agregó $150 millones a la Serie E de marzo, elevando la ronda a $650 millones, y la valoración a aproximadamente $5 mil millones frente a $3.8 mil millones a principios de año. Entre los inversionistas estratégicos están Nvidia, AMD y MediaTek. La demanda por parte de empresas públicas confirma la tesis: Oracle reportó gastos de capital trimestrales de $28.5 mil millones, mientras que los hyperescaleadores emitieron alrededor de $220 mil millones en bonos durante el año para financiar centros de datos.
Tecnologías de defensa: Mach Industries duplica su valoración en un trimestre
Mach Industries atrajo otros $600 millones en el marco de la expansión de su Serie C, llevando el total de la ronda a ~$900 millones. La valoración creció de $1.8 mil millones en junio a $3.7 mil millones. Invirtieron Ribbit Capital, Infinite Capital, Bedrock Capital y Sequoia. La empresa produce drones de despegue vertical, sistemas de ataque de largo alcance y medios de contrarrestar drones, además de expandirse en instalaciones de motores mediante la compra de Exquadrum.
Los inversionistas financian no una plataforma individual, sino una base industrial: la integración vertical de la producción se está convirtiendo en una barrera clave de entrada. En 2026, el sector de defensa dejó de ser una categoría de capital de riesgo de nicho; en el primer semestre, Anduril atrajo $5 mil millones, mientras que la finlandesa ICEYE recibió $1.2 mil millones.
IA aplicada: prima por tener el proceso de trabajo
Paralelamente a los megarrondas en infraestructura, continúa el financiamiento de empresas verticales de IA, cuya protección se basa no en el modelo, sino en su integración en procesos regulados:
- Harvey — $550 millones con una valoración de $15.5 mil millones (líderes Diffusion y Lightspeed); startup legal de IA lanzó su propio modelo Tenet basado en pesos abiertos.
- Inspiren — $70 millones en Serie C con una valoración de $550 millones bajo la dirección de NewView Capital; monitoreo de IA en hogares de ancianos.
- Rogo Technologies — alrededor de $30 millones en inversiones estratégicas de Citi, Barclays, BNP Paribas, MUFG y Société Générale; los bancos se convierten simultáneamente en accionistas y clientes.
- Graph AI — $13.3 millones de Insight Partners y Bessemer para la automatización de la farmacovigilancia.
El denominador común de estas transacciones es un comprador específico, un resultado operativo medible y un alto costo de reemplazo del producto en el stack del cliente.
M&A y acuerdos estratégicos: las corporaciones compran equipos, los reguladores observan
Meta adquirió la startup de Estocolmo Stilla.ai, que salió del modo sigiloso después de una ronda semilla de $5 millones, para fortalecer los agentes comerciales en WhatsApp y Messenger. Salesforce está negociando la adquisición de Listen Labs por aproximadamente $2 mil millones, aunque la startup había firmado anteriormente un term sheet por $125 millones con una valoración de $1.5 mil millones. Esto muestra cómo las empresas de IA se están convirtiendo en objetos de adquisición mucho antes de alcanzar una escala tradicional.
Al mismo tiempo, el Departamento de Justicia de EE. UU. está revisando el acuerdo de licencia de Nvidia con Groq por $17-20 mil millones para detectar posibles evasiones de control antimonopolio. Para los inversionistas en startups de chips, esto es un signo importante: el modelo “licencia más transición de equipo” como alternativa a la fusión notificada puede dejar de funcionar.
Asia: DeepSeek prepara su IPO, Alibaba valora UniPat AI en $2.5 mil millones
DeepSeek ha contratado a CITIC Securities y otros tres subcontratistas para preparar su colocación en el STAR Market de la Bolsa de Shanghái; el proceso está programado para comenzar antes de fin de año. Al mismo tiempo, la compañía está llevando a cabo una ronda de pre-IPO con una valoración de aproximadamente 500 mil millones de yuanes (alrededor de $75 mil millones) tras una ronda de junio de $7.4 mil millones. Alibaba lidera una ronda de $300 millones en UniPat AI, una plataforma para evaluación y entrenamiento de modelos, con una valoración de $2.5 mil millones; participan Tencent y HSG. China está fijando precios multimillonarios en “herramientas” de IA, no solo en los modelos mismos. En India, Swish atrajo $24 millones en Serie B de Bertelsmann India Investments para entrega de comida en diez minutos.
Mercado de IPO: la ventana está abierta, pero de manera selectiva
Oura ha presentado una solicitud para listar en Nasdaq bajo el ticker OURA y espera atraer hasta $3 mil millones con una valoración de más de $16 mil millones; la colocación se espera para finales de septiembre. Al mismo tiempo, Motive Technologies ha retirado su IPO por aproximadamente $600 millones: el mercado público sigue dividiendo a los emisores entre “gigantes de IA” y los demás. Anthropic, según datos a mediados de semana, ha desplazado su colocación a octubre. Las listas directas están teniendo un año récord en número, pero no en rentabilidad para los inversionistas.
Rusia y la CEI: el embudo se ha estrechado
Según los datos del 9 de septiembre, alrededor del 90% de las startups rusas no están listas para recibir inversiones: de 2,681 solicitudes para uno de los shows industriales, solo 2-4 proyectos llegaron a la selección final, mientras que los inversionistas hicieron ofertas por más de 700 millones de rublos. La selección se está endureciendo: el mercado está filtrando consistentemente los proyectos sin economía confirmada. El contexto global refuerza esta tendencia: según KPMG, el volumen mundial de inversiones de capital de riesgo en la primera mitad de 2026 alcanzó los $560.4 mil millones, pero las 10 principales transacciones se llevaron casi la mitad de esta suma, y OpenAI y Anthropic representaron alrededor de $217 mil millones.
¿Qué significa esto para los inversionistas de capital de riesgo y fondos?
El panorama de septiembre se ajusta a la fórmula “capital en abundancia, escasez persistente”. Conclusiones prácticas para los gestores:
- El capital estratégico se convierte en un canal de distribución. EAU para Boring, bancos para Rogo, Oracle para Positron: un inversionista que también es cliente reduce el riesgo comercial de manera más eficiente que una valoración más alta de un fondo financiero.
- La capitalización ya no es un defecto si compra una barrera. Fábricas, chips y fotónica se financian en tramos bajo hitos específicos: diseño, producción útil, cualificación del cliente.
- “Impulsado por IA” no es una tesis de inversión. La prima va a quienes poseen el proceso regulado, los datos y los costos de transición.
- El mercado de barbells necesita dos estrategias. Los megacheques se concentran en EE.UU., mientras que las rondas semilla y tempranas en Europa, India y China siguen siendo pequeñas y rigurosamente seleccionadas.
El mercado de capital de riesgo entra en otoño de 2026 con reservas de capital récord y un círculo de beneficiarios que se estrecha. Ganarán las empresas que no se pueden copiar con el próximo lanzamiento del modelo.