Tema del día: el mercado del petróleo entre un déficit récord y la esperanza de un "alto el fuego en Ormuz"
Las cotizaciones del petróleo al cierre de la semana reflejan dos factores opuestos. Por un lado, la serie de ataques a barcos más extensa desde el inicio de la guerra: después de la destrucción de cinco petroleros iraníes por fuerzas estadounidenses, Teherán atacó diez barcos cerca del estrecho de Ormuz, y el Cuerpo de la Guardia Revolucionaria Islámica prometió intensificar la respuesta a cualquier nuevo ataque. Por otro lado, un informe del Financial Times indica que diplomáticos regionales están intentando elaborar un acuerdo temporal sobre la gestión de la navegación en el estrecho, lo que inmediatamente redujo parcialmente la prima geopolítica.
La situación física sigue siendo grave:
- Tránsito por Ormuz: el jueves, solo siete barcos cruzaron el estrecho, en comparación con once un día antes y un promedio de unos 15 en los últimos diez días; antes de la guerra, pasaban a diario alrededor de 130 barcos.
- Producción de Arabia Saudita: en agosto, se redujo aproximadamente en 1,9 millones de barriles/día a 6,24 millones de barriles/día, el mínimo desde 1990.
- Segundo frente en el Mar Rojo: los hutíes tomaron el control del puerto yemení de Moja el jueves, y una serie de ataques a instalaciones en Jazan, Najrán y Abha llevaron al cierre de varios sitios petroleros y causaron heridas a 73 personas.
Petróleo: referencias de precios y pronósticos tras una semana de crecimiento
Cotizaciones al cierre de la semana
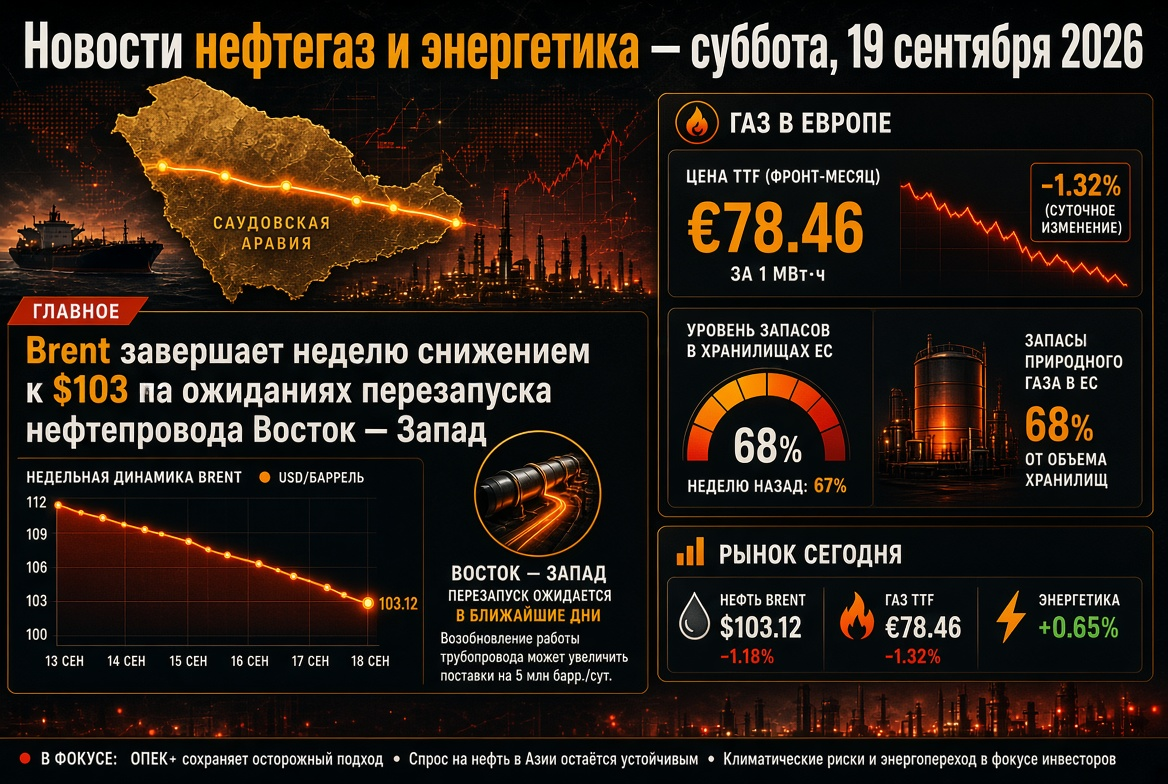
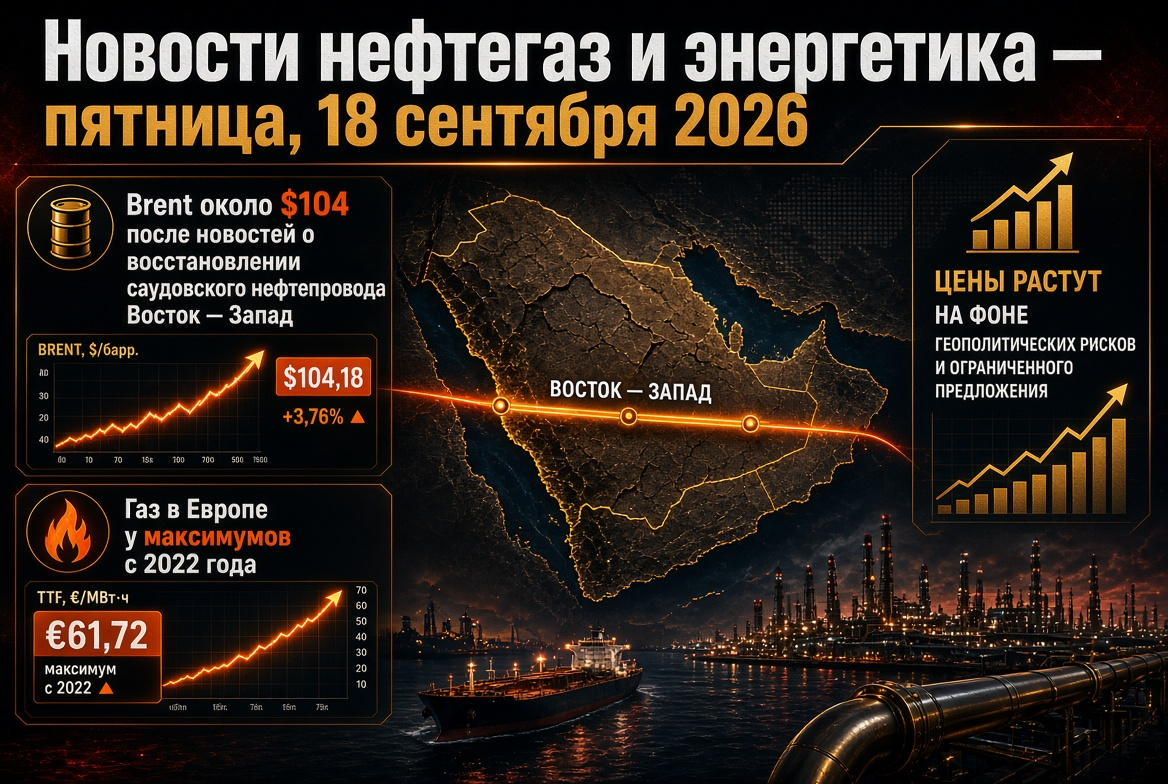
- Brent: alrededor de $103–104 por barril el viernes después de un máximo intradía superior a $108 el jueves; incremento semanal de más del 7%, el pico anual de $126.41 (30 de abril) sigue siendo la referencia superior.
- WTI: alrededor de $99 por barril tras un breve asentamiento por encima de $100.
- Inventarios en EE. UU.: las reservas comerciales de petróleo en la semana hasta el 4 de septiembre se redujeron en 0,3 millones de barriles; el Departamento de Energía de EE. UU. incrementó, por su parte, la proyección de producción para 2027 a 14,3 millones de barriles/día.
Revisión de pronósticos por parte de los bancos
- Commerzbank elevó su pronóstico para Brent a fin de año a $85 (desde $75), y para el queroseno de aviación a $1230 por tonelada, y para el diésel a $1200 por tonelada.
- Goldman Sachs espera $85 para Brent en diciembre de 2026 y $80 en 2027, pero admite la posibilidad de que supere los $120, si la producción en el Golfo se mantiene 4 millones de barriles/día por debajo de los niveles anteriores a la guerra.
- Los analistas de UBS y KCM Trade ven los riesgos inclinados al alza con la persistencia de alta volatilidad.
AIE y OPEP: dos perspectivas sobre el equilibrio del mercado mundial de petróleo
El informe del viernes de la AIE fue el más severo desde el inicio del conflicto. La agencia espera una caída en la demanda mundial de petróleo de 2,5 millones de barriles/día en 2026, la mayor reducción anual media desde la pandemia de 2020, y una disminución en la oferta mundial de 5,7 millones de barriles/día, o aproximadamente el 6% para 2025. Las reservas mundiales en agosto disminuyeron a un ritmo récord de 3,1 millones de barriles/día, y la capacidad de refinación a nivel global, según la formulación de la agencia, "opera al límite". El retorno al superávit se ha pospuesto hasta 2027.
La OPEP, por su parte, redujo el jueves por quinto mes consecutivo su estimación de crecimiento de la demanda para 2026 a 380 mil barriles/día con un consumo total de 105,84 millones de barriles/día, pero a diferencia de la AIE, no prevé una disminución absoluta. Para 2027, el cártel elevó su pronóstico: un aumento de 2,36 millones de barriles/día a 108,19 millones de barriles/día, principalmente gracias a China, India y el resto de Asia. La discrepancia entre ambos institutos —más de 2,8 millones de barriles/día para el año en curso— refleja en sí misma el grado de incertidumbre en el que operan las compañías petroleras y los comerciantes.
Productos petroleros y refinerías: el diésel como el segmento más constrictivo de la energía mundial
El mercado de productos petroleros está adelantándose al de petróleo crudo en cuanto a la rapidez del aumento de precios. El precio minorista promedio del diésel en EE. UU. superó por primera vez los $6 por galón, y los márgenes de refinación para destilados promedio se mantienen en máximos históricos. Las razones son un doble golpe a la refinación mundial:
- restricciones a las exportaciones de materias primas desde el Golfo Pérsico y el cierre de la refinería en Jazan, con una capacidad de 400 mil barriles/día, tras ataques desde el territorio yemení;
- la campaña de Ucrania de ataques a refinerías rusas —más de 70 ataques desde principios de 2026; la capacidad de refinación en Rusia ha caído al mínimo en dos décadas.
Rusia ha prorrogado la prohibición de exportación de diésel hasta el 30 de septiembre (se discute una prórroga hasta finales de año), y la prohibición de exportaciones de gasolina se extiende hasta el 31 de enero de 2027, mientras que la del queroseno de aviación estará vigente hasta finales de noviembre. Por primera vez en décadas, Moscú está importando combustible y ha acordado refinar petróleo en una refinería privada en Kazajistán. China, por su parte, desde el 12 de septiembre, elevará los precios minoristas máximos de gasolina y diésel en 260 y 250 yuanes por tonelada respectivamente, señal de que el shock de precios ha alcanzado también a los mercados regulados de Asia.
Gas y GNL: Europa entra en invierno con TTF superior a €80 y depósitos al 67%
El indicador europeo TTF se ajustó el viernes a €80,75 por MWh (una disminución del 1,6%), manteniéndose cerca de los máximos desde diciembre de 2022. En el último mes, el precio ha aumentado un 32% y un 147% en el último año. El bloqueo de Ormuz ha sacado alrededor del 20% de los flujos mundiales de GNL, en su mayoría cataríes, y los depósitos europeos están llenos solo en aproximadamente un 67%, en comparación con una norma estacional superior al 80%. QatarEnergy mantiene el objetivo de restaurar el 50% de la capacidad en el plazo de un mes tras la normalización de la navegación, pero sin un paso seguro para los petroleros, esto sigue siendo solo una declaración. En este contexto, dos representantes del BCE indicaron el viernes la posibilidad de un aumento adicional de las tasas de interés si la inflación energética sigue propagándose a otros precios de la zona euro, un factor que restringe la demanda especulativa de materias primas.
Carbón: máximo en doce semanas ante la sustitución del gas
El carbón energético de Newcastle se comercializaba el 10 de septiembre a unos $148 por tonelada, un máximo en doce semanas, con un aumento del 14,5% en el último mes y casi del 47% en el último año. La escasez de GNL está impulsando la generación de carbón en el noreste asiático y en partes de Europa, mientras que el consumo mundial de electricidad, impulsado por centros de datos y aire acondicionado, está retrasando el desplazamiento del carbón. La paradoja de este momento: China ha informado oficialmente que la energía solar ha superado por primera vez al carbón en capacidad instalada, sin embargo, en términos de generación real, el carbón sigue siendo la mayor fuente de electricidad en el mundo.
Electricidad y energías renovables: tendencia estructural frente al caos a corto plazo
La transición energética sigue siendo el único vector predecible en el sector. China lidera en inversiones, patentes y exportaciones de tecnologías limpias, India construye capacidades renovables más rápido de lo que puede utilizarlas, y en Europa, el exceso de generación solar y eólica, junto con la falta de acumuladores, está llevando cada vez más a precios negativos de electricidad durante las horas diurnas. Cada euro de aumento en el TTF incrementa la economía de los acumuladores, las inversiones en redes y los contratos a largo plazo de energía "verde". El sector corporativo está reestructurando sus carteras: Shell vendió una planta de energía a gas en EE. UU. por $715 millones, mientras que Enbridge compra el negocio de oleoductos de Tallgrass por $2,55 mil millones, apostando por la infraestructura de transporte de petróleo.
Logística y fletes: los petroleros como nuevo cuello de botella
A pesar de la existencia de volúmenes físicos, la exportación de petróleo desde el Golfo se enfrenta a una escasez de buques. La tarifa de flete de VLCC en la ruta entre Oriente Medio y China alcanzó un récord de casi $800 mil por día, y el transporte desde el Golfo de México de EE. UU. a Asia cuesta $29,5 millones por viaje, sin incluir los riesgos militares. El redireccionamiento de los cargamentos saudíes a través del Mar Rojo y el Mediterráneo incrementa los viajes en 30 días y compromete la flota, intensificando así la escasez de tonelaje para todos los exportadores.
Lo que los participantes del mercado energético deben observar durante el fin de semana
- Cualquier confirmación o desmentido sobre el acuerdo temporal de navegación en el estrecho de Ormuz y la reacción de Teherán.
- Declaraciones de la coalición sobre Yemen tras la captura de Moja y el estado del terminal de Yanbu, el último canal importante de desvío para el petróleo saudí.
- Dinamismo de inyección en los depósitos subterráneos europeos y el spread JKM–TTF como indicador de la competencia por el GNL spot.
- Señales de la Reserva Federal y del BCE: un endurecimiento de la retórica podría enfriar el rally de materias primas sin importar la geopolítica.
- Decisiones de los reguladores rusos sobre restricciones a la exportación e importación de combustible antes del inicio de la temporada de calefacción.
Conclusiones y riesgos para inversores y empresas del sector energético
- Petróleo. La marca de $100 se ha consolidado como soporte; un avance diplomático en Ormuz puede llevar rápidamente al Brent a $85–90, mientras que nuevos ataques a barcos abrirían el camino a $115–120.
- Productos petroleros y refinerías. Los destilados medios siguen siendo el segmento más escaso; los márgenes de los refinadores fuera de la zona de conflicto están en máximos históricos, y los precios minoristas son una fuente de presión política desde EE. UU. hasta China.
- Gas. Europa entra en la temporada de calefacción con reservas marcadamente por debajo de lo histórico; un TTF superior a €90–100 en invierno frío es el escenario básico, no el extremo.
- Carbón. La demanda elevada en Asia y Europa se mantendrá al menos hasta la recuperación del GNL catarí.
- Energías renovables y electricidad. La corriente de capital hacia generación solar y eólica, acumuladores y redes se acelera, pero la estabilidad a corto plazo de los sistemas energéticos todavía depende del gas y el carbón.
El resumen de la semana para el petróleo y la energía mundial: el mercado ha recibido por primera vez en meses una señal de una salida diplomática de la trampa de Ormuz, pero los indicadores físicos —desde el diésel récord hasta la producción saudí en mínimos desde 1990— indican que el déficit seguirá determinando los precios del petróleo, gas y electricidad durante muchas semanas más. Para los participantes del mercado energético, es crítica la planificación de escenarios, la diversificación logística y la disciplina en la cobertura.