Noticias de petróleo y energía: viernes, 11 de septiembre de 2026 — Brent se afianza por encima de $102 tras el mayor ataque a tanqueros en el estrecho de Ormuz, gas en Europa supera los €80
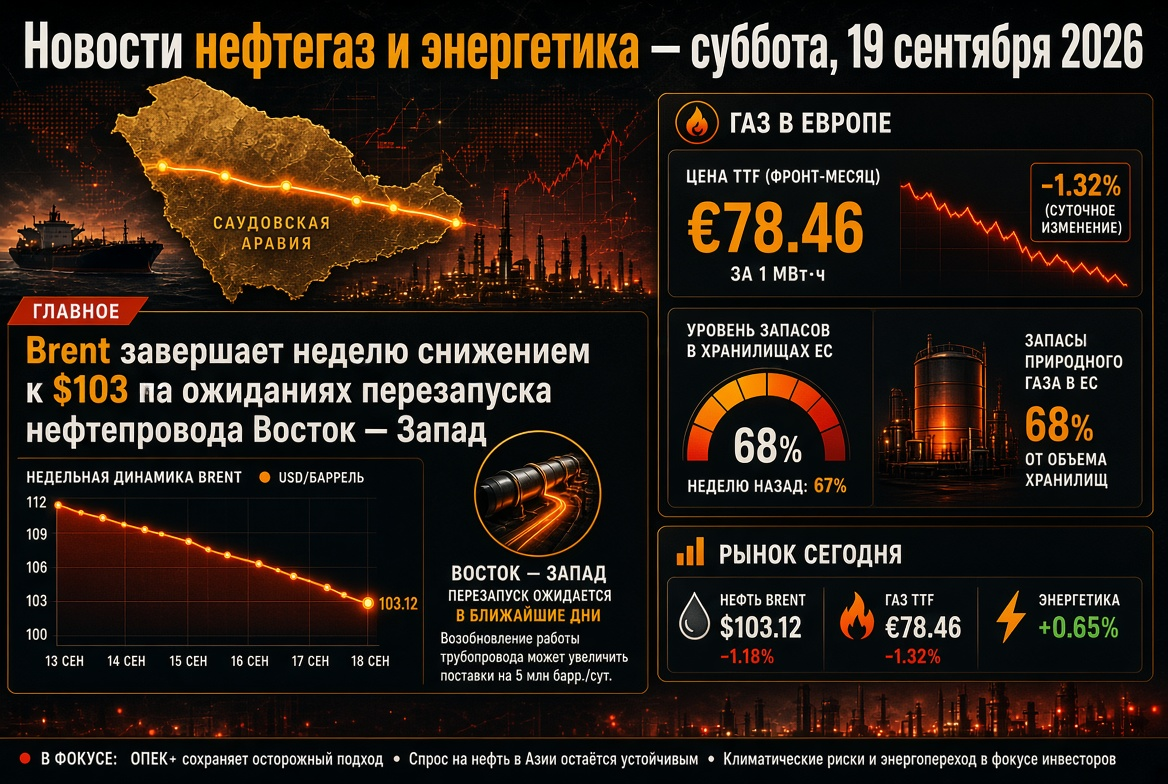
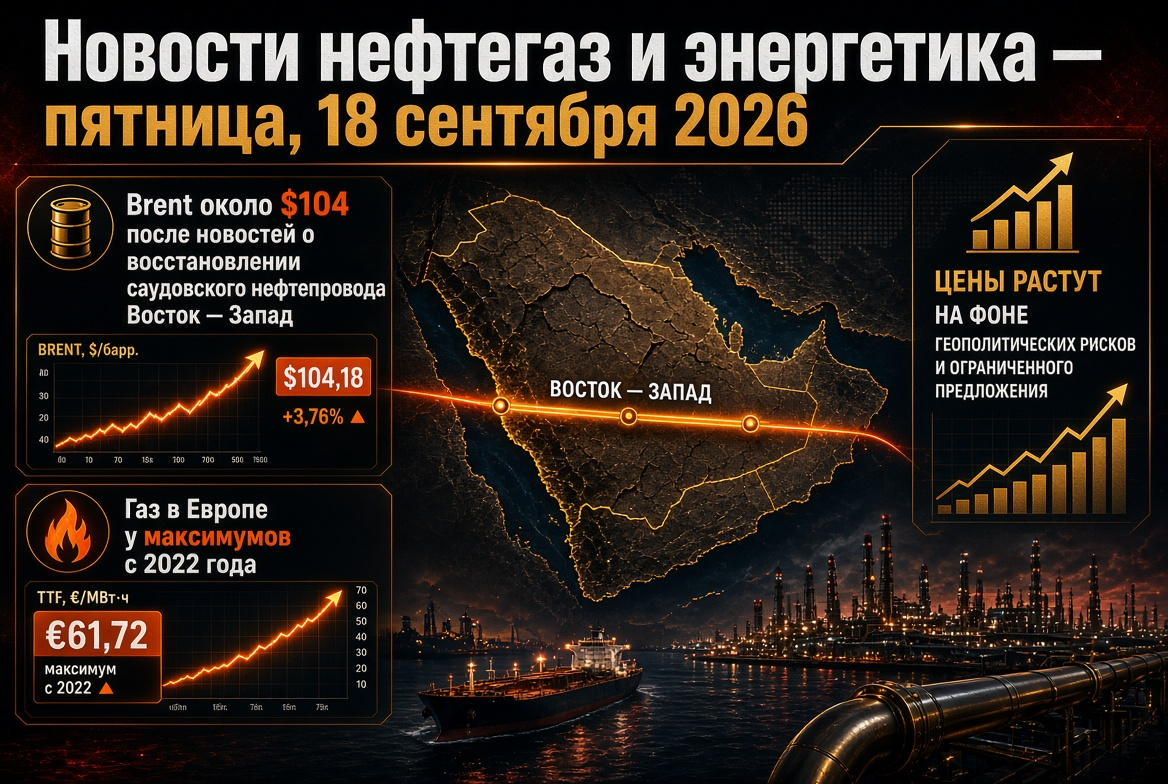
El complejo energético global enfrenta el viernes, 11 de septiembre de 2026, un estado de auténtico shock de precios. El petróleo Brent se comercia por primera vez desde finales de mayo por encima de $102 por barril, el índice de gas europeo TTF ha superado los €80 por MWh por primera vez desde enero de 2023, y los almacenes subterráneos de gas en la UE están llenos apenas en dos tercios de su capacidad, frente a una norma estacional superior al 80%. El desencadenante fue la oleada de ataques más extensa desde el inicio de la guerra a la navegación en la zona del estrecho de Ormuz, a la que se sumó un segundo frente en el mar Rojo. Para los inversores, las compañías de petróleo y combustibles, los operadores de refinerías y los participantes en los mercados de gas, carbón, electricidad y energías renovables, la pregunta clave del día es: ¿cuánto más puede absorber la economía global en términos de prima geopolítica antes de que la demanda de combustibles comienze a desmoronarse?
Tema principal del día: la guerra de tanqueros en el estrecho de Ormuz ha alcanzado un nuevo nivel
En la noche del miércoles, Estados Unidos hundió cinco tanqueros de petróleo iraníes en el golfo de Omán y cerca de la isla de Jarg, en el marco de la política de "tanquero por tanquero" anunciada por Washington a principios de septiembre. Teherán respondió atacando diez buques cerca del estrecho de Ormuz y lanzando un ataque con misiles contra la base estadounidense de Al Azraq en Jordania. Según datos de monitores marítimos, al menos un miembro de la tripulación del tanquero ha muerto y otro se encuentra desaparecido. Esta es la serie de ataques más significativa contra la navegación comercial desde el 28 de febrero, cuando comenzó la guerra.
La situación física del mercado de petróleo y gas se está deteriorando en tres frentes:
- Ampliación de la zona de exclusión. El Cuerpo de la Guardia Revolucionaria Islámica (CGRI) ha declarado una zona marítima restringida que va desde Chabahar a través del golfo de Omán hasta el mar Arábigo y ha instado a las tripulaciones de los tanqueros en las costas de Bahréin y Kuwait a abandonar sus embarcaciones de inmediato.
- Seguros y fletes. Nuevos incidentes prácticamente anulan la disponibilidad de seguros de riesgos militares para los buques que navegan por rutas "no autorizadas", lo que mantiene el tránsito a través del estrecho en niveles mínimos.
- Riesgo ambiental. Los tanqueros dañados y semihundidos en el golfo Pérsico convierten las aguas en una amenaza para las estaciones de desalinización y la infraestructura costera de los países del Golfo.
Petróleo: Brent por encima de $102, WTI a $96 — el mercado reescribe las expectativas de precios
Las referencias clave del mercado de petróleo para la mañana del viernes son:
- Brent (contrato de noviembre, ICE): el miércoles subió un 3.4% a $101.21, y el jueves alcanzó un máximo de $102.4–102.9 — el más alto desde el 22 de mayo. El pico anual de $126.41 (30 de abril) se mantiene como referencia para un escenario "bajista" en Ormuz.
- WTI (contrato de octubre, NYMEX): se ha consolidado en el rango de $96–97 por barril.
- Pronósticos: el informe de septiembre del Departamento de Energía de EE.UU. ha establecido un precio promedio de Brent de alrededor de $90 en la segunda mitad de 2026 y una disminución a $74 en 2027 — cifras que, con los precios actuales, ya parecen obsoletas dos días después de su publicación. Modelos a largo plazo de varios bancos asiáticos apuntan a $113–114 dentro de 12 meses.
Reservas y balance físico
Las reservas mundiales de petróleo, según la estimación del regulador estadounidense, han disminuido aproximadamente en 400 millones de barriles desde principios de año, y la recuperación de la producción en Oriente Medio a niveles previos a la guerra se ha pospuesto hasta el segundo trimestre de 2027. La reserva estratégica de EE.UU. ronda los 286.6 millones de barriles, su nivel más bajo desde principios de los años 80. Las reservas comerciales de petróleo en EE.UU. antes de la publicación del informe semanal trasladado a jueves son de 424.5 millones de barriles, con una carga en refinerías del 98%; las reservas de destilados están un 14% por debajo de la norma de cinco años y se prevé que caigan por debajo de 100 millones de barriles en septiembre.
OPEP+ e informes mensuales
Siete países de la OPEP+ en la reunión del 6 de septiembre mantuvieron las cuotas de octubre sin cambios tras seis meses consecutivos de aumento en la producción; la próxima reunión será el 4 de octubre. El informe mensual de la OPEP, que se publicará el jueves, establece el marco de demanda después de la rebaja de agosto en la previsión de crecimiento del consumo en 2026 a 0.58 millones de barriles/día. La Agencia Internacional de la Energía espera una reducción de la demanda mundial de 1.6 millones de barriles/día, con un déficit de 1.8 millones de barriles/día en el tercer trimestre y 8.3 millones de barriles/día de producción en el Golfo, que sigue parada.
Mar Rojo: ataques de los hutíes a la refinería de Jazan abren un segundo frente para la exportación de petróleo
Mientras el mercado seguía de cerca la situación en Ormuz, los hutíes yemeníes lanzaron del 7 al 8 de septiembre una serie de ataques con drones y misiles contra el complejo de refinación de Saudi Aramco en Jazan, que tiene una capacidad de 400,000 barriles/día, así como contra los depósitos en Jazan y Abha. La planta ha sido detenida, y la coalición liderada por Riad ha prometido "responder a las fuentes de amenaza". Paralelamente, los hutíes están combatiendo cerca del puerto de Mocha, acercándose a la costa de Bab-el-Mandeb.
La importancia de este frente para la energía mundial es difícil de sobrestimar: tras el cierre de Ormuz, Arabia Saudita ha redirigido la exportación a través del oleoducto "Este-Oeste" hacia el terminal de Yanbu, por el cual en junio pasaba más del 90% de los envíos marítimos del reino. El embargo declarado por los hutíes obligó a redirigir los envíos asiáticos a través de Suez, alargando el viaje aproximadamente en 30 días y aumentando el costo del flete. La amenaza a Yanbu representa una amenaza al último gran canal alternativo para el petróleo de Oriente Medio.
Mercado de gas en Europa: TTF por encima de €80, almacenes al 67% — el peor inicio de invierno en 15 años
El futuro frontal del TTF se negoció el jueves entre €80.3–80.8 por MWh (alrededor de $985 por mil metros cúbicos), superando por primera vez los €80 desde el invierno de 2023. Desde el inicio del conflicto, el precio ha aumentado aproximadamente un 150%, y desde principios de año más de un 120%. El NBP británico se ha acercado a las 200 peniques por termia. Los impulsores del crecimiento son:
- ataques a tanqueros en el golfo Pérsico y la interrupción continuada de la exportación de GNL desde Catar;
- ampliación del diferencial JKM–TTF, que desvían envíos spot a Asia;
- reservas récord de bajo nivel: al 9 de septiembre, los depósitos de gas de la UE estaban llenos al 67.33% (71.87 mil millones de m³), cuando el promedio de cinco años es de aproximadamente 84%.
La disparidad entre países sigue siendo crítica: Alemania — alrededor del 53%, Austria — 67%, Francia — 71%, Italia — 83%. Los operadores europeos están inyectando gas a ritmos récord, pero a los precios más altos en cuatro años. En el mercado estadounidense, por el contrario, el Henry Hub ha caído por debajo de $2.8 por millón de BTU — el arbitraje transatlántico para los exportadores de GNL de EE.UU. ha alcanzado proporciones históricas.
GNL y carbón: el déficit catarí lo cubren el Atlántico y la generación de carbón
Los daños en el complejo Ras Laffan han dejado fuera de servicio aproximadamente el 17% de la capacidad de exportación de Catar; la recuperación completa se estima en un máximo de cinco años, con una pérdida de aproximadamente $20 mil millones de ingresos anuales. Alrededor de 15 tanqueros de GNL cargados permanecen estancados tras Ormuz, y otros dos están cargando en el puerto — el mercado interpreta el regreso de los buques vacíos a casa como una posible preparación para la reanudación de las cargas, pero sin el paso a través del estrecho esto sigue siendo una señal, y no una entrega.
Para el sector del carbón, la crisis del GNL representa una ventana inesperada de demanda. Se estima que el volumen de conversión de gas a carbón en Europa y Asia está entre 40 y 60 millones de toneladas; la producción de las plantas de carbón en Corea del Sur ha aumentado casi un 40%, y en Japón más del 11%. Las cotizaciones de Newcastle se mantienen alrededor de $130 por tonelada, respaldadas por las interrupciones en los suministros indonesios, mientras que la demanda mundial de carbón en 2026 podría aumentar en alrededor del 3% — hasta 9.1 mil millones de toneladas.
Productos petroleros y refinerías: el margen de refinación crece, Rusia mantiene el mercado interno bajo control
El mercado global de destilados medios sigue siendo el segmento más ajustado: la escasez de diésel y combustible para aviones en Asia y Europa mantiene los márgenes de craqueo en máximos históricos, y las reparaciones programadas de otoño en las refinerías estadounidenses han reducido temporalmente la oferta. La parada de Jazan retira del mercado más de 200,000 barriles/día de volúmenes de exportación de diésel y nafta.
En Rusia, el mercado interno de productos petroleros funciona en modo manual:
- se ha prorrogado la prohibición total de exportación de gasolina hasta el 31 de enero de 2027, y la normativa de ventas en bolsa se ha reducido al 10% (de los cuales el 8% son transacciones específicas), lo que deja aproximadamente el 2% de la producción al mercado libre;
- los índices bursátiles están paradoxalmente disminuyendo a pesar de la escasez: el precio promedio de Aи-92 en la SPbMTSB del 8 de septiembre es de 69.2 mil rublos/tonelada, Aи-95 es de 71.8 mil rublos/tonelada, con un volumen de comercio de 11.6 mil toneladas por sesión — tres veces por debajo de la norma;
- la razón — retrasos en los embarques bajo contratos bursátiles por meses debido a paradas en las refinerías tras los ataques de drones; la brecha de precios entre las bases alcanza los 25 mil rublos/tonelada;
- la escasez se compensa con importaciones marítimas de gasolina desde India de hasta 400 mil toneladas al mes.
Electricidad y energías renovables: la transición energética como única tendencia predecible
En medio del caos de las materias primas, el cambio estructural en el sector eléctrico se está acelerando. La demanda mundial de electricidad crecerá un 3.6% en 2026, impulsada por los centros de datos, el transporte eléctrico y la climatización, y las fuentes renovables superan por primera vez al carbón en generación mundial. La generación solar aumenta en aproximadamente 600 TWh y ocupa el segundo lugar después de la hidroeléctrica. Sin embargo, la vulnerabilidad a corto plazo persiste: en Europa, la proporción del viento a principios de esta semana cayó por debajo del 15% de la demanda, lo que se tradujo directamente en un aumento en los precios del gas y de la electricidad. Cada euro de aumento en el TTF mejora la economía de los acumuladores, la inversión en redes y los contratos a largo plazo de "electricidad verde".
Calendario: lo que los participantes del mercado energético deben observar el viernes
- La reacción del mercado al informe mensual de la OPEP y la estadística semanal de reservas de petróleo, gasolina y destilados del Departamento de Energía de EE.UU.
- Datos sobre la inflación en EE.UU. para agosto: el shock de las materias primas aumenta la probabilidad de un endurecimiento del discurso de la Reserva Federal, lo que limita la demanda especulativa de petróleo.
- Declaraciones de la coalición sobre Yemen y cualquier señal sobre el estado del terminal de Yanbu.
- Dinamismo de la inyección en los depósitos europeos y el diferencial JKM–TTF como indicador de la competencia por el GNL spot.
- Resultados de la semana en la SPbMTSB y decisiones de los reguladores rusos sobre normativas bursátiles e importaciones de combustible.
Conclusiones y riesgos para inversores y empresas del sector energético
- Petróleo. El nivel de $100 ha pasado de ser una resistencia a convertirse en un soporte; el rango de escenarios para el trimestre va de $85 en un escenario de desescalada a $120 en caso de nuevos ataques a buques e infraestructura en el mar Rojo.
- Gas. Europa entra en la temporada de calefacción con reservas históricamente bajas; en un invierno frío, los precios del TTF por encima de €90–100 por MWh se convierten en un escenario base y no estresante.
- Carbón. El noreste de Asia y partes de Europa mantendrán un alto consumo de carbón hasta la recuperación del GNL catarí — al menos hasta la primavera de 2027.
- Productos petroleros y refinerías. Los márgenes de craqueo apoyan la rentabilidad de los refineros fuera de la zona de conflicto; en Rusia, las ganancias se redistribuyen de las estaciones de servicio independientes a las compañías verticalmente integradas.
- energías renovables y electricidad. La corriente de capital a largo plazo hacia la generación solar y eólica, los acumuladores y las redes se mantiene como la única idea de inversión sostenible en medio de la volatilidad geopolítica.
El resumen del día para el petróleo y la energía mundial: dos cuellos de botella marítimos — Ormuz y Bab-el-Mandeb — están bajo fuego simultáneamente, y su estado, más que las cuotas de la OPEP+ y la macroestadística, definirán los precios del petróleo, gas y electricidad en las próximas semanas. Para los participantes del mercado energético, es críticamente importante la planificación de escenarios, la diversificación de la logística de suministros y la disciplina de cobertura.