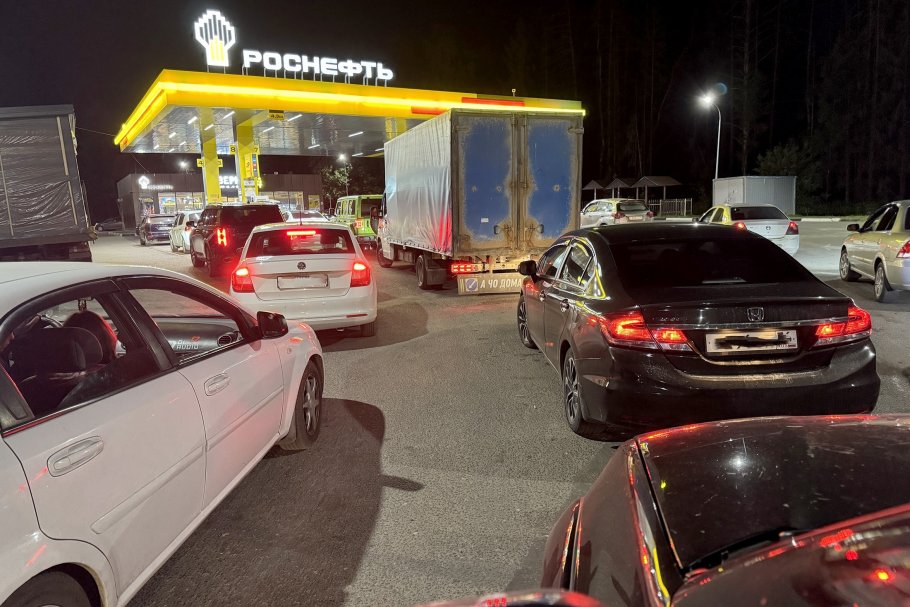
Al mismo tiempo que se registró la disminución de precios, llegan informes desde la mayoría de las regiones sobre la estabilización de los suministros de combustible en las ESS y la desaparición de las colas en las estaciones. En algunos lugares, como en Carelia o la región de Tomsk, se mantienen límites, pero esto ya es más la excepción que la norma.
Sin embargo, es prematuro hablar de una estabilización definitiva de la situación con la gasolina. Poco antes, el viceprimer ministro Alexander Novak afirmó que en el mercado interno hay una escasez de gasolina del orden del 5%, lo que llevará a Rusia a continuar importando gasolina al menos hasta finales de 2026.
Como observó en una conversación con "RG" el primer vicepresidente del Comité Estatal de la Duma sobre energía, Yuri Stankevich, la alta intensidad de los ataques a nuestras refinerías (NPZ) se mantiene, aunque las medidas para reforzar su protección están dando resultados.
"Los precios actuales de la gasolina y el diésel en las estelas de las ESS de nuestros 'gigantes' ('Rosneft', 'Gazprom Neft', 'Lukoil', 'Tatneft', 'Surguutneftegaz') son el referente al que deben aspirar el resto de los propietarios de ESS. La Agencia Federal Antimonopolio (FAS) estará muy atenta a esto", dijo Stankevich.
El aumento más significativo en los precios del combustible en verano y septiembre se produjo en las ESS independientes, que representan más del 60% del total de estaciones en Rusia. Pueden ser grandes redes de estaciones de servicio o ESS individuales. No pertenecen a las compañías petroleras verticalmente integradas (VINK), que controlan toda la cadena de producción desde la extracción y refinación del petróleo hasta la venta del combustible terminado en sus bombas.
Según Stankevich, es en las estaciones independientes donde se puede observar claramente la dinámica de los precios al por menor. No tienen integración directa con la refinación y compran combustible a través de intermediarios. En un contexto de reducción de la oferta debido a ataques a las NPZ, ellos se vieron al final de la "cadena alimentaria", obligándose a conformarse con los remanentes de gasolina en el eslabón mayorista, lo que afectó inevitablemente a los precios directamente en las estaciones.
Actualmente, a medida que mejora la situación con el suministro de gasolina, los precios en las ESS independientes han comenzado a disminuir gradualmente. Como señala Dmitry Gusev, vicepresidente del Consejo de Supervisión de la Asociación "Socio Confiable" y miembro del consejo experto del concurso "ESS de Rusia", la disminución se está produciendo en las estaciones independientes, y si la normalización continúa, podría seguir, hasta que los precios en estas ESS bajen aproximadamente al nivel de las VINK.
Se reciben informes de regiones sobre la desaparición de las colas en las estaciones de servicioLos principales factores que influirán en esto son los ataques de drones a nuestras NPZ y la velocidad de sus reparaciones. También es importante la demanda de gasolina, pero esto es bastante claro: en invierno disminuye, y en verano aumenta, explica el experto.
De hecho, la demanda de gasolina en Rusia a finales de octubre disminuye tradicionalmente entre un 8% y un 12% en comparación con los picos de verano. Sergey Frolov, socio gerente de NEFT Research, ve las razones de cierta estabilización precisamente en la caída de la demanda, así como en el aumento de la producción de combustible en las NPZ y el establecimiento de la logística de importación de gasolina. El estado futuro del mercado dependerá directamente de la producción interna, pero en general se puede afirmar que probablemente el período más difícil ya ha quedado atrás, sostiene el experto.
Al mismo tiempo, considera que la importación de gasolina influye en los precios en Rusia, a pesar de todas las medidas regulatorias adoptadas para los proveedores, ya que el combustible en el extranjero es más caro. El nivel de importaciones se correlaciona directamente con el nivel de producción. En condiciones de funcionamiento normal del sector, la necesidad de importaciones no existe, subraya.
El director general de Open Oil Market, Sergey Tereshkin, tiene una opinión diferente. La importación de gasolina no juega un papel significativo en el nivel de precios promedio a nivel nacional, está convencido. La proporción de importaciones desde Bielorrusia en la estructura de la demanda final es aproximadamente del 6%. Estos suministros ayudan a mitigar los déficits locales en condiciones de paradas no planificadas en ciertas NPZ. En cuanto a las importaciones de ultramar, aquí el factor limitante no es solo la logística, sino también la dificultad de monetizar dicho combustible. Y esto no solo se debe al costo del combustible importado, sino también a la devaluación del rublo. Para recuperar los costos, los importadores deben vender combustible a precios que superen significativamente el nivel promedio actual en Rusia, explica el experto.
Si profundizamos en las últimas estadísticas de Rosstat, la gasolina se abarato en la semana pasada en todos los distritos federales, aunque la dinámica es muy diversa. Los precios cayeron más, en un rublo y medio, en los Urales, el Cáucaso del Norte y el Distrito Federal del Sur. Menos en el Lejano Oriente y el Distrito Federal del Noroeste, en 1 y 2 kopeeks, respectivamente. En los demás distritos federales, los precios cayeron entre 50 y 60 kopeeks.
La proporción de ESS independientes en el Cáucaso del Norte y en las regiones del sur, donde la gasolina se ha abaratado más, es muy alta. También hay muchas en el Lejano Oriente, donde, por el contrario, la disminución de precios fue mínima, pero aquí interviene el factor logístico.
El Lejano Oriente y el Noroeste del país dependen tradicionalmente de los suministros de otras regiones, (la producción propia en estos distritos no cubre completamente la demanda), por lo que en estas áreas la normalización de precios ocurrirá con un desfase temporal, explica Frolov.
Además, se puede agregar que el Lejano Oriente y el Noroeste son las dos regiones con el menor número de ESS en el territorio. Además, en el Noroeste, una cantidad significativa de estaciones está concentrada en San Petersburgo, donde vive el 40% de la población del distrito federal.
La dispersión de precios en el país se ha mantenido. El trío líder en términos de precios de la gasolina en las ESS sigue siendo el mismo: Cáucaso del Norte - precio promedio por litro de AI-95 es de 101,52 rublos, Lejano Oriente - 84,71 rublos, Distrito Federal del Sur - 85,99 rublos (el precio promedio de la gasolina aquí es inferior al del Lejano Oriente). La gasolina más barata está en el Distrito Federal del Noroeste. Un litro de AI-95 cuesta en promedio 74,01 rublos. En segundo lugar se encuentra el Distrito Federal Volga - 77,97 rublos, y en tercero los Urales - 79,26 rublos.
En el futuro, desde la perspectiva de Tereshkin, la reducción de precios es posible en ciertas regiones, especialmente donde las tarifas alcanzaron niveles anómalos. Los precios generales seguirán cerca de los niveles actuales. Los eventos de este año han establecido un nuevo umbral de precios, por lo que una prolongada estabilización del mercado no sería el peor de los escenarios.
La dinámica futura de los precios al por menor de la gasolina en Rusia dependerá de los volúmenes de su producción en el paísPara Stankevich, es evidente que el modelo de gestión manual de los precios al por menor, con un aumento continuo de la carga fiscal, los costos de producción y los gastos de logística, ha agotado su efectividad. No es aceptable que dos tercios de los ingresos del sector petrolero a lo largo de toda la vertical - desde el pozo hasta la bomba de gasolina - se formen a partir de devoluciones del presupuesto, está convencido. En este momento, tal enfoque crea una apariencia de estabilidad de precios, pero en el mediano plazo priva al sector más importante de la economía nacional de incentivos para su desarrollo y recursos financieros. Y es que, como señala con razón el presidente, es necesario iniciar un nuevo ciclo de inversión en el sector petrolero, subraya Stankevich.
Fuente: RG.RU