Noticias actuales sobre startups e inversiones de capital de riesgo al 18 de septiembre de 2026: negociaciones de OpenAI sobre una nueva ronda, megarrondas en desarrollo de IA, premio récord para equipos de investigación, nuevos unicornios, disparidad en valoraciones entre Europa y EE.UU., transacciones en India y revisión de la ventana de IPO en un entorno de dinero caro
Al final de la tercera semana de septiembre, el mercado global de capital de riesgo vive en dos realidades. Por un lado, la Reserva Federal de EE.UU. elevó la tasa de interés el miércoles por primera vez desde 2023, a un rango de 3,75%–4,00%. El rendimiento de los bonos del Tesoro a diez años superó el 5%, y 16 de los 18 miembros del comité esperan otro aumento antes de fin de año. Por otro lado, el capital privado continúa sobrevalorando a los líderes en inteligencia artificial en cuestión de meses. Para los inversores de capital de riesgo y fondos, el viernes 18 de septiembre se convierte en una prueba: ¿aguantará el apetito por el riesgo el nuevo costo del dinero?
Temas clave en la agenda de capital de riesgo:
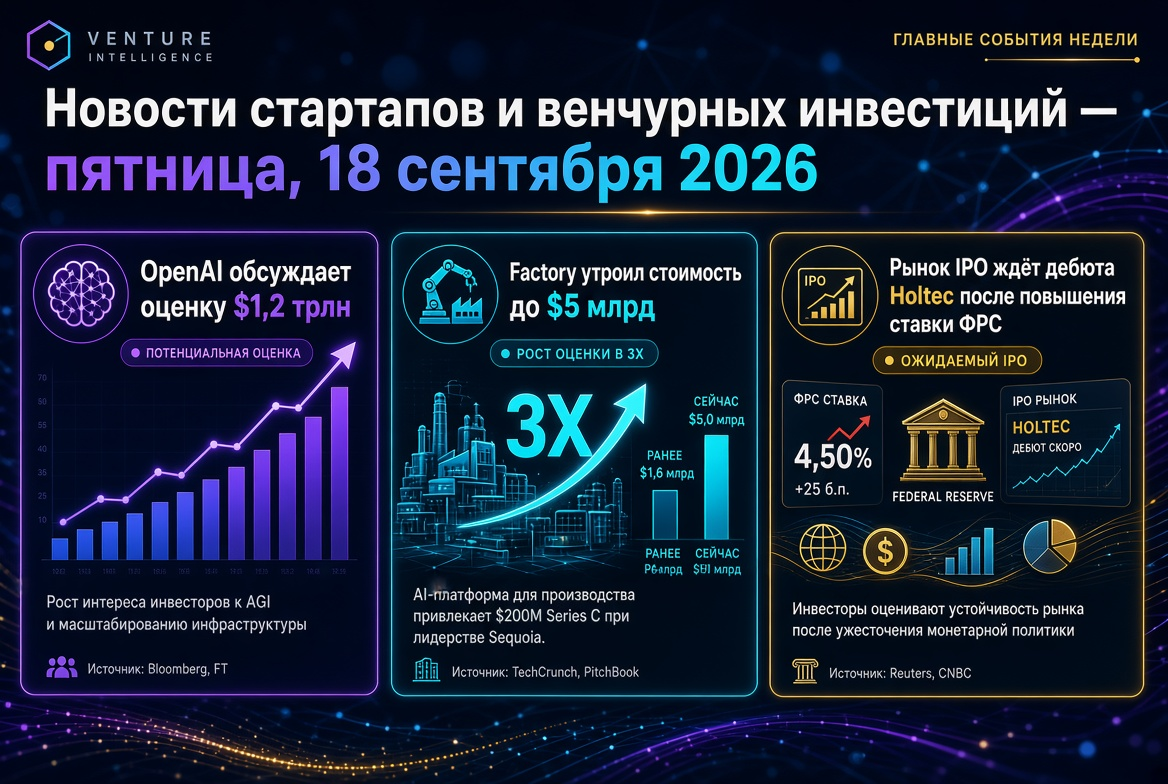
- OpenAI está en negociaciones preliminares para una ronda de valoración superior a $1,2 billones.
- Factory ha recaudado $200 millones con una valoración de $5 billones, tres veces más que en abril.
- Discovery Loop de Jeff Dean busca capital con una valoración de aproximadamente $50 billones, sin tener producto ni ingresos.
- Nuevos unicornios: Profound ($1,8 billones), CADDi ($1,2 billones), Thatch ($1 billón).
- Europa: la valoración media de las startups de IA es casi ocho veces inferior a la estadounidense.
- IPO: se espera el debut de Holtec en Nasdaq el viernes; Oura está preparando su listado para finales de mes.
OpenAI y la carrera por las valoraciones de billones
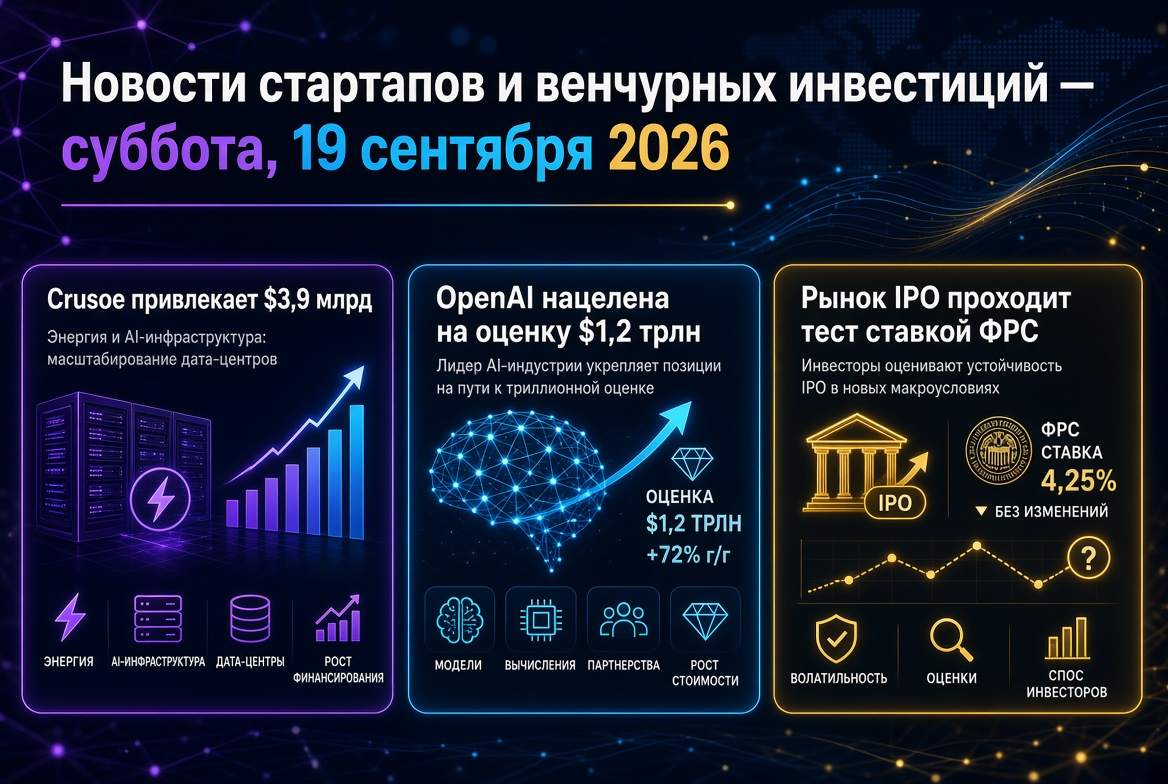
OpenAI ha celebrado negociaciones preliminares sobre una nueva ronda de financiamiento, que podría valorar a la empresa en más de $1,2 billones. La iniciativa provino de los inversores, y los términos del acuerdo aún pueden cambiar. En marzo, la compañía cerró la mayor ronda privada de la historia, obteniendo $122 billones a una valoración de $852 billones, por lo que un nuevo umbral representaría un crecimiento de aproximadamente el 41% en menos de seis meses. En agosto, se realizó una recompra de acciones a empleados por $7 billones a la valoración anterior.
La lógica es clara: los documentos para la IPO han sido presentados de manera confidencial, pero el listado se ha pospuesto para 2027, y la ronda privada proporciona capital sin la obligación de divulgación pública. Los ingresos anuales superaron los $40 billones en julio; sin embargo, el año 2025 cerró con una pérdida neta de $38,5 billones y unos ingresos de aproximadamente $13 billones. Su competidor Anthropic, que levantó $65 billones en mayo con una valoración de $965 billones, está según los medios, preparando su oferta en Nasdaq para este otoño, y en el mercado secundario sus acciones se están negociando con una valoración implícita de alrededor de $1,2 billones. Quien se haga público primero establecerá el múltiplo para todo el sector.
Desarrollo de IA: Factory y el precio de las "fábricas de software"
La startup Factory, que crea agentes de IA Droids para escribir, probar, revisar y desplegar código, ha recaudado $200 millones a una valoración de $5 billones. La ronda fue respaldada por Khosla Ventures, Blackstone y Sequoia Capital, con inversores ángeles como Marc Benioff, Brad Gerstner y Nico Rosberg. La dinámica de la valoración es significativa:
- abril — Serie C por $150 millones a una valoración de $1,5 billones;
- julio — ampliación de $120 millones a una valoración de $4 billones;
- septiembre — $200 millones a una valoración de $5 billones, recaudando en total más de $400 millones.
Entre sus clientes se encuentran Nvidia, Adobe, Morgan Stanley y Palo Alto Networks. El segmento está sobrecalentado: Cognition recaudó más de $2 billones en septiembre con una valoración de $48 billones, y SpaceX adquirió al desarrollador Cursor por $60 billones. Los fondos de capital de riesgo deberán resolver si habrá suficiente demanda corporativa para varios jugadores con la misma tesis.
Prima por equipo: Discovery Loop y Thinking Machines
Discovery Loop, fundado el 5 de agosto por el ex jefe científico de Google, Jeff Dean, junto con Sanjay Ghemawat, Quoc Le y Oriol Vinyals, está en negociaciones de financiamiento con una valoración de aproximadamente $50 billones. Unas semanas antes, se discutieron $1 billón a una valoración de alrededor de $10 billones. La primera ronda fue liderada por Radical Ventures y Khosla Ventures, con la participación de Lightspeed y Kleiner Perkins; Alphabet actúa como inversor fundador. La empresa planea automatizar experimentos científicos, pero aún no tiene producto ni ingresos. Thinking Machines Lab de Mira Murati está discutiendo paralelamente $1 billón a una valoración de $40 billones. El mercado está dispuesto a pagar no por métricas, sino por el acceso a equipos de investigación raros; este es el segmento más riesgoso del ciclo actual.
Nuevos unicornios y rondas de infraestructura de la semana
- Profound — $180 millones en Serie D a una valoración de $1,8 billones, dirigido por Sequoia y Kleiner Perkins, siete meses después de la Serie C; la plataforma ayuda a las marcas a aparecer en las respuestas de búsqueda de IA.
- CADDi — $114 millones en Serie D a una valoración de $1,2 billones; plataforma de datos de IA para la producción industrial.
- Thatch — $108 millones a una valoración de $1 billón de General Catalyst e Index Ventures.
- Lyte — $165 millones en Serie C a una valoración de $1,6 billones; sistemas de percepción para "IA física".
- TAR — $120 millones en Serie A a una valoración de $1 billón de Spark Capital; suministro de energía autónomo para centros de datos.
- Crusoe y Fluidstack — más de $3 billones a una valoración de aproximadamente $30 billones y $1,5 billones a una valoración de $18 billones, respectivamente.
El denominador común sigue siendo el mismo: el capital de riesgo se dirige a donde hay escasez: computación, energía, datos industriales.
Europa: crecimiento en volúmenes con un descuento de ocho veces
Según datos de PitchBook, la valoración media pre-dinero de las startups de IA en Europa es de €8,3 millones frente a €64,2 millones en EE.UU. Además, la inteligencia artificial representó el 60,2% del valor de las transacciones de capital de riesgo en Europa en la primera mitad del año, comparado con el 37,8% en 2025, y el volumen total alcanzó €44 billones. Entre las rondas recientes se encuentran Integral (€18 millones en Serie A, Mosaic Ventures y Reid Hoffman), Hackuity ($19 millones en Serie B) y Veridion ($20 millones en Serie A). Crane Venture Partners cerró cuatro fondos por $484 millones. Para los inversores globales, el descuento europeo es a la vez un riesgo de liquidez y un punto de entrada.
Asia: India incrementa los volúmenes semanales
Entre el 7 y el 12 de septiembre, 24 startups indias recaudaron alrededor de $413 millones, un 42% más que la semana anterior. Los líderes: Pixxel, del sector espacial ($100 millones en Serie C de Temasek y Seraphim), Popo Global, del sector restaurantero ($56 millones de Artal Asia), y la marca Nua ($50 millones de Peak XV Partners). Desde el inicio del año, India ha recaudado $16,3 billones en 1,45 mil rondas: menos transacciones, cheques más grandes.
IPO y macro: examen para la ventana de colocaciones
Se espera que el viernes comiencen las operaciones de Holtec Nuclear en Nasdaq bajo el ticker HNUC: 50 millones de acciones en un rango de $15–18, con aproximadamente $825 millones por el precio medio y una valoración de hasta $10,2 billones. La demanda de energía nuclear está impulsada por los centros de datos, pero el sector no es homogéneo: X-energy se cotiza por debajo del precio de colocación, mientras que Standard Nuclear cayó el primer día. Oura espera listar para finales de septiembre con una valoración de más de $16 billones. La reacción del mercado a la Reserva Federal fue contenida para las tecnologías: el Dow perdió un 1,2%, mientras que el Nasdaq apenas varió. El siguiente punto de referencia será la decisión del Banco de Japón.
Rusia y la CEI: un mercado de transacciones únicas
Según diversas estimaciones, el mercado de capital de riesgo ruso se redujo aproximadamente a la mitad en el primer semestre de 2026, y el número de inversores activos cayó de 50 a 33; uno de los métodos estima el volumen en solo $29,3 millones. En la CEI, el 92% de la inversión se aseguró por la ronda de la plataforma uzbeka Uzum por $131,5 millones, siendo Uzbekistán responsable de 44 de las 58 transacciones de la región. El capital se concentra en empresas maduras con ingresos demostrables.
Qué significa esto para los inversores de capital de riesgo y fondos
- La tasa de descuento ha aumentado, y las valoraciones de los líderes también. La brecha entre la élite de IA y el resto del mercado se ampliará; se espera una revisión de los múltiplos para las etapas tardías fuera de IA.
- La velocidad de revalorización es un riesgo por sí misma. La triplicación en cinco meses requiere verificar la retención de ingresos, no solo la tasa de crecimiento.
- Apostar por equipos sin producto solo está justificado en la lógica de cartera y con una participación limitada del fondo.
- La geografía ofrece arbitraje. El descuento europeo y las rondas iniciales en India parecen más atractivas que los segmentos sobrecalentados de EE.UU.
- La liquidez determinará el otoño. Los debuts de Holtec y Oura mostrarán si el mercado público está preparado para aceptar nuevas colocaciones con rendimientos por encima del 5%.
El mercado de capital de riesgo entra en la última década de septiembre con valoraciones privadas récord y el costo del dinero más alto en tres años. Salen triunfantes las startups que pueden demostrar a los inversores no solo el potencial, sino la economía.