Mercado del petróleo: Brent y WTI bajan, pero se mantienen por encima de $100
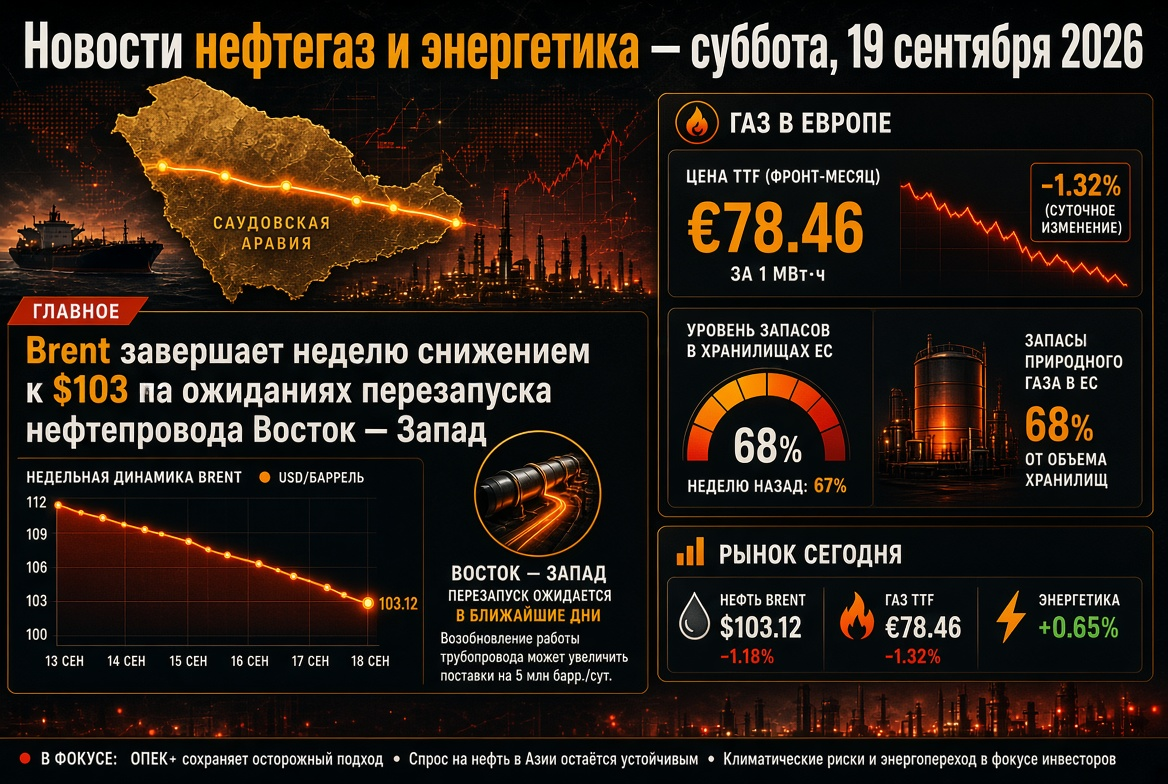
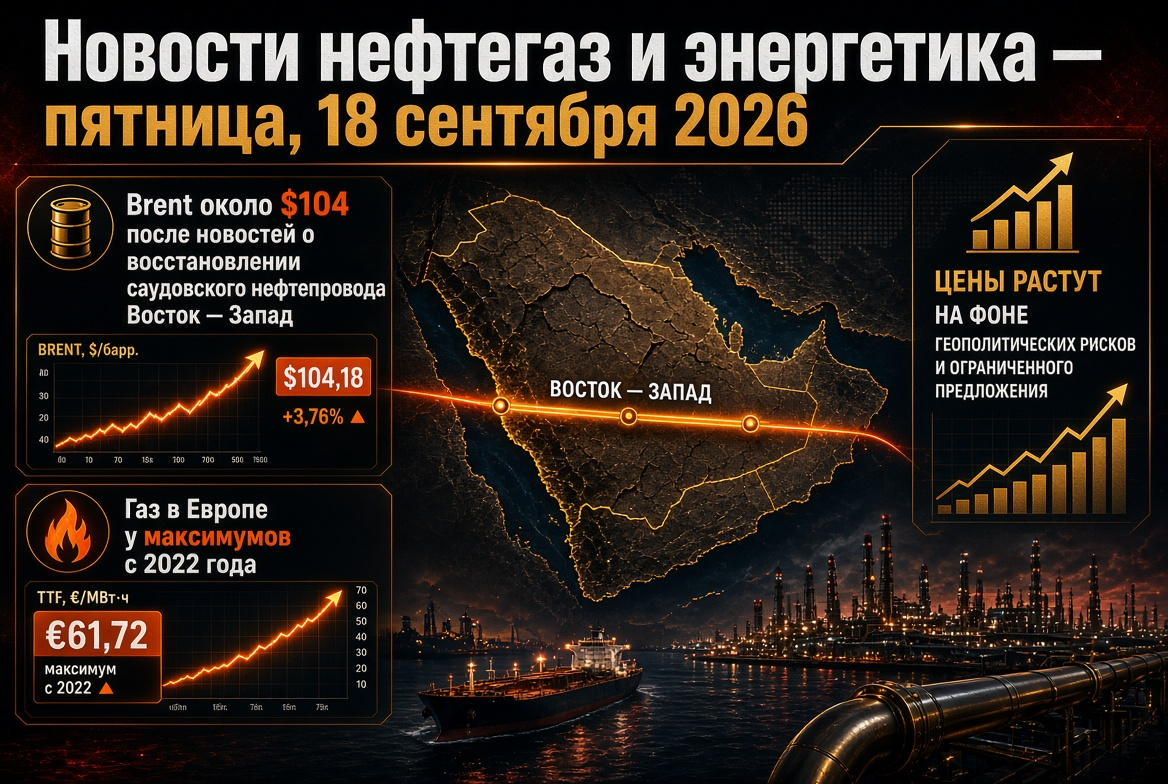
El jueves por la tarde, el Brent se cotizaba alrededor de $104 por barril, mientras que el WTI rondaba los $101-102. A principios de semana, el Brent había alcanzado los $109; en un mes, el índice ha aumentado aproximadamente un 14%, y en comparación con el año anterior, más del 50%. Principales impulsores:
- Arabia Saudita: el reino espera restaurar en pocos días aproximadamente la mitad de la capacidad del oleoducto Este-Oeste, que fue dañado por ataques de drones la semana pasada, y alcanzar la plena capacidad en aproximadamente seis semanas. Esta ruta, con una capacidad de hasta 7 millones de barriles por día, es la principal alternativa al estrecho de Ormuz.
- Ormuz: según el Departamento de Energía de EE.UU., a principios de semana, pasaron por el estrecho alrededor de 18 millones de barriles de petróleo y productos petroleros; Riad está aumentando los envíos con el apoyo de las fuerzas militares estadounidenses.
- Inventarios de EE.UU.: los inventarios comerciales de petróleo disminuyeron en 0,64 millones de barriles, hasta 423,4 millones, menos de lo que esperaban los analistas del mercado, aunque la estimación de la industria anterior indicaba un aumento de 7,1 millones.
- Riesgos de oferta: el avance de los hutíes hacia el estrecho de Bab-el-Mandeb, el cierre de varios campos productores en Libia con riesgo de fuerza mayor y la negativa de Teherán a entablar negociaciones con Washington hasta que se cumplan sus condiciones.
Oferta y demanda: proyecciones de la OPEP y de la AIE
- Arabia Saudita informó a la OPEP sobre la caída de la producción en agosto a 6,24 millones de barriles por día, el mínimo desde 1990; fuentes secundarias estiman el nivel más cerca de 7,3 millones de barriles por día.
- La AIE redujo en su informe de septiembre la proyección de la oferta mundial para 2026 a 100,7 millones de barriles por día (–5,7 millones de barriles por día en comparación con el año anterior).
- La demanda mundial de petróleo, según la agencia, caerá en 2026 en 2,5 millones de barriles por día, recuperándose en 2,6 millones de barriles por día en 2027.
- Los inventarios mundiales observados en agosto disminuyeron otros 95 millones de barriles; la reducción acumulada desde febrero es de 507 millones de barriles.
Productos petroleros y refinerías: el diésel es la principal escasez en el mercado
La crisis se está desplazando cada vez más del petróleo crudo a los productos petroleros. Los precios mayoristas del diésel en EE.UU. a principios de septiembre superaron los $200 por barril, casi el doble de los niveles prepandémicos, y el precio minorista alcanzó un récord de $5,90 por galón. En la UE, el diésel cuesta alrededor de €2,04 por litro, cerca del récord de abril.
- Las exportaciones netas de diésel de los países del Golfo Pérsico en agosto fueron de aproximadamente 390 mil barriles por día, una cuarta parte del volumen prepandémico; los envíos combinados del Golfo y Rusia están 1,6 millones de barriles por día por debajo de los niveles de febrero.
- El procesamiento mundial alcanzó su pico estival de 81,4 millones de barriles por día, pero se espera una disminución de 2,6 millones de barriles por día al final del año.
- El margen de las refinerías en la cuenca atlántica está en niveles récord; la rentabilidad en Singapur está limitada por los altos costos de flete.
Para las refinerías fuera de la zona de conflicto, este es un período de súper ganancias; para las empresas de combustible y los consumidores, un choque de costos.
Gas y GNL: Europa entra en invierno con bajos inventarios
Los futuros de TTF cayeron el jueves a €76–77 por MWh después de intentar establecerse por encima de €80; a principios de semana, los precios se acercaban a €82, el máximo desde finales de 2022. En términos interanuales, el gas en Europa ha subido más del 130%. Los almacenes de la UE están llenos solo alrededor del 68%, uno de los niveles más bajos en dos décadas para esta fecha. La presión proviene de los envíos limitados de GNL de Qatar, reparaciones planificadas en Noruega y competencia con Asia por los cargamentos. Henry Hub en EE.UU. se mantiene alrededor de $2,90 por millón de BTU; el diferencial récord apoya a los exportadores estadounidenses de GNL.
Geopolítica: el cese al fuego energético entre Rusia y Ucrania en duda
El presidente de EE.UU. anunció el 14 de septiembre que Moscú y Kiev acordaron suspender los ataques a las instalaciones energéticas, vinculando el aumento de precios del diésel principalmente a este conflicto. Kiev declaró que el acuerdo no está finalizado y que solo es posible con garantías de socios; Turquía actúa como mediador. Anteriores intentos de estos altos el fuego han demostrado ser efímeros. Si el régimen entra en funcionamiento, la recuperación del procesamiento ruso de petróleo podría reducir la prima en los destilados. El régimen de sanciones, sin embargo, se mantiene sin cambios.
Rusia: se mantienen las restricciones a la exportación de combustibles
- La prohibición de exportación de gasolina está vigente para todos los participantes del mercado hasta el 31 de enero de 2027.
- La prohibición de exportación de diésel, combustible para buques y gasóleos para productores se ha extendido hasta el 30 de septiembre; el mercado espera una decisión para octubre.
- Según la AIE, en ocho meses las refinerías rusas han estado experimentando ataques efectivos en promedio cada tres días; desde julio, el país ha comenzado a importar productos petroleros.
- El descuento de Urals respecto a Brent prácticamente ha desaparecido debido a la reducción de los envíos y la alta demanda en Asia.
Asia: China arrebata a India la lucha por el petróleo ruso
Las importaciones de petróleo ruso en India cayeron aproximadamente un 26% en agosto, hasta alrededor de 2,1 millones de barriles por día, desde un récord de 2,8 millones de barriles por día en julio; las importaciones totales de crudo disminuyeron a 4,6 millones de barriles por día. Los procesadores chinos están comprando agresivamente cargamentos, reemplazando los volúmenes de Medio Oriente, mientras que India compensa parcialmente las pérdidas con petróleo venezolano. La escasez de crudo en las refinerías indias amenaza con reducir las exportaciones de diésel y gasolina, un factor adicional de tensión en el mercado asiático de productos petroleros.
Electricidad, ERNC y carbón: seguro y cambio estructural
- Carbón: el carbón energético en Newcastle se cotiza a aproximadamente $145 por tonelada (+12% en un mes, +40% en un año). La escasez de GNL añade a Asia alrededor de 70 millones de toneladas de demanda en 2026; la generación de carbón en Japón ha crecido un 11%. Los grandes productores no están autorizando nuevas minas, considerándolo un pico cíclico.
- ERNC: al final de 2025, las fuentes de energía renovable superaron por primera vez al carbón en la producción mundial (33,8% frente a 33,0%), y en abril de 2026, el viento y el sol generaron más energía que el gas por primera vez (22% frente a 20%). La instalación de capacidad solar en 2025 alcanzó un récord de 647 GW.
El caro gas importado refuerza la economía de las ERNC y los acumuladores, pero a corto plazo, el equilibrio del sistema energético lo aseguran el carbón y la energía nuclear.
Macroeconomía: la Reserva Federal responde a la inflación del petróleo
La Reserva Federal elevó unánimemente la tasa el 16 de septiembre en 25 puntos básicos, hasta el 3,75–4,00%, por primera vez desde 2023, y dio señales sobre la posibilidad de otro aumento para finales de año. El regulador reconoció que no puede influir en los precios del petróleo, pero tiene la intención de evitar la propagación de la inflación. El rendimiento de los bonos a 10 años en EE.UU. ronda el 5%. Para el sector energético, esto significa un aumento en el costo del capital: bajo presión, proyectos intensivos en capital de ERNC, redes y GNL, mientras que las empresas petroleras con fuerte flujo de efectivo parecen más resistentes.
Lo que deben seguir los inversores y participantes del mercado energético el viernes
- El ritmo de recuperación del oleoducto Este-Oeste y los envíos desde Yanbu.
- El tráfico de petroleros a través del estrecho de Ormuz y Bab-el-Mandeb.
- Confirmación del cese al fuego energético por parte de Moscú y Kiev.
- La decisión de Rusia sobre las exportaciones de diésel después del 30 de septiembre.
- La dinámica del TTF, la velocidad de inyección en los almacenes subterráneos de Europa y el calendario de reparaciones en Noruega.
- Las estadísticas semanales de actividad de perforación en EE.UU. y los márgenes de crack del diésel.
El escenario básico para los próximos días es que el petróleo se mantenga en el rango de $100–110 por barril, con una sensibilidad elevada a las noticias del Medio Oriente. Los productos petroleros y el gas siguen siendo los segmentos más tensionados del mercado energético mundial.