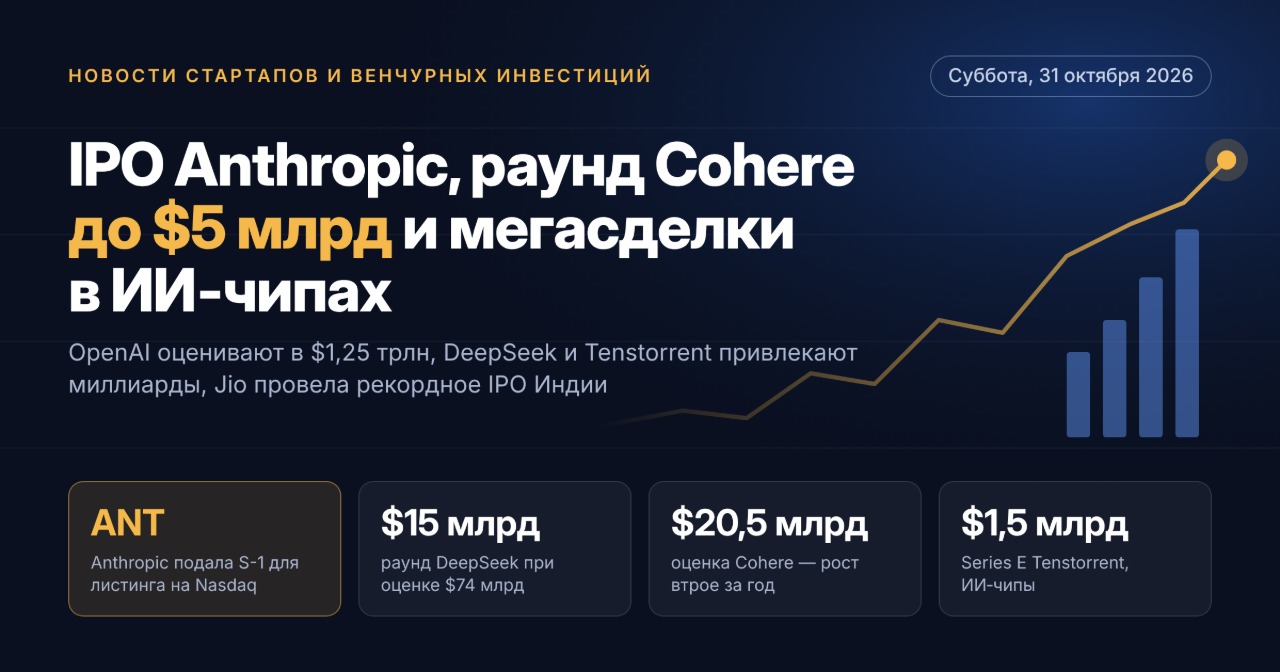
Lo principal de la semana: Anthropic sale al Nasdaq, OpenAI se valúa en US$ 1,25 billones, DeepSeek, Tenstorrent y FuriosaAI atraen miles de millones, y la india Jio realizó la mayor IPO de la historia del país
La última semana de octubre de 2026 fue una de las más intensas para el mercado global de capital emprendedor. Las empresas tecnológicas salen a bolsa, las megarrondas en inteligencia artificial no se desaceleran y, al mismo tiempo, cada vez más capital se dirige hacia la infraestructura. Para los inversores de venture capital y los fondos, la pregunta central hoy es la siguiente: dónde estará el punto de salida en el mercado de capital privado y si los mercados públicos lograrán digerir las valuaciones formadas en las rondas privadas.
Tendencias clave de la semana:
- IPO de laboratorios de IA — Anthropic presentó públicamente el formulario S-1 y se convirtió en el primer candidato a la mayor colocación tecnológica de la década.
- Valuaciones a nivel de billones — OpenAI negocia una ronda de hasta US$ 30.000 millones, mientras que DeepSeek atrae US$ 15.000 millones.
- Capital soberano — los gobiernos de Canadá y Corea del Sur invierten directamente en sus campeones nacionales en IA.
- Alternativas a Nvidia — los fabricantes de chips de IA cierran rondas de US$ 600 a 1.500 millones.
- Contracción de las etapas tempranas — las megarrondas ocultan la reducción del mercado de Series A.
1. Tema principal: Anthropic presentó el S-1 y se prepara para su IPO en el Nasdaq
El 26 de octubre, Anthropic presentó públicamente el formulario S-1 ante la Comisión de Bolsa y Valores de Estados Unidos (SEC). La compañía planea colocar acciones clase A en el Nasdaq Global Select Market bajo el ticker ANT. El sindicato de colocadores, integrado por más de veinte bancos, está liderado por Goldman Sachs y Morgan Stanley. Según medios de prensa, la colocación podría concretarse ya a mediados de noviembre, y los analistas mencionan una valuación posible en el rango de US$ 1,5 a 2 billones.
Cifras clave del prospecto
- Ingresos del primer semestre de 2026 — US$ 16.300 millones, frente a US$ 1.200 millones un año antes.
- Pérdida neta del mismo período — US$ 80.700 millones, y la mayor parte corresponde a devengos contables.
- Obligaciones por capacidad de cómputo con Google, Amazon, Microsoft, SpaceX y otros proveedores — más de US$ 500.000 millones.
- Siete cofundadores conservan el 50,1% de los votos gracias a una clase especial de acciones.
- El rango de precios, el volumen de la colocación y la valuación aún no están indicados en el prospecto.
Para los fondos de venture capital, la IPO de Anthropic es ante todo una cuestión de liquidez. Si la operación resulta exitosa, abrirá una ventana para las etapas tardías de las compañías de IA y fijará una referencia para la futura colocación de OpenAI.
2. Megarrondas de laboratorios de IA: OpenAI, Cohere, DeepSeek
Las inversiones de venture capital en modelos fundacionales siguen creciendo, aunque las compañías de IA ya se preparan para el mercado público.
- OpenAI negocia una ronda de hasta US$ 30.000 millones con una valuación de US$ 1,25 billones antes de la inversión. Los principales inversores mencionados son Coatue e inversores de los EAU. Esa valuación convertiría a OpenAI en la empresa privada más cara de la historia.
- Cohere realizó el primer cierre de una ronda de hasta US$ 5.000 millones con una valuación de US$ 20.500 millones, aproximadamente el triple que el año anterior. En la ronda participan el gobierno de Canadá, Nvidia y el grupo europeo Schwarz, que invirtió US$ 600 millones.
- DeepSeek atrae US$ 15.000 millones con una valuación de US$ 74.000 millones antes de la inversión. El consorcio reúne a más de 15 empresas chinas, entre ellas Tencent, CATL y Geely. Según medios de prensa, la compañía también se prepara para una IPO en la plataforma STAR Market de Shanghái.
- Flapping Airplanes — un laboratorio de IA con menos de un año de vida — cerró una ronda Series A de US$ 1.000 millones con una valuación de US$ 6.000 millones. Fue liderada por Index Ventures y Lux Capital. Hace apenas nueve meses, la compañía había captado US$ 180 millones de inversión semilla con una valuación de US$ 1.500 millones.
3. Chips de IA e infraestructura: el desafío a Nvidia
La infraestructura de inteligencia artificial sigue siendo el segmento más intensivo en capital del mercado de startups. Esta semana, varios desarrolladores de chips atrajeron grandes rondas:
- Tenstorrent — US$ 1.500 millones en una ronda Series E con una valuación de US$ 6.200 millones. La compañía desarrolla sistemas de cómputo abiertos sobre arquitectura RISC-V.
- FuriosaAI (Corea del Sur) — US$ 620 millones en una ronda Series D. La valuación se cuadruplicó y alcanzó los US$ 2.900 millones. El Fondo Nacional de Crecimiento de Corea aportó US$ 280 millones y los inversores internacionales, cerca de US$ 110 millones.
- Daytona — US$ 60 millones en una ronda Series B con una valuación de US$ 1.000 millones. Desde enero, los ingresos de la plataforma en la nube para agentes de IA crecieron 25 veces.
- Simplismart (India) — US$ 14 millones en una ronda Series B. La ronda fue liderada por Dallas Venture Capital y contó con la participación de Nvidia.
Cabe destacar por separado que SpaceX captó US$ 40.000 millones en financiamiento de deuda para la compra de chips de IA. Esto confirma que los instrumentos de deuda se están convirtiendo en la norma para financiar capacidad de cómputo.
4. Ciberseguridad y fintech: la demanda de protección para agentes de IA
Las empresas adoptan cada vez más agentes de IA autónomos y, junto con ello, crecen nuevos riesgos. Esto se refleja de inmediato en las valuaciones de las startups de ciberseguridad.
- Upwind — US$ 400 millones en una ronda Series C con una valuación de US$ 3.800 millones. La ronda fue liderada por Bessemer Venture Partners, con la participación de Greylock, Salesforce Ventures y TCV.
- Blacksmith — US$ 66 millones en una ronda Series C con una valuación de US$ 1.000 millones. El inversor principal es Sequoia Capital.
- Casap — US$ 56 millones en una ronda Series B liderada por Base10 Partners. Experian y Synchrony actuaron como inversores estratégicos.
- Salmon Group (Filipinas) — US$ 140 millones para el desarrollo del crédito digital.
A principios de octubre, la fintech Ramp cerró una ronda de US$ 1.850 millones con una valuación de US$ 60.000 millones — la mayor operación fintech del mes.
5. Robótica y espacio: la IA física pasa al primer plano
Los inversores apuntan cada vez más a tecnologías que generan un efecto medible en el sector real de la economía:
- Bedrock Robotics — US$ 600 millones con una valuación de US$ 4.100 millones para maquinaria de construcción autónoma.
- Foundry Robotics — US$ 100 millones en una ronda Series A para producción autónoma.
- Xona Space Systems — US$ 250 millones en una ronda Series D con una valuación de US$ 2.450 millones para navegación satelital, llamada a ser una alternativa al GPS.
- Rendezvous Robotics — US$ 20 millones en una ronda semilla para naves espaciales que se ensamblan por sí solas en órbita.
6. Asia: la IPO récord de Jio y el dinámico mercado de India
El 28 de octubre, Jio Platforms, la división digital de Reliance Industries, comenzó a cotizar en las bolsas NSE y BSE. El volumen de la colocación fue de ₹30.213 crore — la mayor IPO de la historia de India. La demanda superó la oferta 22,19 veces y, entre los inversores institucionales, 70,55 veces. En el primer día de cotización, las acciones subieron alrededor del 22%. Para los fondos que operan en mercados emergentes, esta es una señal fuerte: el mercado de capitales interno de India es capaz de absorber grandes colocaciones tecnológicas.
7. Etapas tempranas y la posición de los LP: el mercado se vuelve más exigente
Los promedios del mercado ocultan una fuerte estratificación. Desde comienzos de 2026 se invirtieron cerca de US$ 48.000 millones en rondas de nivel Series B, pero el número de operaciones se reduce. Según estimaciones de analistas, las grandes rondas Series A enmascaran la contracción real de ese segmento. Como resultado, a las startups en etapa semilla se les exigen mayores requisitos de ingresos, y el tiempo hasta la siguiente ronda se alarga.
Qué está cambiando para los fondos de venture capital
- Los LP institucionales exigen DPI confirmado y salidas reales, no rentabilidad en papel.
- El venture cripto se enfría: en el tercer trimestre de 2026 las inversiones sumaron US$ 4.500 millones en 296 operaciones. Esto representa un 20% menos en volumen y un 24% menos en número de operaciones que en el segundo trimestre.
- Los nuevos fondos de nicho se enfocan en compañías concebidas desde su origen en torno a la IA. Por ejemplo, BY Venture Partners cerró su tercer fondo por US$ 60 millones.
8. Rusia y la CEI: un mercado en fase de contracción
El mercado ruso de venture capital se mueve a contracorriente de la tendencia global. En los nueve meses de 2026, las startups tecnológicas nacionales atrajeron cerca de 5.670 millones de rublos — la mitad que en el mismo período del año anterior. El número de operaciones se redujo un 46%, hasta 73, y el ticket promedio fue de unos 86 millones de rublos. La mayor operación del período fue la de 1.090 millones de rublos de «Grupo UKM» en el desarrollador de soluciones corporativas de IA «ArchiTech AI». Los principales motores siguen siendo la inteligencia artificial y las tecnologías médicas.
9. Conclusiones y qué seguir la próxima semana
El mercado global de venture capital cierra octubre de 2026 en alza. Al cierre del primer semestre, el volumen de financiamiento de venture capital en el mundo superó los US$ 560.000 millones — el segundo mejor resultado de toda la serie histórica. Sin embargo, el capital se concentra cada vez más en unos pocos líderes de IA.
- Anthropic — el formulario S-1/A complementario con el rango de precios y el cronograma del road show.
- OpenAI — las condiciones finales de la ronda y los plazos de su propia IPO.
- DeepSeek — los preparativos para el listado en el STAR Market.
- Jio Platforms — la evolución de las acciones tras el listado como indicador del apetito por las IPO tecnológicas en los mercados emergentes.
Para los inversores, la principal conclusión de la semana es que se está abriendo la ventana para las salidas. Pero se beneficiarán de ella sobre todo los fondos que ocuparon posiciones de antemano en la infraestructura y los modelos fundacionales de IA.
10. Preguntas frecuentes
¿Cuándo se realizará la IPO de Anthropic?
Anthropic presentó públicamente el formulario S-1 el 26 de octubre de 2026. Según medios de prensa, la colocación en el Nasdaq bajo el ticker ANT se espera para mediados de noviembre, pero la fecha oficial aún no fue anunciada.
¿Qué startups atrajeron las mayores rondas a fines de octubre de 2026?
Las mayores operaciones: DeepSeek (US$ 15.000 millones), Cohere (hasta US$ 5.000 millones), Tenstorrent (US$ 1.500 millones), Flapping Airplanes (US$ 1.000 millones), FuriosaAI (US$ 620 millones), Bedrock Robotics (US$ 600 millones) y Upwind (US$ 400 millones).
¿Qué sectores son los más atractivos para los inversores de venture capital hoy?
Lideran la infraestructura de IA y los chips, los modelos fundacionales, la ciberseguridad para agentes de IA, la robótica y las tecnologías espaciales.