Mercado del petróleo: el Brent retrocede desde sus máximos ante las expectativas de negociaciones
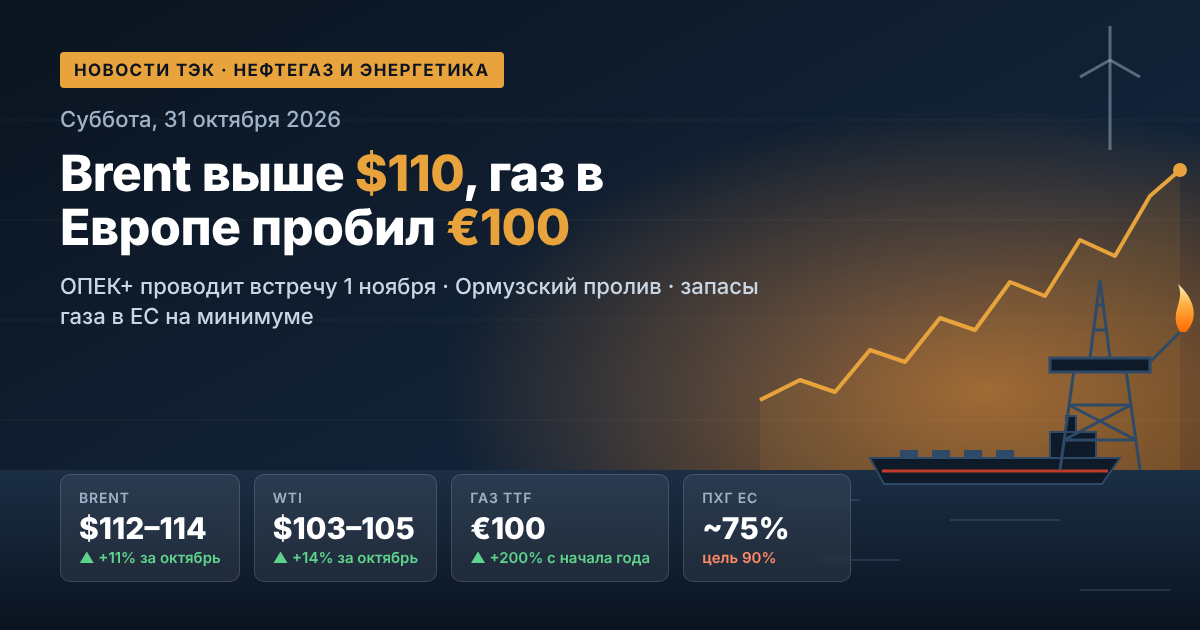
El jueves las cotizaciones del petróleo cayeron alrededor de un 1%. El Brent del Mar del Norte bajó a USD 114 por barril tras cerrar el miércoles cerca de USD 115,3. El WTI estadounidense cotiza en torno a USD 101. El motivo de la corrección fueron los informes sobre un intento de Washington de reanudar las negociaciones de paz con Teherán. La parte iraní declaró que está abierta a la diplomacia y dispuesta a acelerar el plan de paz de siete días que se está discutiendo.
Principales referencias de precios del mercado petrolero:
- Brent: cerca de USD 114/barril, un alza de casi el 78% en el año;
- WTI: cerca de USD 101/barril, el diferencial Brent–WTI se estrechó a aproximadamente USD 12,6;
- Rango de 52 semanas del Brent: de USD 58,7 (diciembre de 2025) a USD 120,9 (finales de abril de 2026);
- Urals: cerca de USD 111–112/barril tras la baja por la corrección general.
La prima de guerra se mantiene. El mercado descuenta dos amenazas: una posible operación militar de Estados Unidos contra Irán después del 3 de noviembre y la intensificación de los ataques hutíes contra Arabia Saudita. Por eso, incluso con noticias diplomáticas positivas, el petróleo se mantiene por encima de los USD 110.
Oriente Medio: ataques a refinerías y amenaza para los suministros
La seguridad de la infraestructura en el Golfo Pérsico sigue siendo la principal fuente de volatilidad. El 27 de octubre los hutíes afirmaron haber lanzado un ataque con misiles contra Ras Tanura, la mayor refinería de Arabia Saudita. Riad no confirmó oficialmente el ataque, aunque se localizó un incendio en la zona de la terminal. El jueves la coalición liderada por Arabia Saudita informó de la interceptación de un misil balístico lanzado hacia las provincias orientales del reino.
Para los participantes del mercado de productos refinados esto significa:
- persistencia de riesgos para la capacidad exportadora del mayor proveedor de crudo;
- mayor volatilidad del margen de refinación en Oriente Medio y Asia;
- aumento de las tarifas de seguro y flete en las rutas de buques tanque de la región.
OPEP+: cuotas en el papel y déficit efectivo de oferta
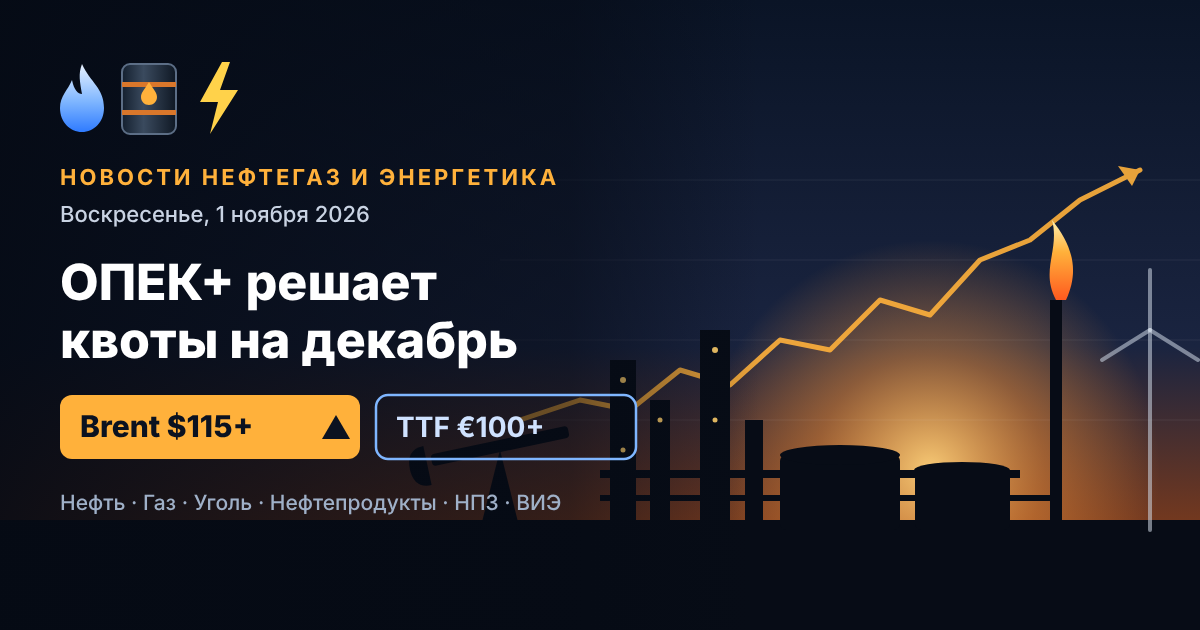
El domingo 1 de noviembre, los siete países clave de la OPEP+ celebrarán una nueva reunión virtual. Los participantes son Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán. Para noviembre la alianza ya mantuvo sus objetivos de producción sin cambios: 10,5 millones de barriles/día para Arabia Saudita y 9,9 millones de barriles/día para Rusia.
El problema clave es que las cuotas existen en gran medida solo en el papel. En agosto estos siete países producían alrededor de 25 millones de barriles/día. Esto es aproximadamente 5 millones de barriles/día menos que el nivel de febrero, previo a la guerra. Las exportaciones de los países del Golfo oscilan entre el 60% y el 80% de lo normal. Fuentes de la alianza indican que es poco probable que haya cambios significativos en la política de producción antes de 2027. La revisión de las capacidades de producción, de la que dependen las futuras cuotas, se ha postergado por la guerra.
Existencias en Estados Unidos: la reserva estratégica en su mínimo desde 1982
Según datos de la EIA, las existencias comerciales de petróleo en Estados Unidos cayeron en 1,89 millones de barriles en la semana hasta el 23 de octubre, hasta 410,6 millones de barriles. Aún más reveladora es la situación de la Reserva Estratégica de Petróleo (SPR). Sus existencias bajaron a aproximadamente 283 millones de barriles. Es el mínimo desde octubre de 1982 y menos del 40% de la capacidad de diseño. La reducción se debe al compromiso de Washington de liberar 172 millones de barriles para estabilizar los precios. La capacidad de Estados Unidos de amortiguar nuevos shocks mediante sus reservas es cada vez más limitada.
Gas y GNL: Europa entra al invierno con existencias récord a la baja
El mercado europeo del gas atraviesa su período más tenso desde 2022. El 28 de octubre el futuro TTF del mes próximo subió intradía hasta EUR 100,9/MWh. A modo de comparación: en febrero, antes del inicio del conflicto, el gas costaba alrededor de EUR 30. Los almacenamientos subterráneos de la UE están llenos en aproximadamente un 75%. Es el nivel más bajo para esta época del año desde 2009, mientras que la norma quinquenal es de alrededor del 89%. Bruselas ya flexibilizó el objetivo de llenado de los almacenamientos del 90% al 80%.
Factores clave del mercado del gas:
- Catar: cerca del 17% de la capacidad exportadora de Ras Laffan está fuera de servicio por años;
- Asia: el GNL spot cuesta más de USD 30/MMBtu, y Europa compite con los compradores asiáticos por cada cargamento;
- Estados Unidos: el Henry Hub se mantiene cerca de USD 3/MMBtu — la brecha con los precios europeos es de casi diez veces, lo que sostiene las exportaciones de GNL estadounidense.
Electricidad y renovables: el viento contiene los precios
A pesar del gas caro, en la semana del 19 de octubre los precios mayoristas de la electricidad bajaron en la mayoría de los mercados europeos. La causa principal fue la alta generación eólica. En Francia y los Países Bajos los precios semanales cayeron un 29%. El 23 de octubre Francia estableció un récord absoluto de generación eólica para un día de octubre — 415 GWh. Las energías renovables demuestran su papel como estabilizador de precios. Al mismo tiempo, los analistas esperan un aumento de los precios de la electricidad en la semana en curso — a medida que amaine el viento y crezca la demanda de calefacción. La generación a gas volverá a fijar el precio marginal.
Carbón: el shock del gas devuelve la demanda
El carbón térmico es uno de los principales beneficiarios de la crisis del mercado de GNL. El referente australiano Newcastle cotiza cerca de USD 150 por tonelada. Esto es aproximadamente un 40% más que a comienzos de año, y el 6 de octubre el precio alcanzó los USD 152,2 — un máximo desde el otoño de 2024. Las compañías eléctricas de Asia y Europa se pasan del gas caro al carbón, lo que sostiene a los exportadores de Australia, Indonesia, Sudáfrica y Rusia.
Exportaciones rusas de petróleo: flete caro y competencia en Asia
Las exportaciones marítimas de petróleo ruso en las cuatro semanas hasta el 25 de octubre promediaron 3,55 millones de barriles/día — un mínimo de cinco semanas. En la última semana, en cambio, los embarques aumentaron a 3,85 millones de barriles/día. Los ingresos semanales por exportaciones se mantienen en torno a USD 2,6–2,8 mil millones.
Principales tendencias en la estructura de las exportaciones:
- el flete del Urals desde los puertos occidentales a la India alcanzó un récord de ~USD 30 por barril;
- en septiembre los suministros a China aumentaron a 1,68 millones de barriles/día, mientras que a la India cayeron a 1,8 millones de barriles/día;
- las refinerías indias se están pasando parcialmente al petróleo de Irak, Arabia Saudita y Brasil.
Productos refinados en Rusia: prohibición de exportación y estabilización del mercado
El mercado interno de combustibles de Rusia sale gradualmente de la crisis. La prohibición temporal de exportar nafta, diésel y combustible naval rige desde el 1 de agosto de 2026 hasta el 31 de enero de 2027. Para los productores de diésel y combustible naval hay un plazo específico a fines de octubre. El mercado espera una decisión sobre el régimen futuro de exportación. Tras el ataque a la refinería de Riazán el 15 de octubre no se registraron nuevos impactos confirmados contra refinerías rusas. El precio minorista promedio de los combustibles a mediados de octubre fue de alrededor de 78,7 rublos por litro. Las importaciones de nafta desde Bielorrusia, la India y Kazajistán continuarán al menos hasta fin de año.
Pronóstico y calendario: qué deben observar los inversores
El Banco Mundial, en su pronóstico actualizado, espera un aumento de los precios de la energía de alrededor del 32% en 2026 y una baja del 12% en 2027. Es un escenario de normalización gradual de los suministros. En los próximos días el mercado energético se orientará por los siguientes eventos:
- 30 de octubre — cierre de mes en las bolsas de materias primas y datos sobre la actividad de perforación en Estados Unidos;
- 1 de noviembre — reunión de los siete países de la OPEP+ sobre la producción para diciembre;
- 3 de noviembre — elecciones legislativas de medio término en Estados Unidos, tras las cuales aumenta el riesgo de una escalada militar en torno a Irán;
- comienzos de noviembre — dinámica de la extracción de gas de los almacenamientos europeos con el inicio de la temporada de calefacción.
Los mercados del petróleo y del gas siguen en modo de negociación «de titulares», en el que una sola noticia puede mover los precios varios puntos porcentuales. Para las compañías petroleras, las refinerías, los traders y las empresas eléctricas esto implica una alta rentabilidad con riesgos significativos persistentes. La cobertura y la gestión de la liquidez se vuelven las principales prioridades hasta fin de año.