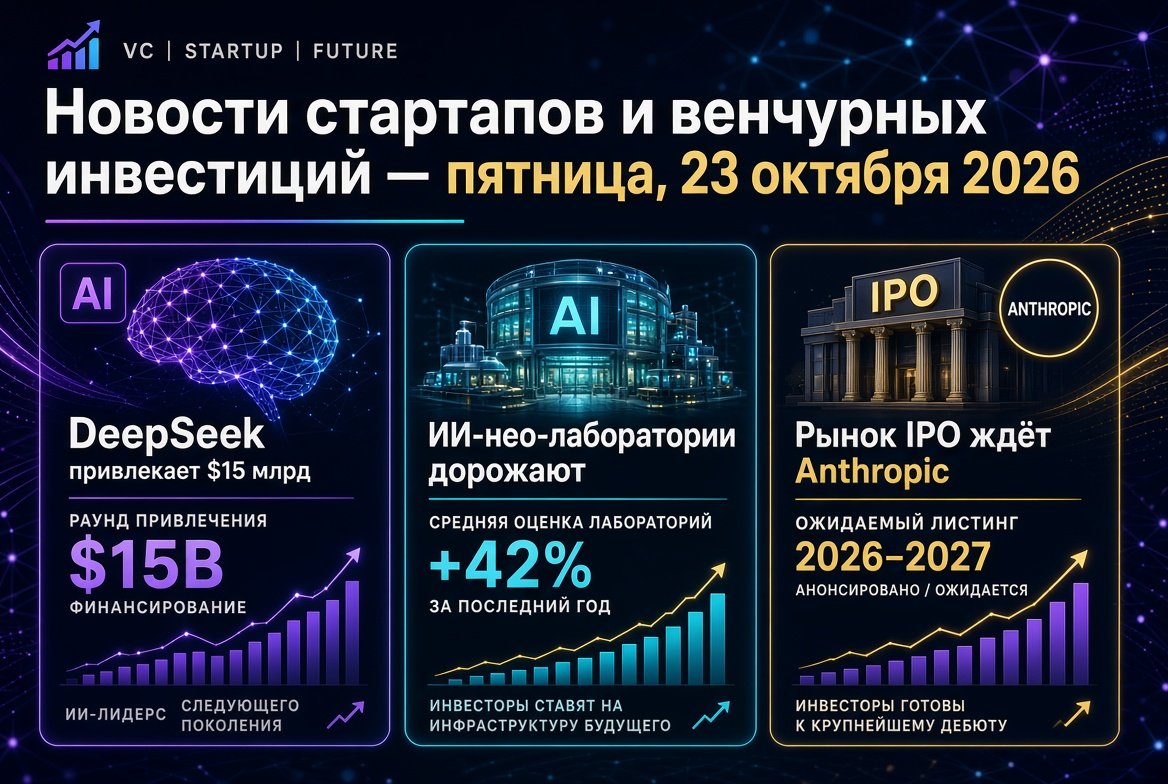
Temas clave en la agenda para los inversores de capital de riesgo y fondos el miércoles, 21 de octubre de 2026:
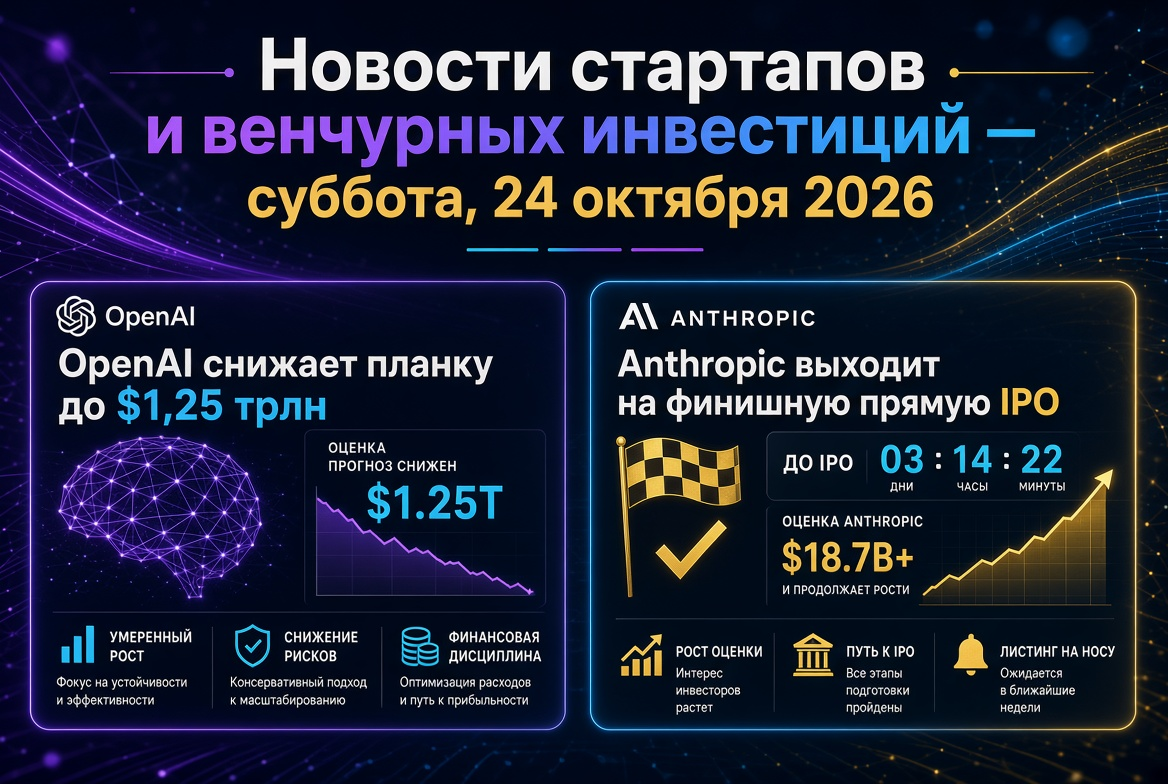
- OpenAI busca recaudar alrededor de $30 mil millones con una valoración superior a $1,4 billones antes de la OPI de Anthropic, prevista para mediados de noviembre.
- La infraestructura de IA sigue siendo el principal imán para el capital de riesgo: Modal, Nscale y Verda han cerrado rondas importantes.
- Nuevos unicornios: Town alcanzó una valoración de $1 mil millones, Dream Labs recaudó $90 millones para robótica.
- Fintech y tecnologías de defensa muestran una demanda sostenida por parte de los fondos.
- Riesgos de mercado: la corrección en semiconductores y la carga de deuda de los centros de datos están limitando las valoraciones.
OpenAI contra Anthropic: batalla por capital institucional
La historia más comentada de la semana es el intento de OpenAI de concretar una ronda de aproximadamente $30 mil millones con una valoración pre-inversión fija de $1,4 billones. Según fuentes, en las negociaciones participan los accionistas actuales de SoftBank y el MGX de Abu Dhabi, y los fondos de los EAU en conjunto están discutiendo una inversión de hasta $10 mil millones. BlackRock y el fondo endowment de la Universidad de California también han mostrado interés.
Por qué OpenAI tiene prisa
- Competencia por el capital. Anthropic llevó a cabo un día para inversores el 14 de octubre y se está preparando para el listado; ambas empresas están acercándose a los mismos fondos soberanos e inversores de solo largo plazo.
- Compromisos de infraestructura. La compañía necesita un colchón de liquidez en caso de que el debilitamiento del mercado de OPI posponga su propia emisión, programada para 2027.
- Aumento de la valoración. $1,4 billones es aproximadamente un 64% más alto que la ronda de marzo de $122 mil millones, que fue valorada en $852 mil millones y equivale a un múltiplo de alrededor de 28 veces los ingresos anuales de $50 mil millones.
Para el mercado de capital de riesgo, esto es una señal: después de la publicación de los informes de Anthropic, ambas empresas serán valoradas en relación entre sí, y son esas cifras las que establecerán los puntos de referencia para todo el segmento de IA generativa.
Infraestructura de IA: megarrondas y ingresos superiores a $1 mil millones
La tercera semana de octubre ha estado marcada por grandes acuerdos de infraestructura. Los inversores están separando cada vez más la IA aplicada de las "picos y palas" — plataformas computacionales con ingresos comprobados.
- Modal Labs — ronda serie D de $750 millones liderada por Accel con una valoración de $15,75 mil millones; los ingresos anuales de la compañía superaron los $1 mil millones.
- Nscale — ronda convertible de $3,4 mil millones liderada por Third Point Ventures, la mayor operación del mes.
- Verda — el proveedor finlandés de nubes GPU recaudó $189 millones en serie B bajo la dirección de Emergence Capital con una valoración superior a $1 mil millones; sus ingresos anuales son aproximadamente $165 millones con flujo de caja positivo.
- Salience Labs — $125 millones en serie B para computación fotónica.
Nuevos unicornios e inteligencia artificial aplicada
A pesar de la concentración de capital en los líderes, las startups de nivel aplicado continúan recibiendo financiamiento — siempre que aborden problemas corporativos costosos.
Transacciones a comienzos de la semana
- Town — $108 millones con una valoración de $1 mil millones: la compañía desarrolla asistentes de IA capaces de trabajar al nivel de equipos completos.
- Dream Labs — ex-investigadores de NVIDIA recaudaron $90 millones para crear un "cerebro" de IA general para robots económicos.
- Legora — $550 millones en serie D con una valoración de $5,55 mil millones; la IA legal se ha consolidado como uno de los sectores más fuertes de 2026.
- Plinto — €2,9 millones en pre-semilla para agentes de IA para la verificación de errores en cuentas.
Tecnologías de defensa y ciberseguridad
La tecnología de defensa finalmente ha pasado de ser un segmento de nicho a ser parte del mainstream del capital de riesgo. Shield AI recaudó $1,5 mil millones en serie G con una valoración de $12,7 mil millones, mientras que Anduril llevó a cabo una licitación para empleados de $1,3 mil millones, durante la cual la valoración de la compañía aumentó de $61 mil millones a $90 mil millones en solo cinco meses.
En ciberseguridad, destaca Armadin: $255 millones en serie B bajo el liderazgo de Andreessen Horowitz y Accel con una valoración de $2,5 mil millones para una plataforma de seguridad ofensiva autónoma. Los inversores están apostando por protección contra ataques potenciados por inteligencia artificial.
Fintech: crecimiento del 35% y tokenización
El segmento de fintech está experimentando una recuperación sólida. Las inversiones globales en el sector durante el tercer trimestre de 2026 alcanzaron aproximadamente $27,5 mil millones en 897 transacciones — un 35% más que el año anterior.
- Ramp — $1,85 mil millones con una valoración de $60 mil millones, una de las rondas de fintech más grandes del año.
- Valon — $150 millones en serie D con una valoración de $2,3 mil millones de Ribbit Capital.
- Spiko — $90 millones en serie B bajo el liderazgo de NEA para escalar fondos de dinero tokenizados.
- Capitolis — $120 millones en serie E.
El capital de riesgo en criptomonedas se mantiene cauteloso: en los primeros 18 días de octubre, los proyectos criptográficos recaudaron alrededor de $437 millones en 27 rondas, siendo la mayor parte proporcionada por la ronda posterior a la OPI de Strive por $208 millones.
Tecnología profunda, biotecnología y tecnologías climáticas
Los fondos de capital de riesgo continúan diversificando sus carteras más allá de las aplicaciones de IA:
- Oratomic — $475 millones en serie B de un sindicato de ARCH Venture Partners, Khosla Ventures, Index Ventures, General Catalyst y Bezos Expeditions.
- OMass Therapeutics — $310 millones en serie C; Soufflé Therapeutics — $135 millones en serie B para terapia de ARN.
- Voltus — ronda serie D re-suscrita de $225 millones para una plataforma de energía distribuida.
- Icon — $200 millones en serie D para construcción robótica con la participación de Baillie Gifford y BlackRock.
Nuevos fondos de capital de riesgo y pólvora seca
La recaudación de capital continúa, aunque está concentrada en un círculo limitado de gestores. Entre los fondos notables de las últimas semanas:
- Diffusion ONE — $1,25 mil millones;
- DCVC VII — alrededor de $654 millones;
- TCGX Asia Life Sciences Fund I — $600 millones;
- PSV Tech Fund II — $56 millones para startups en pre-semilla de Europa del Norte.
Mercado de OPI y riesgos para valoraciones
El 2026 ya se ha convertido en un año récord para las OPI tecnológicas, sin embargo, la volatilidad de octubre ha llevado a algunos emisores a poner en pausa sus listados. Las empresas del índice de semiconductores de Filadelfia han perdido más de $1,6 billones en capitalización de mercado en menos de dos semanas, y los bonos de CoreWeave con una deuda de aproximadamente $50 mil millones han disminuido drásticamente en valor. AirTrunk REIT, Firmus y SB Energy han pospuesto o retirado sus emisiones, y los banqueros destacan que varias empresas están a la espera de los resultados de la OPI de Anthropic.
Asia mantiene la actividad
En India, se esperan debuts de Zetwerk Manufacturing y Tonbo Imaging esta semana, lo que confirma la resiliencia de la ventana para salidas en los mercados emergentes.
Rusia y CEI: el mercado en busca de un fondo
El mercado de capital de riesgo ruso sigue bajo presión. Al final del primer semestre de 2026, el volumen de inversiones en startups tecnológicas fue de aproximadamente $29,3 millones — un 62% menos que el año anterior, y el número de transacciones se redujo a 35. A pesar de esto, el capital se está desplazando hacia las transacciones de M&A: 33 transacciones por un valor aproximado de $829 millones. Los inversores prefieren empresas maduras con modelos de negocio probados y tecnologías B2B industriales.
Conclusiones para los inversores
El mercado de startups y capital de riesgo en octubre de 2026 muestra una dinámica de dos velocidades. El capital se está concentrando en los líderes — laboratorios de IA, infraestructura y tecnologías de defensa — mientras que a las demás empresas se les exige demostrar ingresos y economía unitaria. Puntos de referencia clave para las próximas semanas:
- resultados de la ronda de OpenAI y valoración final;
- parámetros y reacción del mercado ante la OPI de Anthropic;
- dynamics de las acciones de semiconductores y el mercado de deuda en infraestructura de IA;
- velocidades de recaudación de nuevos fondos de capital de riesgo hasta fin de año.
Para los fondos, este es un período en el que la disciplina en las valoraciones y la diversificación por sectores se vuelven más importantes que la velocidad de entrada en las transacciones.