Lo principal del día: eventos clave en el sector energético
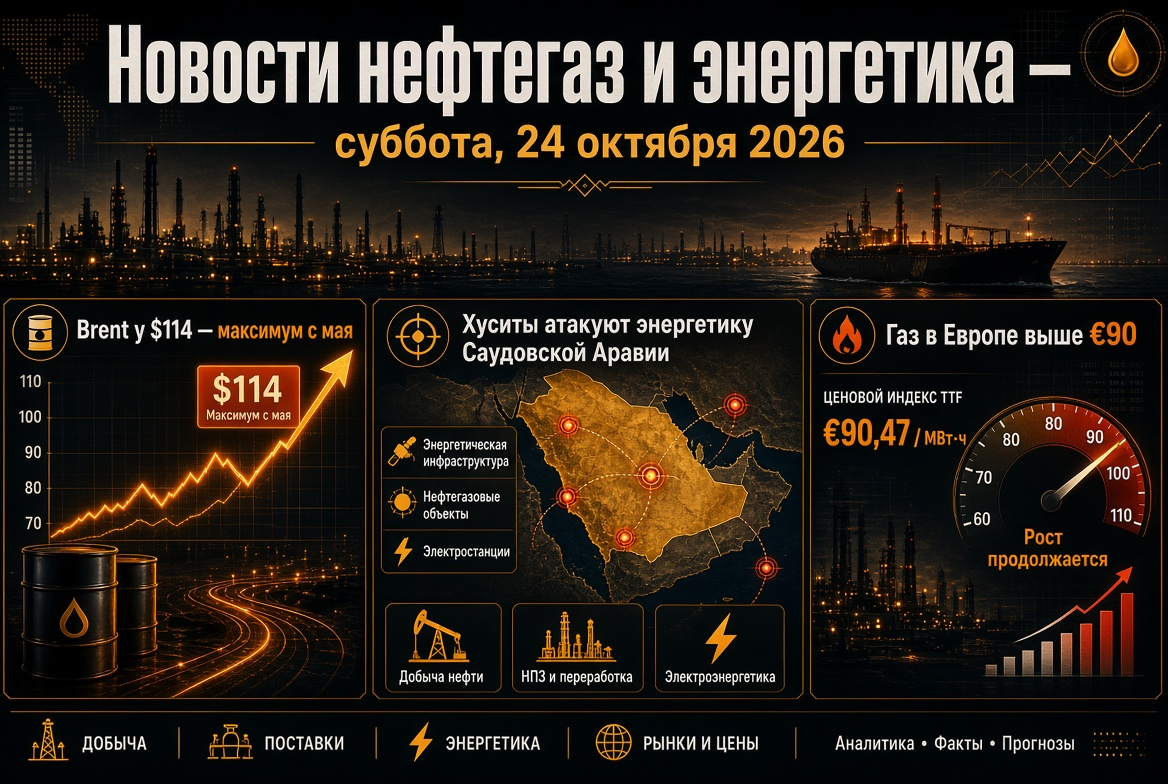
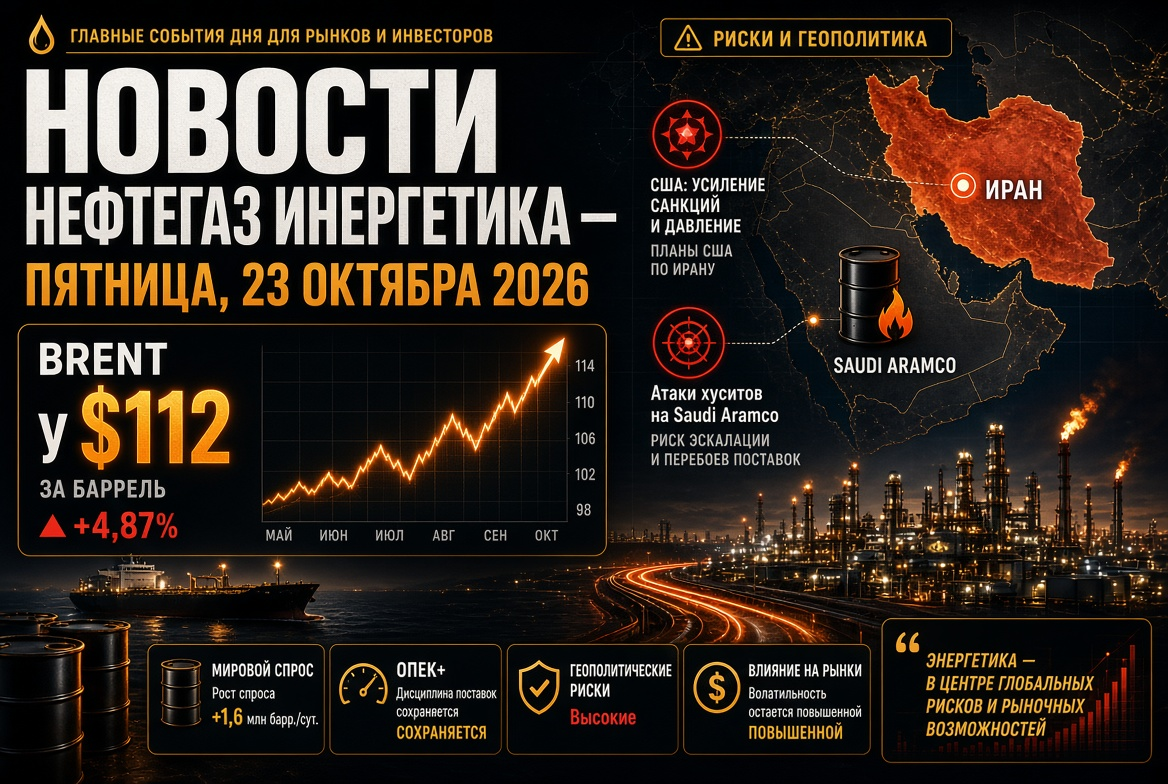
- El petróleo Brent avanzó alrededor del 3% el jueves, alcanzando durante el día $112.68 por barril; el WTI superó brevemente los $100.
- Estados Unidos e Israel, según la prensa estadounidense, han preparado un plan de "operación corta pero intensa" contra Irán después de las elecciones intermedias en noviembre.
- Los hutíes atacaron instalaciones saudíes, incluyendo el yacimiento Shaiiba de Saudi Aramco; el Departamento de Estado de EE. UU. ordenó la salida de parte del personal diplomático de Arabia Saudita.
- Gas en Europa: TTF alrededor de €87/MWh, la capacidad de almacenamiento subterráneo es de aproximadamente el 75% con un estándar estacional de alrededor del 90%.
- Crisis del diésel: el margen de refinación de diésel en Europa y EE. UU. se mantiene por encima de $100 por barril.
Mercado petrolero: Brent en máximos desde mayo
El principal motor del mercado petrolero es la expectativa de una nueva fase de enfrentamiento en torno a Irán. Los comerciantes evalúan la probabilidad de reanudación de ataques tras las elecciones intermedias en EE. UU., programadas para principios de noviembre. Paralelamente, el mercado está reaccionando a los ataques de los hutíes yemeníes a la infraestructura de Arabia Saudita: en un ataque de un dron al yacimiento Shaiiba, dos personas murieron, y otra más en el aeropuerto de Dammam.
Los datos fundamentales también respaldan los precios. Los inventarios comerciales de petróleo en EE. UU. disminuyeron en 3.06 millones de barriles en la última semana, frente a una proyección de disminución de 0.8 millones, aunque los inventarios en el hub de Cushing aumentaron casi en 1 millón de barriles. En el último mes, Brent ha subido más del 8%, mientras que a nivel anual, ha aumentado aproximadamente un 70%.
Una señal importante para los actores del mercado es la discrepancia entre los mercados paper y físico. En las últimas dos semanas, los futuros de Brent han aumentado aproximadamente $10, mientras que los precios de los lotes físicos de petróleo, por el contrario, están disminuyendo. Esto indica que una parte significativa del rally es de naturaleza especulativa y refleja precisamente la prima geopolítica, y no una aguda escasez de materias primas.
Estrecho de Ormuz: siete condiciones de Teherán
La situación en el estrecho de Ormuz sigue siendo un factor clave para el petróleo y el GNL mundial. La dirección iraní condiciona la apertura total de la ruta al cumplimiento por parte de Washington de siete condiciones, estipuladas en el llamado memorándum de Islamabad. El ministro de Relaciones Exteriores de Irán, Abbas Araqchi, declaró que si se cumplen los requerimientos, el estrecho podría abrirse en el sexto día y, en el séptimo, reanudarse las negociaciones con EE. UU.
Los flujos físicos, sin embargo, se han recuperado parcialmente:
- El tránsito de petróleo crudo a través del estrecho se estima en aproximadamente 10.3 millones de barriles por día, alrededor del 76% del nivel anterior a la guerra.
- La proporción de productos refinados en el flujo de carga ha caído al 11% en comparación con más del 20% antes del conflicto.
- Teherán y el Cuerpo de la Guardia Revolucionaria Islámica amenazan con extender las restricciones al Bab-el-Mandeb y el Canal de Suez, lo que crea riesgos para la logística de los petroleros entre Asia y Europa.
OPEP+: cuotas sobre el papel, producción por debajo de los objetivos
La alianza OPEP+ mantuvo los niveles de producción objetivos para noviembre sin cambios. La cuota de Arabia Saudita es de 10.5 millones de barriles por día, la de Rusia 9.9 millones, e Irak 4.4 millones. Sin embargo, la producción real de siete participantes clave en agosto fue de aproximadamente 25 millones de barriles por día, alrededor de 5 millones por debajo del nivel anterior a la guerra de febrero. Los aumentos en las cuotas en 2026 han sido en gran parte simbólicos.
La próxima reunión de la alianza está programada para el 1 de noviembre. La auditoría de la capacidad de producción, necesaria para la distribución de cuotas para 2027, se ha pospuesto debido a la guerra, por lo que no se esperan cambios significativos en la política petrolera hasta el próximo año. El viceprimer ministro de Rusia, Alexander Novak, expresó confianza en que OPEP+ jugará un papel crucial en superar la crisis, destacando la estabilidad de las exportaciones de petróleo rusas.
Productos refinados y refinerías: déficit de diésel
El sector más tensionado en este momento no es el petróleo crudo, sino los productos refinados. El margen de refinación del diésel en Europa superó los $100 por barril, frente a un promedio histórico de alrededor de $20, y en EE. UU. en septiembre se registraron cifras récord superiores a $117. Las razones tienen un carácter estructural:
- paradas en parte de las refinerías en los países del Golfo Pérsico;
- ataques regulares de drones a refinerías rusas;
- prohibición de exportación de diésel para productores rusos hasta el 31 de octubre;
- restricciones a la exportación de combustible por parte de varios otros países, incluyendo China.
Para los inversores, esto significa que los refinadores independientes con capacidad en funcionamiento, principalmente en EE. UU., seguirán manteniendo alta rentabilidad. Los reguladores de energía estadounidenses esperan que los márgenes de diésel se mantengan por encima de los promedios históricos hasta 2027.
Gas y GNL: Europa entra en invierno con déficit de reservas
El mercado de gas europeo sigue siendo uno de los principales riesgos de la temporada. Los futuros de TTF se negocian alrededor de €87/MWh, niveles no vistos desde principios de 2023. La capacidad de almacenamiento subterráneo europeo es de aproximadamente 74–75%, aproximadamente 17 puntos porcentuales por debajo del estándar estacional. La UE ya ha suavizado el objetivo obligatorio de inyección del 90% al 80%.
El problema clave es el déficit de GNL. Los ataques al complejo Ras Laffan en Catar inhabilitaron dos líneas tecnológicas con una capacidad total de 12.8 millones de toneladas al año y la planta Pearl GTL, mientras que QatarEnergy ha descartado la construcción de gasoductos como alternativa a la exportación marítima a través de Ormuz. Europa y Asia compiten por carga a precios de mercado del gas natural licuado, y un invierno frío podría desencadenar un nuevo aumento de precios.
El mercado de combustibles en Rusia: restricciones a la exportación
En Rusia sigue vigente la prohibición de exportación de gasolina hasta finales de 2026, mientras que para el diésel, las restricciones para los productores se extienden hasta finales de octubre. A mediados del mes, surgieron señales de un posible alivio parcial del régimen de exportación de productos refinados, siempre que se garantice el mercado interno. Las refinerías están pasando a producir diésel invernal, y las autoridades están controlando la formación de reservas durante los períodos de mantenimiento programado. La decisión sobre la extensión o el alivio de las restricciones a la exportación a partir del 1 de noviembre será uno de los eventos clave para los participantes del mercado de combustibles.
Energía, energías renovables y carbón
La crisis energética acelera la transición hacia fuentes renovables. Según la AIE, en 2026 las energías renovables superarán por primera vez al carbón y se convertirán en la mayor fuente de generación de electricidad mundial. Se espera que la producción basada en energías renovables aumente más del 8%, la generación solar aporte alrededor de 600 TWh y supere a la eólica. La demanda mundial de electricidad en 2026 crecerá un 3.6%, en China un 5.5%, y en India un 7%.
Al mismo tiempo, el gas caro respalda la generación de carbón en Asia y en parte en Europa: los sistemas energéticos utilizan carbón como un seguro contra el déficit de GNL. El mercado del carbón energético se mantiene en niveles elevados, y los exportadores de carbón conservan posiciones fuertes en la región de Asia-Pacífico.
Pronóstico y a seguir el viernes
Para concluir la semana, las noticias de petróleo y gas y energía estarán determinadas, sobre todo, por la geopolítica. Los participantes del mercado energético deben estar atentos a los siguientes factores:
- Las señales de Washington y Teherán sobre Irán y el estrecho de Ormuz antes de las elecciones en EE. UU.
- Nuevos ataques de los hutíes a la infraestructura petrolera de Arabia Saudita y la navegación.
- La dinámica del spread entre futuros y lotes físicos de petróleo como indicador de la solidez del rally.
- Decisiones sobre la exportación de productos refinados rusos después del 31 de octubre.
- Pronósticos meteorológicos para Europa y tasas de extracción de gas de los almacenamientos subterráneos.
El escenario base prevé la continuidad del Brent en el rango de $105–115 por barril hasta principios de noviembre. Los analistas coinciden en que no se debe esperar una desescalada antes de las elecciones en EE. UU., por lo que la prima geopolítica en los precios del petróleo, gas y diésel probablemente se mantenga. Un repunte brusco podría ocurrir únicamente con un progreso real en las negociaciones sobre Ormuz.