Mercado petrolero: crecimiento semanal con una prima de riesgo persistente
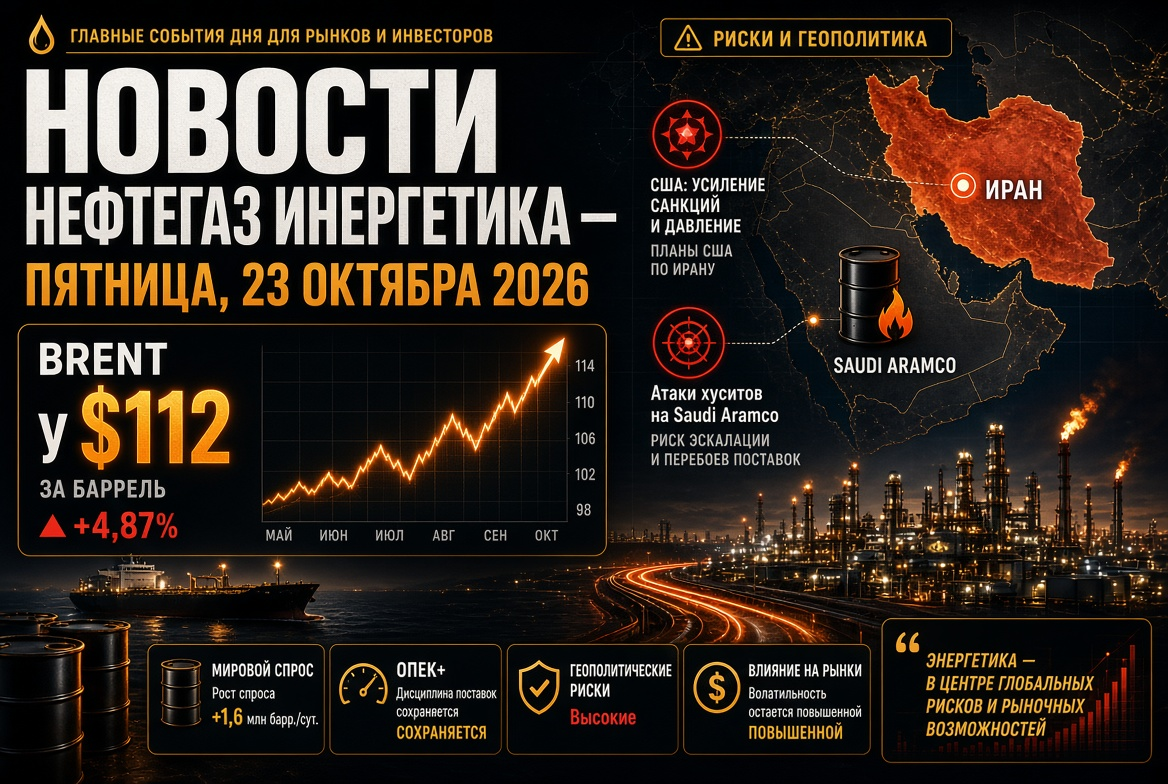
El viernes, los precios del petróleo disminuyeron moderadamente, pero la semana concluye con una subida en el mercado petrolero. El futuro de diciembre para el Brent se comercializó en el rango de $105–105,5 por barril, mientras que el WTI estuvo alrededor de $97.
- Dinamismo semanal: Brent subió menos del 1%, WTI alrededor del 6%.
- Reservas en EE. UU.: las reservas comerciales de petróleo disminuyeron en 8,5 millones de barriles en la semana hasta el 9 de octubre, frente a expectativas de un ligero aumento. Esta es la mayor caída desde el inicio de la guerra.
- Factor huracán: parte de la producción en el Golfo de México fue detenida temporalmente, lo que apoyó al crudo americano.
- Diferencial Brent–WTI se redujo a aproximadamente $8 por barril, después de haber superado los $9 a principios de la semana.
Brent sigue siendo aproximadamente un 70% más caro que hace un año. Los analistas señalan que el mercado mantiene una prima geopolítica significativa, y para eliminarla completamente es necesario un acuerdo entre EE. UU. e Irán.
Estrecho de Ormuz: flujos de petróleo se recuperan, pero de manera inestable
La situación en el Estrecho de Ormuz sigue siendo el principal factor en la formación de precios del petróleo, el GNL y los productos petroleros.
- Flujos de crudo. En los siete días hasta el 13 de octubre, en promedio transitaban por el estrecho aproximadamente 11,6 millones de barriles por día, alrededor del 68% de los niveles previos a la guerra de 17,15 millones.
- Navegación. El número de transitos en la semana se redujo a 131. Muchas líneas de contenedores han reconfigurado sus rutas para evitar el estrecho.
- Incidentes. Después del hundimiento del portacontenedores GFS Pride, se recibieron nuevos informes sobre un incendio en un petrolero en el Golfo de Omán.
- Señales contradictorias. Teherán afirma que cerrará el estrecho, mientras que el comando militar estadounidense informa sobre el paso de más de 19 millones de barriles de petróleo al día bajo convoy.
Los altos precios hacen que los viajes sean comercialmente viables incluso en medio de riesgos bélicos: la demanda de compradores asiáticos estimula a los armadores a continuar con los envíos.
AIE y G7: segundo gran lanzamiento de reservas del año
La AIE decidió liberar al mercado los restantes 100 millones de barriles en el marco del acuerdo de marzo, incluyendo más de 20 millones de barriles de gasóleo. Esto es una continuación del acuerdo de los países del G7 del 2 de octubre sobre la liberación de reservas durante cuatro meses, dando prioridad al suministro de gasóleo en los primeros 20 días.
- La margen de refinación de gasóleo en Europa cayó casi un 2% tras el anuncio.
- Varios analistas consideran que las reservas solo suavizan parcialmente la tensión en el mercado de destilados medios.
- EE. UU. está considerando aliviar las sanciones contra los barcos del “flota sombra” para reducir las tarifas de flete récord.
Fuelóleo — nuevo segmento restringido
Aparte del gasóleo, se agudiza la escasez de combustible para barcos. Según Vitol, el conflicto en el Medio Oriente ha reducido los suministros de fuelóleo del Golfo Pérsico en aproximadamente 800,000 barriles por mes, y los ataques a refinerías rusas han recortado otro 1 millón de toneladas mensuales. Para las empresas de bunkering y la navegación, esto significa mantener altos precios del combustible.
OPEP+: cuotas en pausa, producción por debajo de objetivos
Siete actores clave de la OPEP+ —Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán— mantuvieron las cuotas para noviembre sin cambios.
- Niveles objetivo: alrededor de 10,5 millones de barriles por día para Arabia Saudita, 9,9 millones para Rusia, 4,4 millones para Irak.
- La producción real del núcleo de la alianza en agosto fue de aproximadamente 25 millones de barriles por día, alrededor de 5 millones menos que los niveles previos a la guerra.
- Permanece en vigor una reducción de aproximadamente 2 millones de barriles por día.
- Una auditoría de la capacidad de producción determinará los niveles base de extracción para 2027.
La próxima reunión de la alianza está programada para el 1 de noviembre. La influencia de la OPEP+ en el mercado físico del petróleo es actualmente limitada: la logística en el Golfo Pérsico juega un papel decisivo.
Gas y GNL: Europa entra al invierno con escasez de reservas
El mercado europeo de gas sigue siendo uno de los segmentos más tensos de la energía mundial.
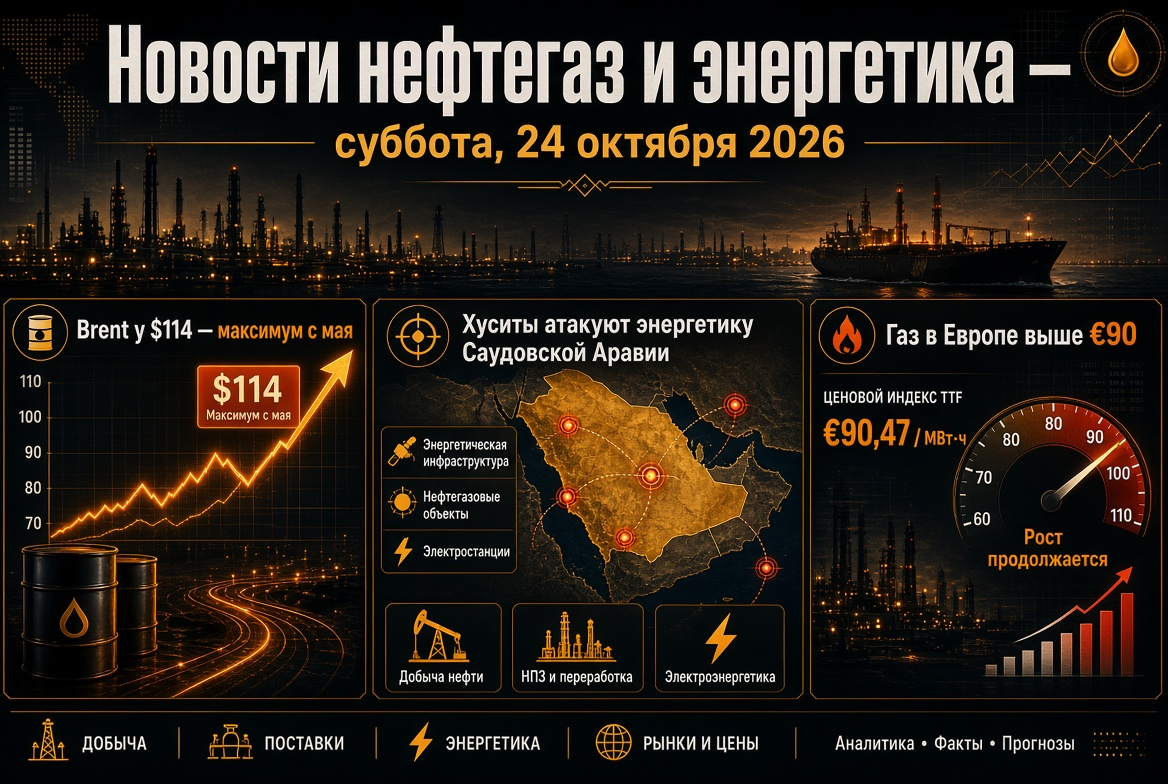
- Precios: los futuros TTF se comercializan alrededor de €86 por MWh, aproximadamente 2,6 veces por encima del nivel del año anterior.
- Almacenamiento: las instalaciones de almacenamiento de gas de la UE están llenas aproximadamente al 74% en comparación con un promedio histórico de 89%. Bruselas ha rebajado su objetivo del 90% al 80%.
- Asia: el indicador JKM se mantiene alrededor de $26 por MMBtu, Europa y Asia compiten por cada carga de GNL.
En la Semana de la Energía de Rusia se planteó la idea de la llegada de una “era dorada” del gas: ya no se considera únicamente como un combustible de transición. Cabe destacar la declaración de SOCAR sobre su intención de adquirir gas de “Gazprom” —una señal de reestructuración de los flujos de gas regionales.
Carbón: el caro GNL regresa la demanda a Asia
El carbón energético Newcastle se comercializa alrededor de $150 por tonelada. El máximo de octubre —$152,20— se ha convertido en el nivel más alto desde octubre de 2024, con un crecimiento anual que supera el 40%.
- El carbón energético de buena calidad es aproximadamente $20 por MMBtu más barato que el GNL en los principales mercados asiáticos.
- Las importaciones totales de carbón de China, Japón y Corea del Sur en el cuarto trimestre pueden aumentar en aproximadamente 20 millones de toneladas.
- En Rusia, según estimaciones del sector, las pérdidas de los mineros de carbón en 2027 podrían disminuir en aproximadamente 200 mil millones de rublos.
Generación eléctrica y ERNC: apuesta por la fiabilidad
La crisis energética acelera las inversiones simultáneamente en energías renovables y en generación de respaldo.
- En Europa, las compañías energéticas combinan plantas solares con almacenamiento, reduciendo la dependencia del gas en horas pico.
- En Rusia, “Gazprom Energoholding” planea nuevas plantas en Moscú con una capacidad de hasta 480 MW, y la generación distribuida se discute como una medida forzada.
- El 29 de octubre, la AIE presentará el informe Renewables 2026 con actualizaciones en las proyecciones de capacidad de ERNC.
Rusia: mercado de productos petroleros, refinerías y producción
El mercado interno de combustibles de Rusia muestra una estabilización a corto plazo en medio de las restricciones y el acuerdo de gasóleo con EE. UU.
- Minorista: el precio medio de la gasolina es de 78,68 rublos por litro, y el gasóleo —86,67 rublos. Desde principios de año, la gasolina ha subido un 21,4%, y el gasóleo un 13,5%.
- Exportación: se mantiene la prohibición de exportación de gasolina hasta el 31 de enero de 2027, las restricciones a la exportación de gasóleo se levantaron anticipadamente.
- Acuerdo de gasóleo: los envíos a EE. UU. y al mercado mundial son de 300 mil toneladas en octubre, 500 mil toneladas en noviembre y 1 millón de toneladas en diciembre.
- Producción: el campo Laivazhskoe en la NAO ha entrado en operación de prueba. El Ministerio de Energía y el Ministerio de Finanzas están ajustando los incentivos fiscales para las reservas difíciles de extraer.
El riesgo clave para el sector de refinación es el estado de las refinerías tras la interrupción de la “tregua energética”: la carga de las plantas depende directamente de los volúmenes de exportación de productos petroleros.
Lo que es importante para los inversores en el sector energético la próxima semana
- Estrecho de Ormuz: el aumento de los flujos de petróleo podría reducir la prima de riesgo, y nuevos ataques podrían llevar a Brent a $110.
- Reservas de AIE: la velocidad de llegada del gasóleo al mercado determinará la dinámica de los crack spreads y los márgenes de las refinerías.
- Sanciones contra la “flota sombra”: una decisión oficial de EE. UU. podría reducir las tarifas de flete.
- Datos de la EIA sobre las reservas de petróleo en EE. UU. el 21 de octubre.
- Reunión del Banco de Rusia el 23 de octubre: la inflación se aceleró al 7,2%, lo cual es importante para evaluar las acciones de las compañías de petróleo y gas.
- Calendario político: reunión de la OPEP+ el 1 de noviembre y elecciones intermedias en EE. UU. el 3 de noviembre.
Resumen de la semana: el mercado mundial de petróleo, gas, carbón y productos petroleros sigue siendo estructuralmente deficitario. La liberación de reservas estratégicas y nuevos esquemas logísticos mitigan los picos de precios, pero no eliminan la raíz principal de la tensión: la inestabilidad de los suministros del Golfo Pérsico. Para los participantes del mercado energético, las prioridades siguen siendo la cobertura de los riesgos de precios, la diversificación de suministros y el control de los márgenes de refinación.