Mercado del petróleo: primera corrección semanal en tres semanas
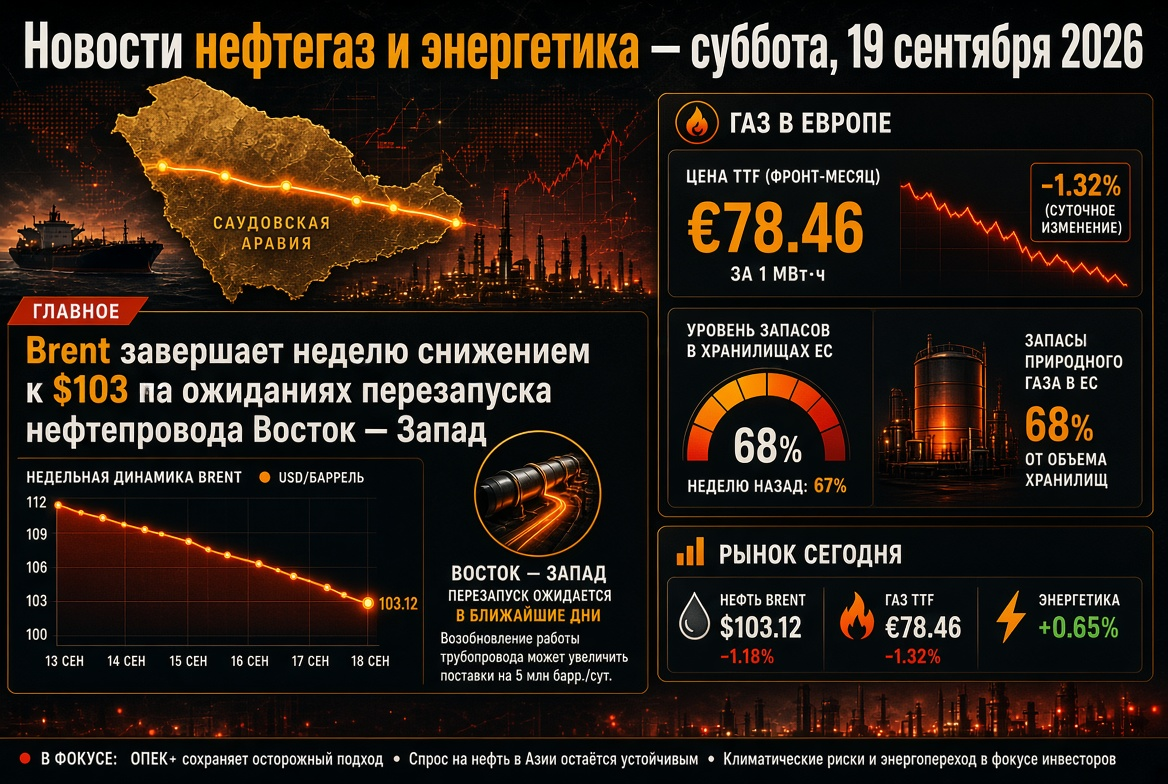
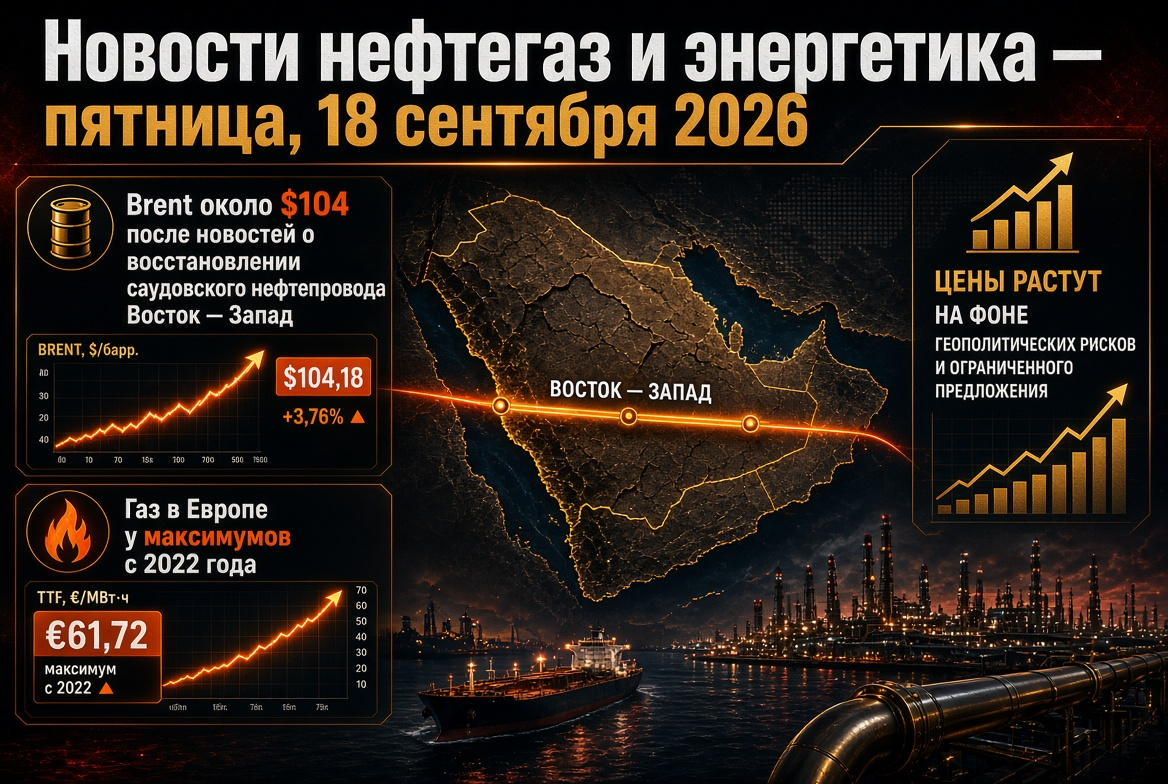
El viernes, el petróleo experimentó su tercera caída consecutiva: Brent bajó a entre $102.5 y $103.5 por barril, mientras que WTI descendió a $100, brevemente cediendo por debajo de este umbral. Al finalizar la semana, Brent pierde alrededor del 2%, a pesar de que el lunes las cotizaciones alcanzaron casi $108, el máximo en casi cuatro meses.
- Miércoles: caída de casi el 3%, hasta $105.7 — la más fuerte en tres semanas — después de informes sobre un próximo reinicio parcial del oleoducto saudí Este-Oeste.
- Jueves: Brent cerró a $104.82, y WTI a $101.91 por barril.
- En un mes: WTI ganó aproximadamente un 18-19%, Brent alrededor del 13%; en comparación con los niveles del año anterior, el petróleo es más caro en más del 50%.
Los analistas coinciden en que las condiciones fundamentales no justifican que Brent permanezca por debajo de los $100 por mucho tiempo. La curva de futuros sigue en una profunda backwardation: el contrato de diciembre es casi $5 más barato que el de noviembre, con el mercado pagando una prima por entregas inmediatas.
Medio Oriente: Este-Oeste, Mar Rojo y Ormuz
El oleoducto Este-Oeste, con una capacidad de hasta 7 millones de b/d, es el principal bypass del estrecho de Ormuz, a través del cual en los últimos meses transitaba hasta 5 millones de b/d. Después de ataques con drones, tres estaciones de bombeo resultaron dañadas y las exportaciones desde Yanbu se suspendieron. Riyadh espera recuperar alrededor de la mitad de la capacidad en cuestión de días; la completa restauración llevará de cinco a seis semanas.
- Rutas alternativas: Arabia Saudita está ofreciendo a las refinerías asiáticas volúmenes adicionales mediante transbordo "a bordo" en el puerto omaní de Sohar.
- Mar Rojo: los hutíes han tomado Mocha, las islas Perim y Hanish, y han declarado un bloqueo en los puertos saudíes; el jueves, las partes intercambiaron golpes nuevamente a través de la frontera.
- Ormuz: el estrecho está prácticamente cerrado para la navegación comercial, no hay negociaciones directas entre EE.UU. e Irán, y persiste el bloqueo marítimo a puertos iraníes.
- Producción: Arabia Saudita informó que la producción en agosto cayó a su mínimo desde 1990.
La AIE advierte: las interrupciones en el suministro ya están forzando a los consumidores a reducir la demanda de petróleo.
Productos petroleros y refinerías: el diésel sigue siendo el epicentro de la escasez
- El crack spread del diésel en EE.UU. llegó el miércoles a un récord de $117.97 por barril; el gasóleo europeo también se sitúa cerca de picos históricos.
- El diésel en la bolsa de Nueva York se encuentra alrededor de $5.05–5.25 por galón; el precio al por menor en EE.UU. es un récord de $6.23 por galón, mientras que la gasolina cuesta $4.32.
- Las reservas de destilados en EE.UU. han aumentado durante tres semanas consecutivas: +1.6 millones, hasta 107.9 millones de barriles — la primera señal de enfriamiento.
El diésel en Europa es aproximadamente un 70% más caro que los niveles de febrero. Para las refinerías fuera de la zona de conflicto, este es un período de márgenes extraordinarios, mientras que para las empresas de combustible, la aviación y la logística significa un choque en los costos.
Gas y GNL: Europa entra en la temporada de calefacción con reservas del 68%
Los futuros del TTF aumentaron el viernes un 1.5-2%, hasta €77-78 por MWh, después de haber alcanzado €82 el miércoles; en términos anualizados, el gas en Europa ha subido aproximadamente un 140%. Los depósitos de la UE están llenos en alrededor del 68% — 16 puntos porcentuales por debajo de la norma de cinco años y cerca de mínimos en dos décadas.
- Qatar: el estado de fuerza mayor en las entregas de GNL se ha extendido hasta noviembre; aproximadamente el 17% de las capacidades de Ras Laffan están fuera de servicio, y los trabajos de reparación se estiman en tres a cinco años.
- Asia: el GNL al contado se vende a $26-28 por millón de BTU — el máximo desde 2022; la demanda de GNL en la región podría reducirse entre un 3% y un 10% para fin de año, y algunos compradores en el sur de Asia están rechazando ofertas costosas.
- Noruega: las reparaciones programadas están reduciendo temporalmente los suministros de gasoductos.
- EE.UU.: Henry Hub cotiza alrededor de $2.86 por millón de BTU; el spread récord apoya a los exportadores estadounidenses de GNL.
Rusia y Ucrania: el alto el fuego sobre infraestructuras energéticas no se ha confirmado, la exportación de combustible está limitada
El acuerdo anunciado por Washington el 14 de septiembre sobre el cese de ataques a las infraestructuras energéticas, en la práctica, no está funcionando: en una semana, han sido atacadas las refinerías en Syzran y Yaroslavl, y continúan los ataques a la infraestructura ucraniana. Moscú califica la idea de "buena", mientras que Kiev está dispuesto a la desescalada bajo garantías de sus socios.
- La prohibición de exportación de diésel para los productores, según informan fuentes sectoriales, se extiende hasta finales de octubre; para los no productores, está vigente hasta el 31 de enero de 2027.
- Prohibición total de exportación de gasolina — hasta el 31 de enero de 2027; la exportación de queroseno para aviación está limitada hasta el 30 de noviembre.
- Después de los ataques con drones, seis grandes refinerías rusas han reducido su producción.
Para el mercado mundial de productos petroleros, la falta de diésel ruso es uno de los factores detrás de la prima récord en los destilados medios.
Asia: India y China dividen los barriles disponibles
La importación de petróleo ruso en India en agosto disminuyó aproximadamente a 2.1 millones de b/d en comparación con 2.7-2.8 millones de b/d en julio: los mantenimientos de las refinerías, la menor disponibilidad de crudo y las agresivas compras de los procesadores chinos tuvieron impacto. La caída de Brent desde los picos brinda a India un respiro: la rupia se mantiene alrededor de 95.8 por dólar. Por el contrario, el yuan se ha fortalecido hasta un máximo de cuatro años, abaratando las importaciones de energía para China.
Electricidad, energías renovables y nuclear: el cambio estructural se acelera
- Energías renovables: según la AIE, la producción de fuentes renovables crecerá aproximadamente en 1000 TWh al año hasta 2030, de los cuales más de 600 TWh provendrán de la generación solar; la participación de fuentes de baja emisión de carbono en la generación mundial de electricidad aumentará del 42% al 50%.
- Nuclear: el uranio se cotiza alrededor de $90 por libra; EE.UU. y Arabia Saudita firmaron un acuerdo sobre energía nuclear pacífica, y en Corea del Sur se completó el bloque de energía Saeul 3. La sequía de verano ha limitado el funcionamiento de las plantas nucleares en Europa.
- Cuello de botella: los plazos de entrega de grandes turbinas de gas superan el ciclo de construcción de la planta eléctrica misma.
El gas caro mejora la economía de las energías renovables y los sistemas de almacenamiento, sin embargo, el aumento de las tasas encarece el capital para las redes y nuevos proyectos.
Carbón: el seguro de los sistemas energéticos de Asia
El carbón energético en Newcastle se mantiene alrededor de $145 por tonelada. El noreste de Asia está reemplazando el costoso GNL con carbón y generación nuclear, apoyando la demanda y a los exportadores — Australia, Indonesia, Rusia y Sudáfrica. La tendencia a largo plazo no cambia: según la AIE, la participación del carbón en la generación mundial disminuirá del 34% en 2025 al 27% en 2030, por lo que los grandes productores no se apresuran a invertir en nuevas minas.
Macroeconomía: las tasas aumentan en respuesta a la inflación energética
La Reserva Federal aumentó la tasa en 25 puntos básicos, hasta el 3.75-4.00% — la primera vez desde 2023; el viernes, también incrementó su tasa el Banco de Japón. El rendimiento de los bonos a 10 años en EE.UU. es alrededor del 4.95%. El número de plataformas de perforación en EE.UU., según los últimos datos, ha aumentado a 591 (450 de petróleo, 132 de gas) en comparación con 539 hace un año: las empresas de esquisto están reaccionando a los precios, pero con cautela.
Qué monitorear para inversores y participantes del mercado energético
- El reinicio efectivo del oleoducto Este-Oeste y la reanudación de las exportaciones desde Yanbu.
- Navegación a través de los estrechos de Ormuz y Bab-el-Mandeb, nuevos ataques a la infraestructura.
- El estatus del alto el fuego energético entre Rusia y Ucrania y el estado de las refinerías rusas.
- La formalización oficial de la extensión de la prohibición de exportación de diésel desde Rusia.
- La dinámica del TTF, las tasas de inyección en las instalaciones de almacenamiento de Europa y la competencia con Asia por el GNL.
- Los crack spreads del diésel y la estadística semanal de reservas en EE.UU.
El escenario base para los próximos días es que Brent se mantenga en el rango de $98-108 por barril, con alta sensibilidad a las noticias del Medio Oriente. Los productos petroleros y el gas siguen siendo los segmentos más tensionados del mercado energético mundial.