El mercado de capital emprendedor cierra octubre de 2026 en alza. Anthropic presentó su solicitud de IPO, las startups de chips de IA, ciberseguridad y robótica reunieron rondas por miles de millones de dólares, y los fondos cierran con sobresuscripción
La última semana de octubre fue una de las más intensas para el capital emprendedor en 2026. La presentación pública de Anthropic para su IPO marca el tono del mercado para todo noviembre. Al mismo tiempo, el capital privado sigue migrando del software "puro" hacia la infraestructura de inteligencia artificial, la automatización industrial y la seguridad. Para los inversores de capital emprendedor y los fondos, la semana dejó dos señales simultáneas: se abre la ventana de liquidez y la concentración de capital en las mayores operaciones sigue creciendo.
Tendencias clave de la semana para los inversores de capital emprendedor
- Megacolocaciones en IA. Anthropic publicó su prospecto S-1. Es la principal prueba del apetito del mercado público por las compañías de inteligencia artificial.
- Infraestructura en lugar de aplicaciones. Las mayores rondas de financiamiento las obtuvieron los fabricantes de chips para inferencia, las nubes de cómputo y las plataformas de producción.
- IA física. En robótica, maquinaria de construcción autónoma y plantas robotizadas llegaron cheques desde USD 100 millones.
- Ciberseguridad. La protección de nubes e identidades de agentes de IA sigue siendo uno de los nichos más competitivos para la inversión de capital emprendedor.
- Fundraising de fondos. Los gestores europeos y estadounidenses cierran nuevos fondos, incluso con sobresuscripción.
La IPO de Anthropic: la gran prueba para el mercado de capital emprendedor
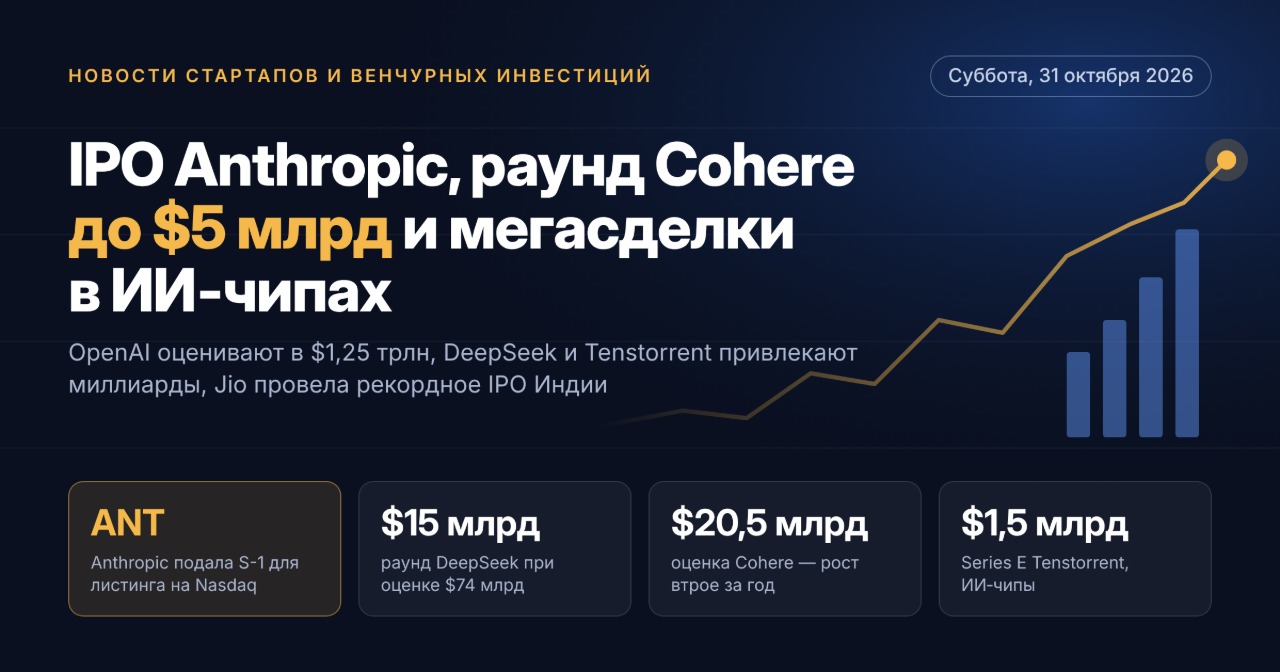
El 26 de octubre Anthropic presentó públicamente el formulario S-1 y planea listar acciones clase A en el Nasdaq Global Select Market bajo el ticker ANT. Los organizadores de la colocación son Goldman Sachs y Morgan Stanley. El prospecto aún no indica ni la cantidad de acciones ni el rango de precios. Según fuentes del sector, en las negociaciones se discute una valuación de entre USD 1,5 y 2 billones. La última ronda privada de la serie H, por unos USD 65 mil millones, valuó a la compañía en USD 965 mil millones.
Cronograma orientativo de la colocación:
- Publicación del S-1 modificado con el rango de precios.
- Road show, que podría iniciar ya en la semana del 9 de noviembre.
- Inicio de la cotización, previsto antes del Día de Acción de Gracias.
Para los fondos de capital emprendedor, esta operación marca una referencia de múltiplos para todo el segmento de IA generativa. Por separado, el mercado debate que los mayores beneficios de la colocación podrían quedar para los socios estratégicos, en particular los proveedores de nube. Los inversores de capital emprendedor clásicos son menos visibles en esta operación.
Panorama macro: el capital emprendedor tras el tercer trimestre
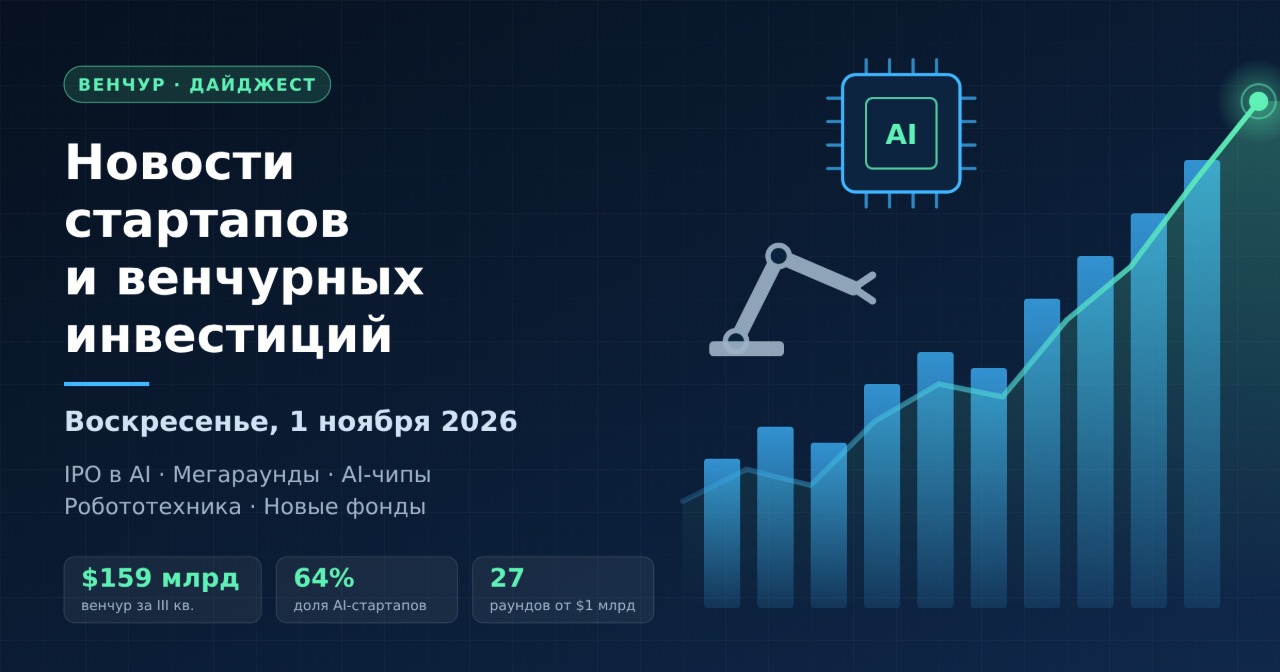
El volumen de inversión global de capital emprendedor en el tercer trimestre de 2026 fue de USD 159 mil millones. Esto es un 25% menos que en el segundo trimestre, pero un 53% más que un año antes. Indicadores principales:
- las startups de inteligencia artificial atrajeron USD 102 mil millones, o el 64% de todo el capital emprendedor;
- un récord de 27 compañías cerraron rondas desde USD 1 mil millones, y concentraron casi un tercio del volumen trimestral;
- el volumen de los nueve meses alcanzó los USD 679 mil millones, un máximo histórico;
- el financiamiento en etapas tempranas creció un 25% interanual, hasta USD 40,6 mil millones;
- Europa registró su trimestre más fuerte en cuatro años: USD 25 mil millones.
Las estadísticas de operaciones de octubre confirman que el mercado sigue altamente concentrado. A las compañías fuera de la primera liga de la IA les sigue resultando difícil cerrar rondas de series B y C.
Megarondas de la semana: infraestructura de IA y semiconductores
La mayor operación de la semana fue la ronda de Re:Build Manufacturing: USD 2,1 mil millones liderados por General Catalyst y JPMorganChase para ampliar la capacidad industrial en Estados Unidos. Entre otras rondas destacadas:
- FuriosaAI (Corea del Sur) — USD 620 millones en la serie D con una valuación de USD 2,9 mil millones. La compañía desarrolla procesadores que reducen el costo de inferencia.
- General Compute — USD 100 millones en la serie A liderada por Blackbird.
- Hyperbolic — USD 30 millones para una plataforma que integra a proveedores dispersos de nubes de IA.
A principios de octubre, Flapping Airplanes atrajo USD 1 mil millones en la serie A con una valuación de USD 6 mil millones, y Tenstorrent, USD 1,5 mil millones en la serie E. La tendencia es evidente: el capital emprendedor financia la economía del escalado de la inteligencia artificial, es decir, la eficiencia energética, el cómputo y el costo de operación de los modelos.
IA física y robótica
La robótica se consolidó como el segundo tema más atractivo después de la infraestructura de IA. Operaciones clave:
- Bedrock Robotics — USD 600 millones en la serie C liderada por CapitalG para excavadoras autónomas para obras de construcción.
- Foundry Robotics — USD 100 millones en la serie A para plantas robotizadas que operan bajo el modelo de "producción como servicio".
- Eka Robotics — USD 150 millones en la serie A de a16z y F-Prime con una valuación de USD 1,45 mil millones.
- Arda Industries — USD 232 millones para una plataforma de automatización de la producción.
Estas startups tienen una economía distinta a la de las compañías SaaS. La intensidad de capital, los hitos de ingeniería y los ciclos de producción exigen de los fondos de capital emprendedor un horizonte más largo y la participación de coinversores estratégicos.
Ciberseguridad, software corporativo y fintech
Upwind cerró la serie C por USD 400 millones con una valuación de USD 3,8 mil millones liderada por Bessemer Venture Partners. La compañía rechazó una oferta de adquisición de Datadog por la misma valuación. Otras operaciones del segmento:
- Serval — USD 150 millones en la serie C liderada por Sequoia;
- Hex — USD 100 millones en la serie D liderada por Peak XV;
- Collective — USD 100 millones en la serie B de General Catalyst;
- Infisical — USD 40 millones con una valuación de USD 600 millones para la protección de identidades máquina y agentes de IA;
- Casap — USD 56 millones en la serie B para agentes de IA para disputas bancarias y antifraude.
En fintech, Wealthsimple atrajo cerca de USD 300 millones con una valuación de USD 9,8 mil millones, y Capitolis, USD 120 millones en la serie E con una valuación de USD 1,9 mil millones.
Nuevos fondos de capital emprendedor: capital para el próximo ciclo
El fundraising de las gestoras sigue recuperándose. En octubre cerraron, entre otros, los siguientes fondos:
- Spectrum Equity — USD 2,5 mil millones, el mayor fondo de crecimiento en la historia de la compañía;
- Forbion — EUR 2,3 mil millones en dos fondos biotecnológicos;
- Sprints Capital — EUR 725 millones en su quinto fondo;
- Seaya — primer cierre por EUR 600 millones para un nuevo fondo de crecimiento;
- Inspired Capital — USD 450 millones en su cuarto fondo con foco en Nueva York;
- Headline — USD 400 millones para fundadores europeos;
- AP Ventures — USD 300 millones en su tercer fondo para tecnologías industriales y energéticas;
- Bison Ventures — USD 160 millones para IA física.
Los LP siguen prefiriendo a los gestores con rentabilidad comprobada y especialización sectorial acotada.
Asia, Europa y mercados emergentes
En China, Approaching.AI atrajo más de 1.300 millones de yuanes en la serie B, y BioGeometry elevó el volumen de su serie A a más de USD 100 millones. Según los datos disponibles, Tencent y Alibaba negocian inversiones en DeepSeek con una valuación superior a los USD 20 mil millones. Sería el primer capital externo para el laboratorio. En Europa, Cohere, fusionada con Aleph Alpha, impulsa una gran ronda de la serie E liderada por Schwarz Group con una valuación orientativa cercana a los USD 20 mil millones. La neerlandesa Braid atrajo USD 38 millones. África y Medio Oriente están representados por DPI Venture Capital, que reunió USD 112 millones para un fondo fintech.
Rusia y la CEI: un mercado cauteloso
En los nueve meses de 2026, la inversión de capital emprendedor en startups tecnológicas rusas ascendió a 5.670 millones de rublos. Esto es la mitad que un año antes. La inversión en compañías rusas de IA creció en el año hasta 4.200 millones de rublos. El fondo de capital emprendedor de Moscú destinará 250 millones de rublos al desarrollo de compañías tecnológicas y espera atraer cerca de 1.000 millones de rublos en coinversiones. La cautela de los inversores y la selección minuciosa de proyectos se están convirtiendo en la norma para el mercado local.
Qué monitorear para los inversores de capital emprendedor en noviembre
- El rango de precios y la demanda en el road show de Anthropic: se convertirán en un benchmark para las valuaciones de las startups de IA.
- La dinámica de las megarondas en chips de IA e infraestructura de cómputo.
- Las operaciones en robótica e IA física, incluida la participación de inversores estratégicos.
- Los cierres finales de fondos antes de fin de año y el apetito de los LP.
- La actividad de M&A: el rechazo de Upwind a la oferta de Datadog muestra que las startups fuertes están dispuestas a esperar una IPO.
Balance de la semana: el mercado de startups entra en noviembre con una combinación poco frecuente de rondas privadas récord y una ventana de IPO que se abre. Para los fondos de capital emprendedor, la tarea principal ahora es la disciplina en las valuaciones ante una alta concentración de capital en inteligencia artificial.